新NISAで投資を始めるなら、とりあえずオルカン。
そんな言葉を一度は聞いたことがあるのではないでしょうか。
オルカンこと「eMAXIS Slim 全世界株式(オール・カントリー)」は、世界中の企業へ分散投資できる人気の投資信託です。
投資先を自分で選ぶ必要がなく、1本で世界経済の成長を取り込める。長期投資を考えるうえで、非常に合理的な選択肢だと思います。
しかし、ここで一つ疑問があります。
「オルカンだけを買っていれば、本当に大丈夫なのでしょうか?」
世界中に分散しているから安全。
長期投資なら損をしない。
オルカンさえ買っておけば、ほかの資産は必要ない。
もし、このように考えているのであれば、少し注意が必要かもしれません。
私はオルカンを否定したいわけではありません。むしろ、長期投資の中心に据える商品として、十分に魅力があると考えています。
ただし、優れた商品であることと、どんな人にも万能であることは別です。
今回は、オルカンの3つの落とし穴を確認したうえで、「オルカン1本で十分な人」と「ほかの資産も考えたい人」の違いを整理していきます。
結論|オルカン1本でも合理的。ただし「資産のすべて」とは分けて考える
最初に私の結論です。
オルカン1本で株式投資を完結させることは、十分に合理的な選択です。
しかし、保有資産のすべてをオルカンにすることまで正解とは限りません。
この2つは似ているようで、まったく違います。
例えば、次の2人を考えてみてください。
| Aさん | Bさん | |
|---|---|---|
| 投資商品 | オルカンのみ | オルカンのみ |
| 生活防衛資金 | 十分に確保 | ほとんどない |
| 投資期間 | 20年以上 | 3年後に使う予定 |
| 暴落への対応 | 積立を継続できる | 生活費のために売却する可能性 |
| 考えられる問題 | 比較的小さい | 大きい |
2人とも投資している商品はオルカンです。
しかし、投資している人の状況が違えば、その商品の適切さも変わります。
大切なのは「何を買うか」だけではありません。
- そのお金はいつ使うのか
- どこまで資産が減っても耐えられるのか
- 生活費や緊急時のお金は別に確保できているのか
- どのようなリスクを取っているのか
こうした条件を満たして初めて、オルカン1本という選択が合理的になります。
そして、ここから紹介する3つの落とし穴は、この判断をするうえで知っておきたいポイントです。
そもそもオルカンは何に投資しているのか?
オルカンは「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称です。
日本を含む先進国・新興国の株式へ幅広く投資する投資信託で、MSCI ACWIという指数への連動を目指しています。
MSCI ACWIは2026年9月末時点で、先進国23市場と新興国24市場にまたがる約2,400銘柄で構成され、世界の投資可能な株式市場の時価総額の約85%をカバーしています。
つまり、オルカンを1本購入するだけで、世界各国の多くの企業に間接的に投資できるわけです。
オルカンの大きなメリット
| 特徴 | メリット |
|---|---|
| 世界分散 | 特定の国だけに投資するリスクを抑えられる |
| 多数の企業へ分散 | 個別企業の倒産・業績悪化の影響を小さくできる |
| 時価総額加重 | 世界の株式市場の構造変化を反映できる |
| 低コスト | 長期保有に適している |
| 管理が簡単 | 投資先を頻繁に選び直す必要がない |
特に私が魅力を感じるのは、将来どの国が勝つかを、自分で予想しなくてもよいことです。
今後、米国以外の国や地域が世界の株式市場で存在感を高めれば、時価総額の変化に応じてオルカンの構成比率にも反映されます。
もちろん、これによって必ず高いリターンを得られるわけではありません。
それでも、自分の予想だけに依存しなくてよい仕組みは、長期投資における大きな強みです。
では、なぜこのような優れた商品にも落とし穴があるのでしょうか。
落とし穴①|世界分散でも米国株の影響が大きい
オルカンと聞くと、世界中の国に均等に投資しているような印象を持つかもしれません。
しかし、実際にはそうではありません。
オルカンが連動を目指すMSCI ACWIは、基本的に時価総額の大きな企業ほど投資比率が高くなる仕組みです。
そのため、米国のように巨大企業が多い国の比率は自然と高くなります。
2026年のオルカンは米国が約64%
2026年9月末時点のMSCI ACWIの国別構成比率を見てみましょう。
| 国・地域 | 構成比率 |
|---|---|
| 米国 | 64.21% |
| 日本 | 5.20% |
| 台湾 | 3.46% |
| その他 | 27.13% |
| 合計 | 100% |
※出典:MSCIのデータをもとにしたjustETF集計、2026年9月30日時点。構成比率は日々変動します。
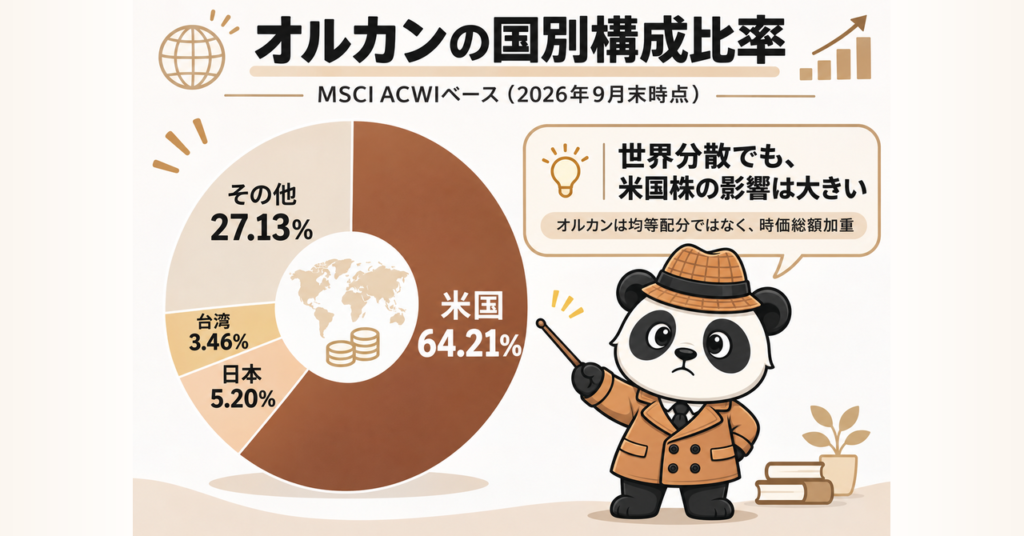
世界に分散しているとはいえ、米国株が約64%を占めています。
例えば、オルカンを100万円保有している場合、そのうち約64万円相当が米国企業の株式に配分されている計算です。
※国別の株式保有比率を示す単純な換算であり、通貨別の為替リスクの割合とは異なります。
さらに、MSCI ACWIの上位銘柄には、NVIDIA、Apple、Microsoft、Amazon、Alphabetなどの米国大型企業が並んでいます。
これは悪いことなのでしょうか。
私は必ずしもそうは考えていません。
米国企業が世界の株式市場で大きな割合を占めている以上、それを反映するのは自然なことです。
ただし、ここで重要なのは、オルカンを持つことと、米国株の影響から自由になることは同じではないという点です。
米国の大型テック企業が大きく下落した場合、オルカンもその影響を受けます。
米国株の比率を減らすべきなのか?
必ずしも減らす必要はありません。
米国比率が高い理由は、現時点で米国企業の株式時価総額が大きいからです。
今後も米国企業が成長するなら、その恩恵を受けられます。
一方で、米国市場が長期的に低迷し、ほかの国の市場が存在感を増していけば、オルカンの構成比率も次第に変化します。
そのため、将来の地域別リターンを予想して頻繁に配分を変更する必要性は、必ずしも高くありません。
オルカンの強みは、米国株が少ないことではありません。将来の勝ち組となる国や企業を、自分で決めつけずに持てることです。
なお、オルカンとS&P500を両方保有すると、実際にどれほど米国比率が高くなるのかについては、以前の記事で詳しく検証しています。
落とし穴②|世界分散していても株式市場の暴落は避けられない
2つ目の落とし穴は、分散投資についての誤解です。
「世界中の企業に分散しているから、大きな損失は出にくい」
そう考えている人もいるかもしれません。
確かに、個別企業だけに投資するより、数千銘柄に分散した方が特定企業の業績悪化の影響を抑えられます。
しかし、世界中の株式に投資していても、世界の株式市場そのものが下落するリスクは残ります。
世界金融危機では約58%の下落を記録
MSCIの公表データによると、MSCI ACWIの過去の最大ドローダウンは約58.38%でした。
対象期間は2007年10月31日から2009年3月9日までです。
これは世界金融危機を含む期間で、世界の株式市場が大きく下落したことを示しています。
※この数値はMSCI ACWI指数の米ドルベースの過去実績です。2018年に設定されたeMAXIS Slim 全世界株式(オール・カントリー)自体の下落率ではなく、円建て投資信託の損失率とも一致しません。
ここで注目したいのは、世界各国へ分散していても、株式市場全体が大きく下落する局面では損失を避けられなかったという事実です。
100万円を投資していたらどうなる?
仮に100万円を投資していた場合、下落率によって資産がどう変わるのかを確認してみます。
| 下落率 | 100万円の評価額 | 元に戻るために必要な上昇率 |
|---|---|---|
| −10% | 90万円 | +11.1% |
| −20% | 80万円 | +25.0% |
| −30% | 70万円 | +42.9% |
| −50% | 50万円 | +100.0% |
※単純計算による仮定の例です。オルカンの将来の下落率を予測するものではありません。
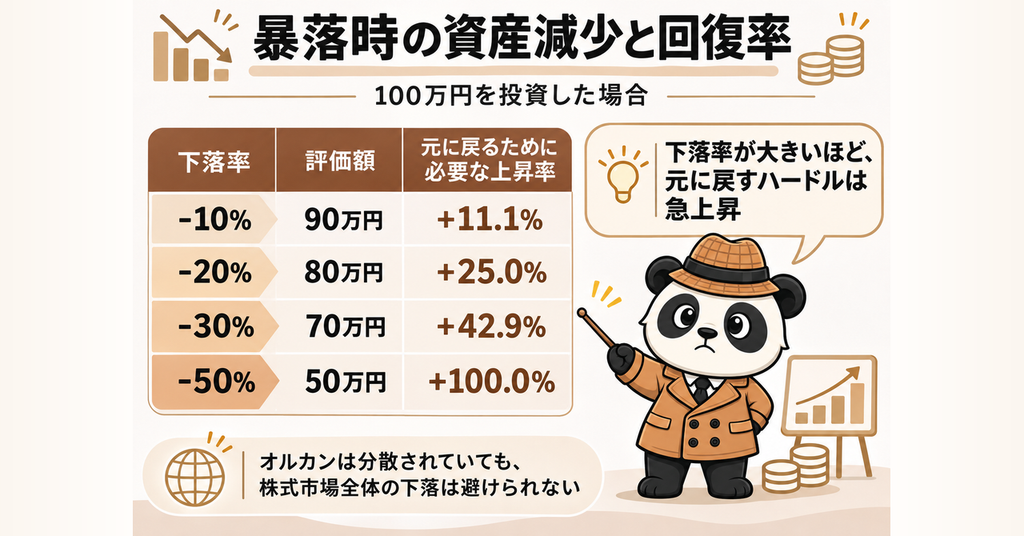
特に注目してほしいのは、50%下落した場合です。
100万円が50万円になると、元に戻るためには50%の上昇では足りません。
100%の上昇が必要です。
つまり、資産が大きく減少するほど、元の水準に戻るためには大きな上昇が必要になります。
もちろん、歴史的には世界株式市場は複数の危機を乗り越えてきました。
しかし、将来も同じように回復することや、回復にかかる期間が短いことは保証されていません。
分散投資には2つの意味がある
ここで、分散投資の種類を整理しておきます。
| 分散の種類 | 内容 | オルカンで対応できる? |
|---|---|---|
| 銘柄分散 | 多くの企業へ投資 | ◎ |
| 地域分散 | 複数の国・地域へ投資 | ◎ |
| 資産クラス分散 | 株式・債券・現金・金などへ分散 | △ |
オルカンは、銘柄分散と地域分散には優れています。
一方で、投資対象は基本的に株式です。
株式市場全体が下落するリスクを大きく減らすために、債券や現金などを組み合わせている商品ではありません。
つまり、世界分散と資産クラスの分散は別物なのです。
オルカンは「世界中の株式に分散する商品」であって、「暴落しない商品」ではありません。
これを理解しておくことが、長期投資を続けるうえで大切だと考えています。
落とし穴③|オルカンでも為替リスクは消えない
3つ目は、私たち日本人にとって重要な為替リスクです。
オルカンは日本円で購入できる投資信託ですが、投資先の多くは外国企業です。
そのため、株価の変動だけでなく、為替相場の影響も受けます。
eMAXIS Slim 全世界株式(オール・カントリー)は、原則として為替ヘッジを行いません。
株価が変わらなくても円高で評価額が減る?
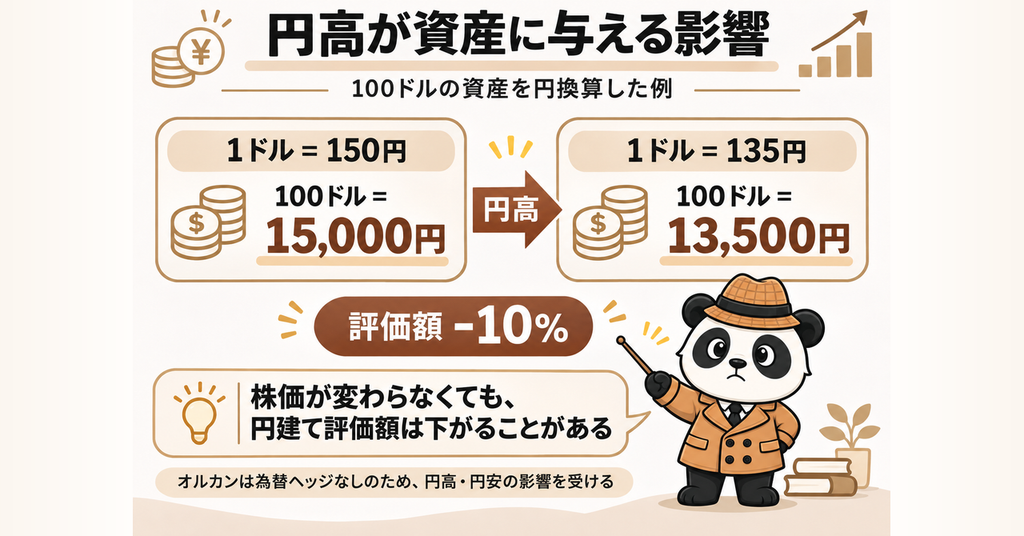
簡単な例を考えてみましょう。
米ドルで100ドルの価値がある資産を保有していたとします。
この資産の価格が変わらないまま、為替レートだけが変化した場合です。
| 為替レート | 米ドル建て資産価値 | 円換算額 |
|---|---|---|
| 1ドル=150円 | 100ドル | 15,000円 |
| 1ドル=135円 | 100ドル | 13,500円 |
| 変化 | 0% | −10% |
この例では、米ドル建ての資産価値は変わっていません。
しかし、円高によって円換算した評価額は10%減少します。
※為替の仕組みを説明するための単純化した計算です。実際のオルカンは米国以外にも投資しており、為替変動と各国の株価変動が同時に起こるため、同じ割合で基準価額が変わるわけではありません。
ただし、為替リスクがあるからオルカンを避けるべき、という話でもありません。
為替はリスクであると同時に、分散にもなる
円高になると、一般的には外国資産の円換算額にはマイナスの影響が生じます。
反対に、円安になればプラスの影響があります。
また、日本円だけで資産を持つ場合には、日本の物価上昇や円の購買力低下という別の問題があります。
外国株式を保有することには、円以外の通貨や海外企業の成長に資産を分散する意味もあります。
私はこれまでの記事でも、為替を短期的に予想して投資方針を頻繁に変えることには慎重な立場を取ってきました。
将来の為替相場を正確に予想し続けることは難しいからです。
大切なのは、円高になるか円安になるかを当てることではありません。
円高になっても、円安になっても、生活や投資方針が大きく崩れない状態をつくること。
これが長期投資では重要だと思います。
オルカンだけで十分な人・ほかの資産も考えたい人
ここまで3つの落とし穴を紹介しました。
では、結局オルカン1本では不十分なのでしょうか。
私は、必ずしもそうは考えていません。
むしろ、条件によってはオルカン1本というシンプルな投資方法は非常に合理的です。
オルカン1本が向いている人
次のような人であれば、株式投資をオルカンだけで完結させることは十分に検討できます。
- 10年、20年といった長期の資産形成を目指している
- 生活防衛資金を別に確保している
- 世界の株式市場の成長を幅広く取り込みたい
- 株価の下落を理解し、一定の損失を許容できる
- 個別株や複数の投資信託を管理する手間を減らしたい
- 短期的な値動きに振り回されず、積立を継続したい
このような条件であれば、無理に商品数を増やす必要はありません。
むしろ、管理を複雑にしすぎず、投資を継続できることが大きなメリットになるでしょう。
オルカン以外も考えたい人
一方で、次のような人は少し違う視点が必要かもしれません。
- 数年以内に住宅購入や教育費などの大きな支出を予定している
- 株式資産が30〜50%下落すると、生活や精神面に大きな支障がある
- 生活防衛資金が十分ではない
- 株式以外にも資産を分散したい
- 将来の資産取り崩し時期が近づいている
このような場合、オルカン以外の株式投資信託を買い足すことよりも、現金や債券などの保有を検討する方が目的に合うことがあります。
特に、近い将来に必要なお金を株式へ投資してしまうと、暴落時に損失を確定して売却せざるを得ない可能性があります。
長期投資に向いた商品であっても、使う時期が決まっているお金に必ず向いているわけではありません。
オルカンだけでは不安なら、何を追加すればいい?
オルカンに不安を感じたからといって、すぐに別の投資信託を買い足す必要はありません。
まず考えたいのは、何が不安なのかという点です。
① 暴落時の生活が不安なら「現金」
株価が下落しても生活費に困らないようにするなら、現金を確保することが重要です。
例えば、生活費の数か月分を預貯金で持つだけでも、急な出費や収入減少に備えられます。
必要な金額は、仕事の安定性や家族構成、毎月の支出によって変わります。
現金にはインフレで購買力が下がるリスクがありますが、日々の生活を支える役割があります。
② 株式の値動きが大きすぎるなら「債券」
資産全体の値動きを抑えたい場合、債券を検討する選択肢があります。
ただし、債券も必ず値上がりするわけではありません。
金利上昇による価格下落や、発行体の信用リスク、外国債券であれば為替リスクなどが存在します。
「債券=絶対安全」ではなく、役割を理解したうえで組み合わせることが大切です。
③ 株式とは異なる値動きを求めるなら「GOLD」
このブログでも何度か紹介してきましたが、私はGOLDを株式とは異なる役割を持つ資産として考えています。
GOLDには株式のような企業利益や配当はありません。
しかし、株式とは異なる要因で価格が動くため、分散先の一つとして検討できます。
一方で、GOLDも大きく下落することがあり、株式の暴落時に必ず値上がりするわけではありません。
そのため、オルカンを持つすべての人がGOLDを購入する必要はないと思っています。
しかし今の市場環境、世界情勢など含め考えた時、GOLDを持っておくことは悪くない選択肢だと思っています。
大切なのは保有商品を増やすことではない
ここまでの内容をまとめると、次のようになります。
| 不安・目的 | 検討する選択肢 |
|---|---|
| 世界の経済成長を取り込みたい | オルカンなどの全世界株式 |
| 生活費や緊急資金を確保したい | 預貯金 |
| 資産全体の値動きを抑えたい | 債券など |
| 株式以外の分散先を持ちたい | GOLDなど |
| 米国への投資比率を意図的に変えたい | 地域別の株式資産配分を検討 |
注意したいのは、何かを追加すれば必ず投資成績が改善するわけではないことです。
株式以外の資産を組み合わせると、リスクが抑えられる可能性がある一方、株式相場が大きく上昇した場合にはリターンが劣ることもあります。
自分にとって何を優先するのか。
その判断が重要になります。
私がオルカンについて考えていること
私自身も、オルカンを含む複数の株式資産へ投資しています。
ただ、これまで投資を続けるなかで、ある考え方を重視するようになりました。
それは、投資で大切なのは最大のリターンを追い求めることだけではなく、将来の選択肢を増やすことです。
例えば、資産が増えたことで、働く時間を減らせるかもしれません。
新しいことに挑戦する余裕が生まれるかもしれません。
自分が好きなことに使える時間を増やせるかもしれません。
私にとって、投資はそのような選択肢を少しずつ増やすための手段です。
だからこそ、投資商品の優劣だけでなく、それぞれの役割を考えたいと思っています。
- 株式:長期的な資産成長を期待する
- 現金:生活を支え、急な支出に備える
- GOLD:株式とは異なるリスク要因を持つ資産として分散を図る
もちろん、この考え方がすべての人にとって正しいとは限りません。
株式投資はオルカン1本に絞り、生活防衛資金だけを別に確保する方法も十分に合理的です。
むしろ、複雑な投資戦略を組み立てることで管理が難しくなり、相場に振り回されてしまうなら、シンプルな方がよいでしょう。
私が重視したいのは、商品の数ではありません。
自分の投資目的を理解し、どのような相場でも続けられる仕組みを持つことです。
以前、2027年のNISAで何を購入するかについても、投資商品を役割から考える記事を書きました。
オルカン、S&P500、FANG+、GOLDをどのように使い分けるか興味がある方は、こちらも参考にしてください。
まとめ|オルカン1本で十分かどうかは、商品ではなく自分の状況で決まる
今回は、オルカンの3つの落とし穴について考えてみました。
振り返ってみましょう。
| 3つの落とし穴 | 覚えておきたいこと |
|---|---|
| ① 米国株の比率が高い | 世界分散していても米国市場の影響は大きい |
| ② 暴落は避けられない | 銘柄・地域分散と資産クラス分散は違う |
| ③ 為替リスクがある | 円建て評価額は株価だけでなく為替にも左右される |
こうして見ると、オルカンにもさまざまなリスクがあります。
しかし、それはオルカンが劣った商品だという意味ではありません。
これらのリスクは、世界株式に投資する以上、ある程度避けられないものです。
重要なのは、リスクがあるから投資をやめることではなく、どのようなリスクを取っているか理解することだと思います。
そして、最後にもう一度伝えたいことがあります。
「オルカン1本で株式投資を完結させること」と、「すべての資産をオルカンにすること」は違います。
生活費を確保し、長期投資を続けられるのであれば、オルカン1本という選択は十分に合理的です。
一方で、資産全体の下落を抑えたい場合には、現金や債券、GOLDなどを検討する余地があります。
投資は、必ずしも複雑にする必要はありません。
大切なのは、最も優れた商品を探し続けることではなく、自分が長く持ち続けられる資産の組み合わせを見つけること。
私はそう考えています。
※本記事は2026年11月1日時点で確認できる情報をもとに作成しています。指数の構成比率は基準日時点の値であり、将来の市場動向や運用成果を保証するものではありません。記事内の数値例は仕組みを説明するためのもので、特定商品の購入・売却を推奨するものではありません。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント