NISAで投資をしていると、
「利益がかなり出てきたから、一度売った方がいいのでは?」
と思うことがあります。
たとえば、
- 20%上がった
- 50%上がった
- 2倍になった
こうした状況になると、利益確定したくなるのは自然です。
しかし私は、NISAという制度を最大限活用したいなら、利益が出たという理由だけで簡単に売るべきではないと考えています。
むしろ、NISAの本質は、
「非課税枠を回すこと」ではなく、「非課税資産を大きく育てること」
にあります。
つまり基本戦略は、ガチホ。
もちろん、何があっても絶対に売らないという意味ではありません。
ただし、少なくとも
「利益が出たから売る」は、NISAではかなり慎重に考えるべきだと思っています。
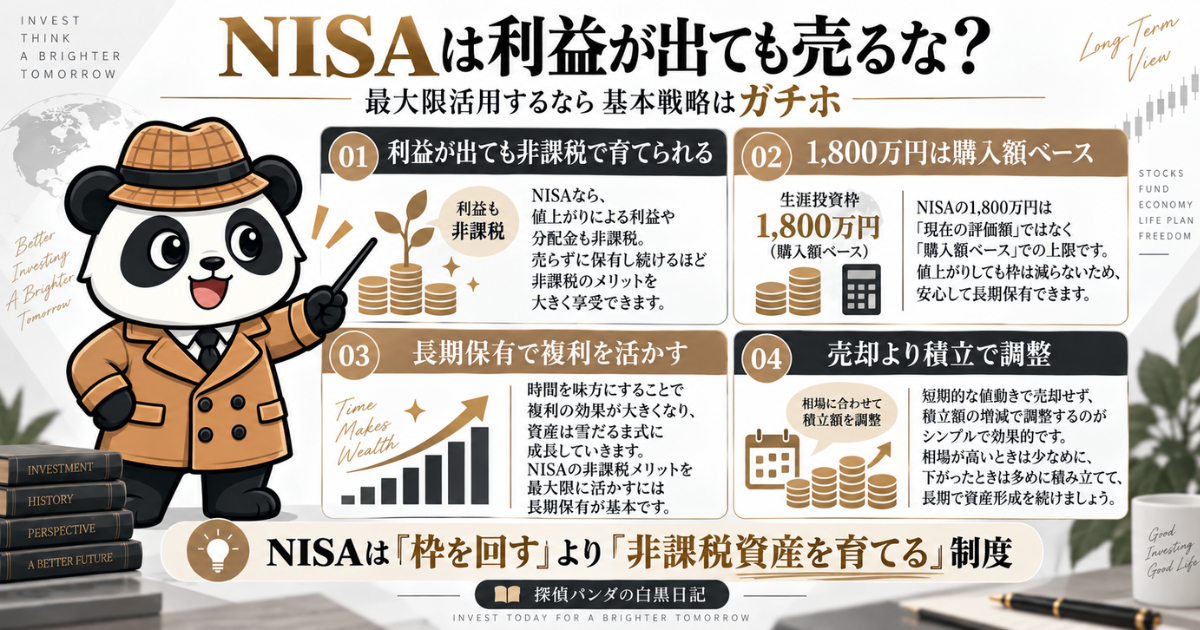
NISAでは、利益が出ても非課税で育て続けられる
通常の課税口座では、値上がり益や配当・分配金に税金がかかります。
一方、NISAでは、一定の条件のもとでそれらが非課税になります。
ここで重要なのは、
一度利益が出たあとも、その資産を保有し続ければ、さらにその先の成長部分も非課税で育てられる
ということです。
つまりNISAでは、
- 利益が出る
- その利益を含めた資産がさらに成長する
- その成長も非課税で積み上がる
という流れを作ることができます。
これが、NISAと長期保有の相性が良い理由です。
私は、NISAを短期売買のための口座というより、長く持ち続けたい資産を非課税で育てるための口座
として使うのが最も制度に合っていると考えています。
NISAの1,800万円は「資産額の上限」ではない
NISAの話になると、「1,800万円までしか非課税にならない」
という理解を見かけることがあります。
ただ、この言い方だと少し誤解が生まれやすいです。
大切なのは、NISAの1,800万円は“現在の評価額”の上限ではなく、“購入額ベース”の上限
だということです。
たとえば、
1,800万円分の資産をNISAで購入したあと、それが値上がりして
- 3,000万円
- 5,000万円
- それ以上
になったとしても、保有し続けることはできます。
つまり、1,800万円までしか育てられない制度ではないのです。
ここを勘違いしてしまうと、「ある程度増えたら売って回した方がいいのでは?」と考えたくなります。
しかし実際には、NISAは“購入した資産を大きく育てる”ことに強い制度です。
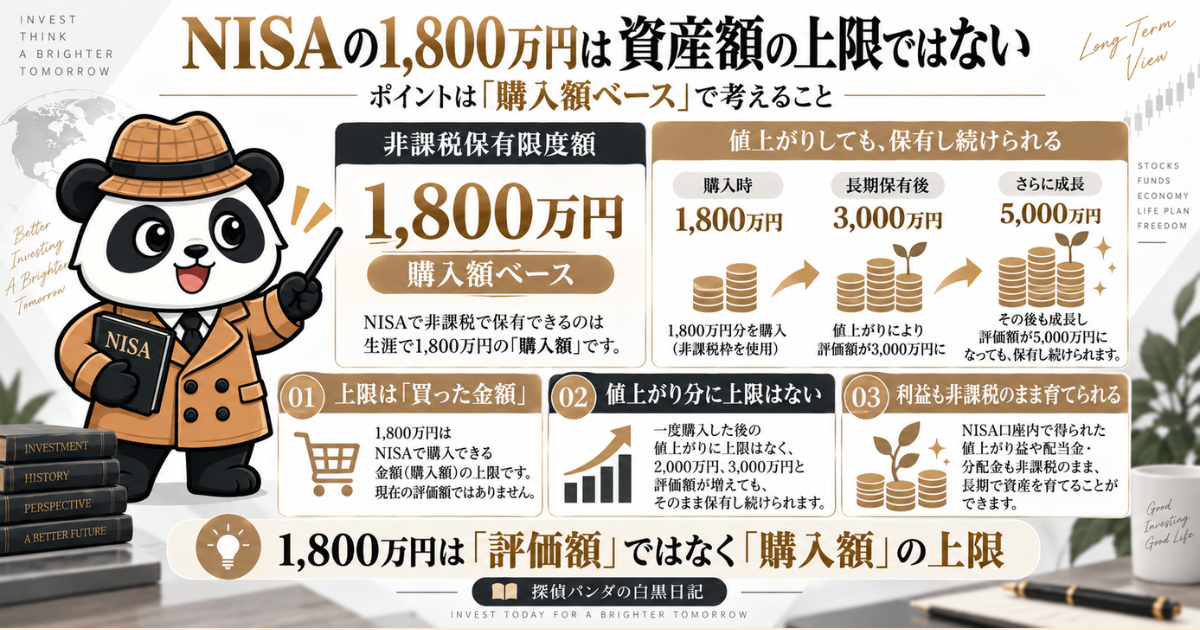
ポイントは「評価額」ではなく「購入額」で考えること
たとえば、NISAで100万円分の投資信託を買ったとします。
それが将来300万円に成長した場合、
その300万円は非課税資産としてNISAの中に存在している状態です。
ここで大切なのは、
NISAの枠として使ったのは、あくまで最初に買った100万円分ということです。
300万円に増えたからといって、「NISAの枠を300万円使っている」
わけではありません。
この仕組みを理解すると、NISAで大きく育った資産を安易に手放さない方がいい理由が見えてきます。
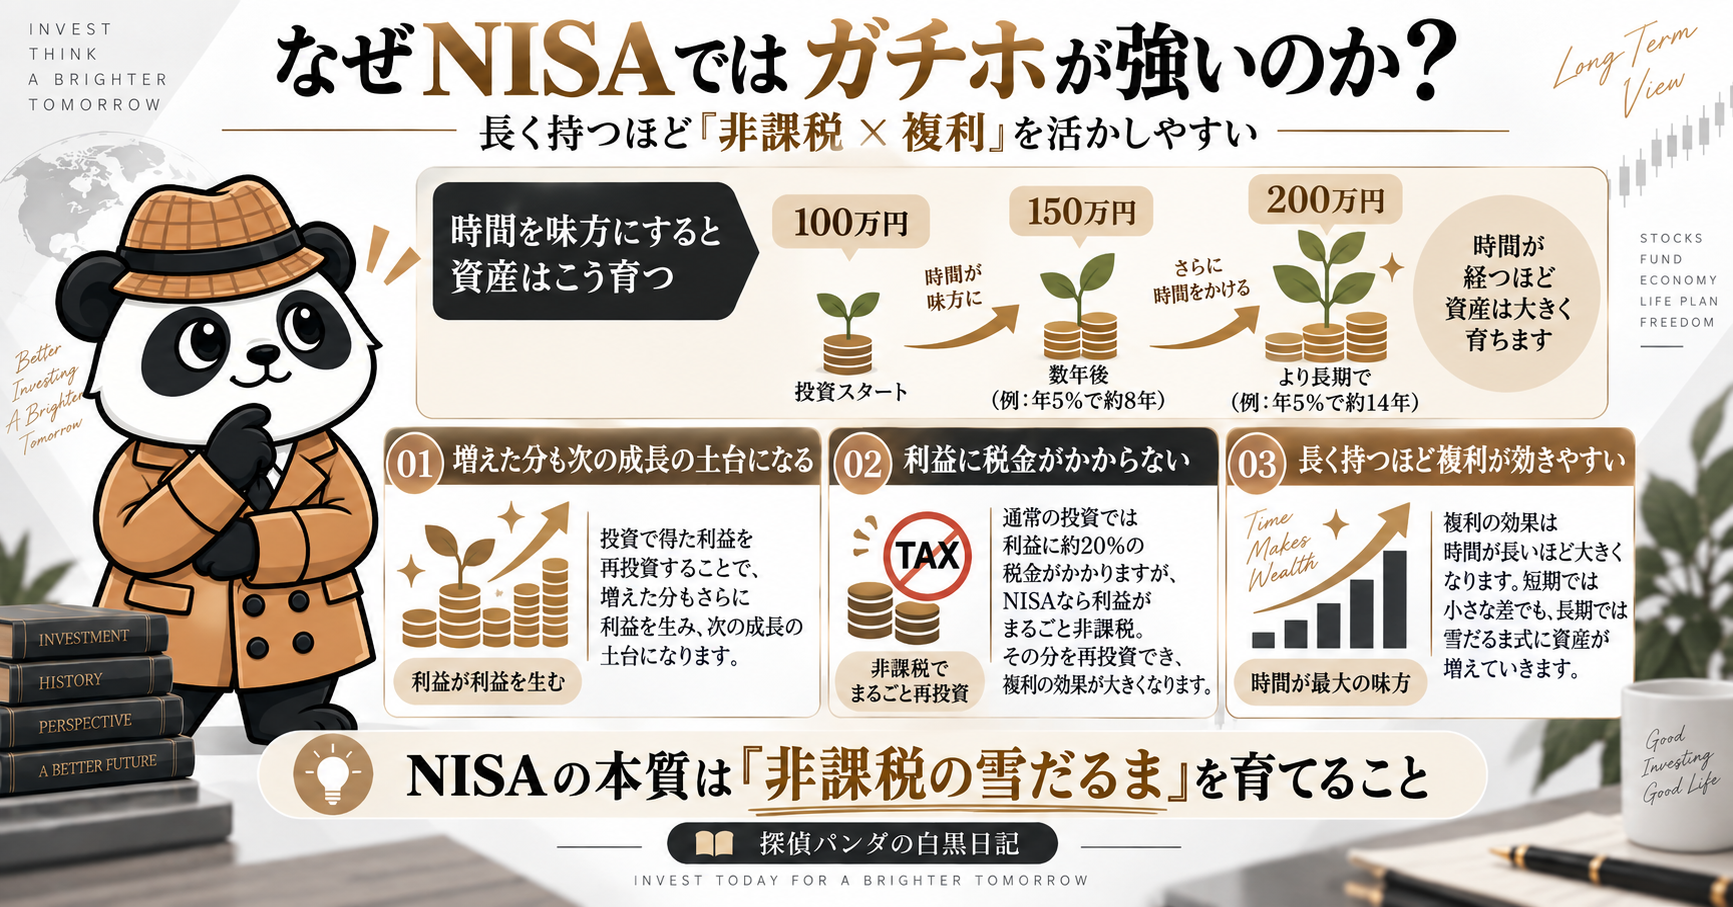
なぜNISAではガチホが強いのか
NISAでガチホが強い理由は、シンプルに言うと
非課税 × 複利を活かしやすいからです。
資産運用では、
- 元本が増える
- 増えた分も次の成長の土台になる
- その繰り返しで資産が雪だるま式に増えていく
という流れが非常に重要です。
これが複利です。
そしてNISAでは、その途中で得られる利益に税金がかかりにくいため、
複利の効果をそのまま活かしやすくなります。
短期で売ってしまうと、この流れを途中で止めてしまうことになります。
私は、NISAの本質は
「非課税の雪だるま」を育てることだと思っています。
長く持つほど、時間が味方になる
たとえば、100万円が150万円になる。
その次に200万円になる。
これは単に金額が増えているだけではありません。
増えた分も次の成長の土台になっているため、
時間が経つほど増え方に差が出やすくなります。
さらにNISAでは、通常の課税口座のように利益に税金が引かれにくいため、
増えた資産をそのまま再投資・再成長させやすいというメリットがあります。
だからこそ、NISAは
- こまめに利確する口座
- 回転売買する口座
よりも、
長く持つことで制度の強みを引き出す口座として使う方が理にかなっていると思います。
NISAで早く売ると、何がもったいないのか
ここがかなり重要です。
たとえば、
- 100万円で買った資産
- それが300万円に成長した
とします。
このとき、「利益が200万円も出たから売ろう」と考えるかもしれません。
もちろん、その利益は非課税です。
ここだけ見ると、とてもお得に見えます。
しかし、本当に考えたいのはその先です。
300万円まで育った資産を売ってしまうと、その後さらに成長するかもしれない“非課税資産”を手放すことになるからです。
つまり、
利益確定できることと、非課税で大きく育った資産を失うことは、セットで考えなければいけません。
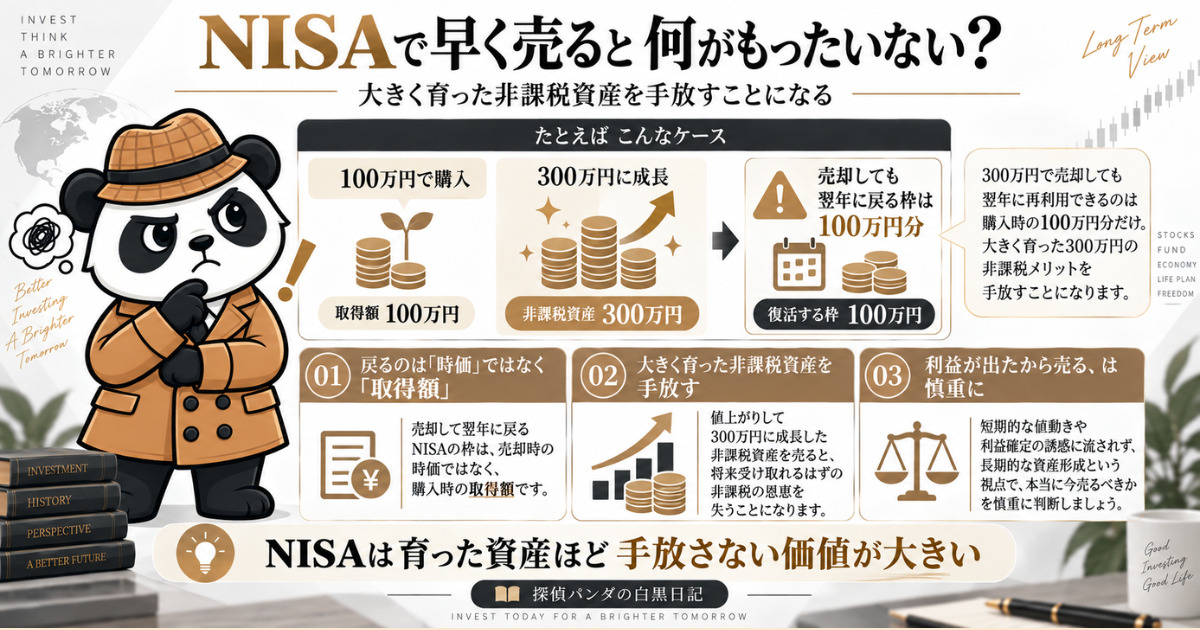
売却しても、翌年に戻るのは「取得額ベース」
NISAでは、売却した場合、翌年以降に非課税保有限度額の再利用が可能です。
ただし、ここでも重要なのは、戻るのは売却時の時価ではなく、購入時の取得額ベース
だということです。
つまり、100万円で買った資産が300万円になって売却されたとしても、翌年以降に戻るのは100万円分です。
300万円分の枠が戻るわけではありません。
この仕組みを踏まえると、大きく育った非課税資産ほど、簡単に手放さない価値が大きい
という考え方が見えてきます。
「利益が出たから売る」は慎重に考えるべき
短期的な値動きを見ると、
「今売っておきたい」「一度利益確定したい」と感じることはあります。
ただ、長期投資の視点に立つなら、
本当に考えるべきなのは
“利益が出たかどうか”ではなく、“今も保有する理由が残っているかどうか”
です。
もし保有する前提が変わっていないのであれば、
利益が出たという理由だけで売却するのは、NISAの強みを自ら小さくしてしまう可能性があります。
だから私は、利益が出たから売る、はNISAでは特に慎重に判断すべきだと考えています。
配分調整は「売る」より「積立先変更」が基本
では、NISA内で一つの資産が大きく増え、資産配分が崩れてきた場合はどうするのか。
たとえば、米国株の比率が高くなりすぎたとします。
そのとき、
- すぐに米国株を売って調整する
- これからの積立先を変更して、少しずつ整える
という2つの考え方があります。
私は、NISAでは後者を基本にしたいと思っています。
つまり、「売却で一気に整える」のではなく、「新しいお金で少しずつ整える」という考え方です。
新しいお金で整える方が、NISAの思想に合っている
たとえば米国株が増えすぎたなら、
今後の積立先を
- 日本株
- 先進国株(除く米国)
- 新興国株
- GOLD
- 必要に応じて債券
などへ振り向けていけばよいと思います。
こうすることで、
今すでにNISA内で大きく育っている資産を売らずに、時間をかけてポートフォリオ全体のバランスを整えることができます。
一度に正解の配分を作るより、時間をかけて整える方が、NISAの長期保有とも相性がいい
と考えています。
特に長期投資では、完璧なタイミングで完璧に組み替えることより、ムリなく、継続できることの方が大切です。
NISAは原則ガチホで考える
かなりストレートに言うと、私の考えはこうです。
NISAは利益が出ても、できるだけ売るな。
最大限活用するなら、基本戦略はガチホ。
理由は明確です。
- 利益が出ても非課税で育てられる
- 1,800万円は購入額ベースで考える制度
- 長期保有するほど複利を活かしやすい
- 早く売ると、大きく育った非課税資産を手放すことになる
- 配分調整も、まずは積立先変更で対応できる
こう考えると、NISAは「売って回す制度」ではなく、「持って育てる制度」
だと理解できます。
何があっても絶対に売らないわけではない
もちろん、ここは誤解しないようにしたいです。
私が言いたいのは、「利益が出たという理由だけで売るな」
ということです。
一方で、以下のような場合は売却を検討することも当然あります。
- 投資対象の前提が大きく崩れた
- 個別株の競争力や業績が明らかに悪化した
- 生活防衛やライフイベントで資金が必要になった
- 自分のリスク許容度が変わった
- 一つの資産に偏りすぎて、明らかに不安が大きい
つまり、
売却はゼロではない。ただし、最初に選ぶ手段ではなく、最後の手段として考える。
これが今の私の考え方です。
まとめ|NISAの本質は「非課税資産を育てること」
NISAを最大限活用したいなら、重要なのは単に「枠を埋めること」ではありません。
本当に大切なのは、その枠の中で育った資産を、どれだけ長く非課税で持ち続けられるかです。
私は、NISAの本質をこう考えています。
- NISAは利益が出ても非課税で育てられる
- 1,800万円は資産額ではなく購入額ベース
- 長期保有で複利を活かしやすい
- 早売りは、大きく育った非課税資産を手放す行為になりうる
- 配分調整は、まず売却より積立先変更で考える
だからこそ、
NISAは利益が出ても簡単に売らない。
最大限活用するなら、原則ガチホ。
私はこれが、NISAの強みを最も活かしやすい使い方だと思っています。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]
コメント