AI関連企業を見るうえで、私が繰り返し注目していることがあります。
それは、「AIで、本当に利益を出せるのか?」という問題です。
AIがすごい。
生成AIの利用者が増えている。
データセンター需要が伸びている。
GPUが大量に売れている。
ここまでは、すでに何度も確認されてきました。
しかし投資家としてもう一段先を見るのであれば、
「その巨額投資を、最終的にどうやって利益へ変えるのか」を考えなければなりません。
この問いについては、2025年9月の記事、
AI投資はバブルか?|最新レポートと専門家の見解から個人投資家が取るべき戦略
でも取り上げました。
当時は、AIへの巨額投資が進む一方で、多くの企業ではAI導入がまだ損益改善へ十分につながっていないことを取り上げ、
AIインフラへの投資が、最終的にどのような収益へつながっていくのかを考えました。
それから約1年。
そんな中、2026年9月に非常に興味深いサービスが登場しました。
Meta Platformsが9月8日に公開した、Muse(ミューズ)です。
私は今回のMuseの立ち上がりを、AI投資を考えるうえで一つの重要な材料だと見ています。
Metaが公開した「Muse」とは
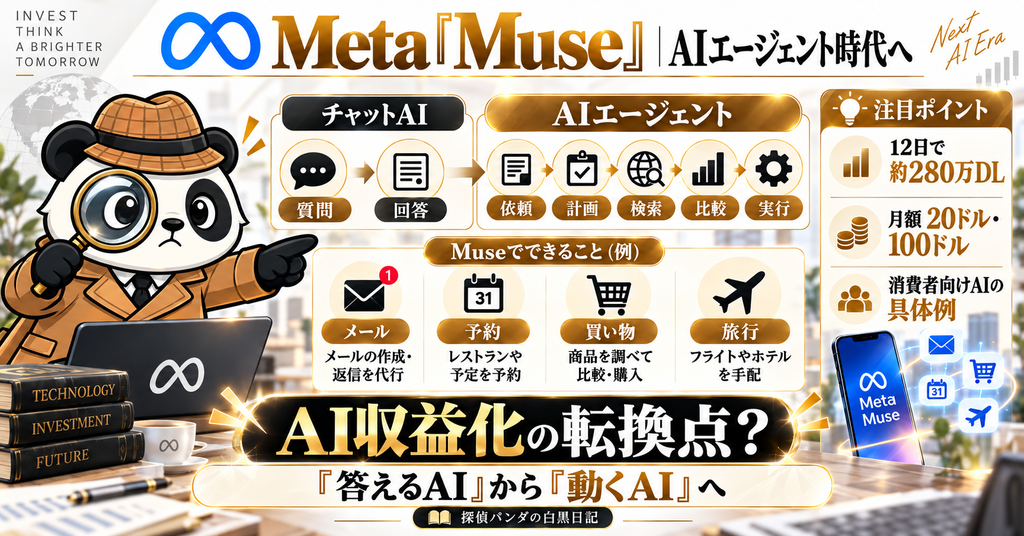
Museは、これまでのChatGPTのようなAIチャットとは少し違います。
もちろん質問に答えたり、文章を作ったりすることもできます。
しかし本質的な違いは、「答える」だけではなく、「実際に行動する」ところにあります。
MetaはMuseを、
Personal AI Agent:パーソナルAIエージェントと位置づけています。
例えばMuseは、
- メールを作成・送信する
- Webサイトを操作する
- フォームへ入力する
- 商品を探して購入する
- 旅行を調べて予約する
- レストランなどを予約する
- カレンダーやメールなど外部サービスと連携する
- 目標を設定し、その進捗を追跡する
- ユーザーに代わって複数の手順が必要な作業を進める
といったことができます。
さらにMuseには専用の仮想環境「Muse Secure VM」が用意されており、その中のブラウザを使ってWebサイトを操作します。
つまり、
「旅行プランを考えて」
で終わるのではなく、
旅行先を調べる
↓
ホテルや交通手段を比較する
↓
条件に合うものを選ぶ
↓
予約手続きまで進める
というところまでAIが担当する世界です。
重要なメール送信や購入などについては、実行前にユーザーへ確認を求める仕組みも用意されています。
「AIに聞く」から「AIに任せる」へ
ここは非常に重要だと思っています。
これまでの生成AIは、人間 → AIへ質問 → AIが回答 → 人間が行動
という構造でした。
しかしAIエージェントは、人間 → AIへ目的を伝える → AIが考える → AIが行動
へ変わります。
例えば、
「来月東京へ2泊3日で旅行したい。予算は10万円以内。ホテルと新幹線を探して」
と頼んだとします。
従来のAIなら、
「おすすめはこちらです」と候補を提示するところまででした。
AIエージェントでは、その先の、
検索・比較・入力・予約・購入
までAIが担当することになります。
エージェント型AIでは、一つの指示から複数段階の計画を立て、外部ツールを使い、結果を確認しながら必要に応じて修正していきます。
これによって、AIが提供する価値そのものが変わります。
単なる「情報」ではなく、時間そのものを買うサービスになっていく可能性があります。
Museは12日間で約280万インストール
そして今回、私が特に注目したのがMuseの初動です。
市場調査会社Apptopiaによる推計では、Museは公開から最初の12日間で、
約280万インストールを記録しました。
さらに条件を揃えて、米国・カナダのiOS版だけを比較すると、
Muse
約180万DL
ChatGPT
約130万DL
となり、ChatGPTのモバイルアプリ公開当初を上回るペースだったとされています。
もちろん、この数字には注意も必要です。
ChatGPTとMuseではリリース時期も市場環境も異なります。
現在は2023年当時より生成AIそのものが広く認知されていますし、MetaにはFacebook、Instagram、WhatsAppという巨大なユーザー基盤があります。
そのため、「MuseがChatGPTより成功した」と単純比較するべきではありません。
それでも、AIエージェントという新しいサービスに、短期間で数百万人が触れた
という事実はかなり重要だと思います。
JPMorganもMuseを高く評価
この立ち上がりについて、ウォール街も反応しています。
JPMorganのアナリストはMuseについて、
ChatGPT以来、最も広く利用される消費者向けAIアプリになる可能性を指摘しています。
もちろん、これは現時点ではあくまで期待です。
280万ダウンロードされたからといって、
280万人が継続利用するとは限りません。
さらに、
ダウンロード数
↓
アクティブユーザー
↓
有料ユーザー
↓
利益
と進むには、まだいくつものハードルがあります。
それでも今回のMuseには、これまでとは少し違うポイントがあります。
それが、「最初から課金モデルが存在する」ことです。
Museには月額20ドル・100ドルの有料プランがある
Museには無料版だけでなく、
月額20ドル
月額100ドル
のサブスクリプションプランが用意されています。
これはAI投資を考えるうえで非常に重要です。
もちろんChatGPTをはじめ、生成AIの有料サブスクリプション自体はすでに存在しています。
したがって、「消費者向けAIから直接課金する世界で初めての事例」というわけではありません。
今回私が注目しているのはそこではありません。
重要なのは、
「AIが仕事を代行すること」に対して、消費者から直接料金を取るモデルが本格的に動き始めたこと
です。
「AIで本当に利益が出るのか」という問題
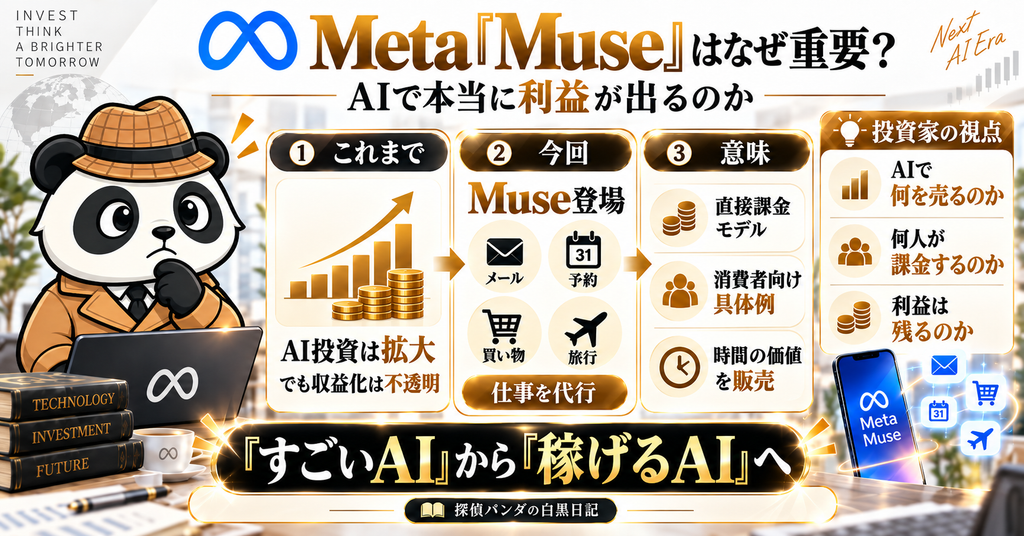
これまでAI相場を見るとき、
AIだから株価が上がる時代から、AIで利益を出せる企業が評価される時代へ移る
と考えてきました。
この点については、2026年5月の記事、
AI相場は終わったのか?BlackRock 2026年Q2株式市場見通しから読む「次の主役」と個人投資家の戦略
でも考えています。
そこで注目したのが、「誰が売上を得て、誰がコストを負担するのか」という点でした。
AIによって売上が増えていても、それ以上にGPUやデータセンターなどへの投資が増えてしまえば、最終的な利益にはつながりません。
特にMetaについては、本業の広告事業が高い利益を生み出す一方、
AIインフラへの巨額投資を最終的にどのように回収するのかが大きな論点になります。
AIへの投資額はすでに非常に巨大です。
Metaだけを見ても、2026年の設備投資見通しは、
1,300億~1,450億ドルです。
さらに2026年第2四半期には設備投資の急増などを背景に、フリーキャッシュフローは前年同期の約85.5億ドルから、7.84億ドルまで減少しました。
だからこそ市場では、
AIへこれだけ巨額のお金を投入して、本当に回収できるのか?
という疑問が常につきまとっています。
これはMetaだけではありません。
- Microsoft
- Alphabet
- Amazon
- OpenAI
そしてAI向け半導体やデータセンターへ巨額投資を続ける企業すべてに関係する問題です。
Museはその問いに対する「一つの具体例」
そこで今回のMuseです。
MuseによってAI投資の収益化問題が解決したとは全く考えていません。
しかし、「AIへ巨額投資して、結局何で稼ぐの?」
という問いに対して、一つの具体的な回答が見え始めたとは感じています。
それが、AIエージェントへのサブスクリプション課金です。
例えば月額20ドルを払うことで、
- メール処理
- 予約
- 買い物
- 旅行手配
- 情報収集
- 各種手続き
などをAIへ任せられる。
仮にこれによって毎月数時間、場合によっては数十時間の時間を節約できるのであれば、
月額20ドルという価格に価値を感じる人は十分存在するでしょう。
ここが単純なチャットAIとの大きな違いだと思っています。
さらに、AI投資という観点ではもう一つ重要なポイントがあります。
それは、
AIエージェントそのものが、従来のチャットAIより大きな計算需要を生み出す可能性がある
ということです。
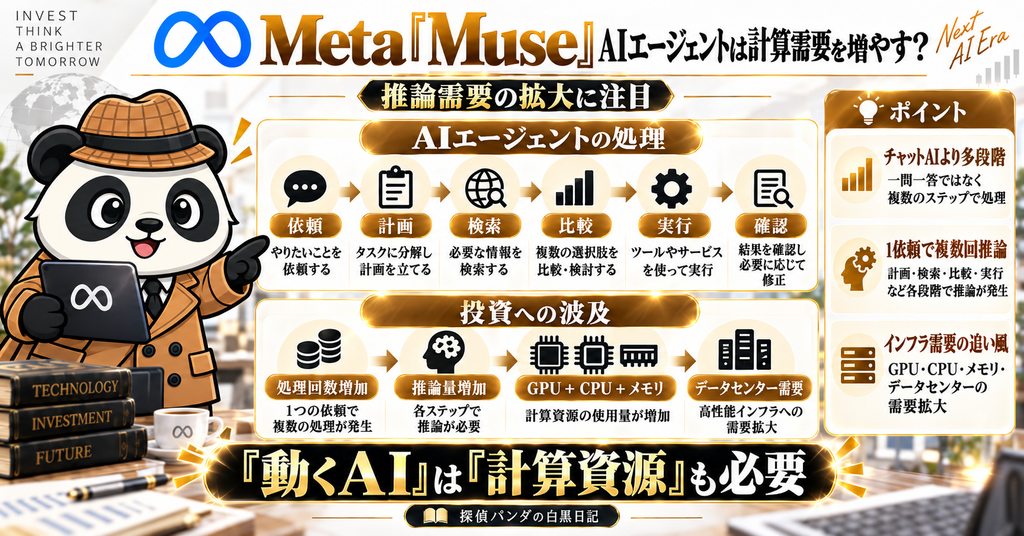
通常のチャットAIであれば、
質問する
↓
AIが推論する
↓
回答する
という一往復で処理が終了するケースも多くあります。
しかしAIエージェントの場合は違います。
例えば旅行を予約するだけでも、
ユーザーの条件を理解する
↓
作業計画を立てる
↓
Webを検索する
↓
複数の候補を比較する
↓
必要であれば再検索する
↓
サイトやアプリを操作する
↓
結果を確認する
↓
問題があれば修正する
↓
再びAIが判断する
↓
最終的な処理を実行する
というように、1つの依頼の中でAIモデルが何度も呼び出される可能性があります。
つまり、
AIエージェントが普及する
↓
1ユーザーあたりのAI処理回数が増える
↓
推論に必要な計算量が増える
↓
GPU・CPU・メモリ・ストレージなどへの需要が増える
↓
データセンター需要がさらに拡大する
という流れも考えられます。
特にAI推論ではGPUだけではなく、長いコンテキストを維持するための高速メモリや、AIエージェントの制御、ツール実行、データ移動などを担うCPU、さらにデータを保持するストレージやネットワークも必要になります。
これまでAIインフラ需要では、
巨大なAIモデルを学習するためのGPU需要が特に注目されてきました。
しかし今後は、
完成したAIモデルを、世界中の数億人・数十億人が日常的に動かすための「推論需要」
がさらに重要になってくる可能性があります。
こちらの記事では、最先端AIを開発するためには大量のGPU、巨大データセンター、電力など、
Compute=計算資源
が必要であり、AI開発競争そのものが設備投資を支える可能性について考えました。
今回のMuseは、それとは別の方向から計算需要を考えさせるニュースです。
前の記事が、より高性能なAIを「作る」ためのComputeだとすれば、
今回注目したいのは、完成したAIを世界中の人々が「使う」ためのComputeです。
AI投資を見るうえでは、今後この両方を考える必要がありそうです。
MuseのようなAIエージェントが成功すれば、AIサービスそのものから売上を生み出す
だけではありません。
そのサービスを動かすために、さらに多くのAIインフラが必要になる可能性もあるからです。
つまりAIエージェントは、
AIの収益化と、AIインフラ需要の拡大という2つの方向からAI投資を支える可能性があります。
もちろん、
モデルの小型化、
推論効率の向上、
専用チップの進化、
ソフトウェア側の最適化
によって、1回の処理に必要な計算コストは今後下がっていく可能性があります。
そのため、「AIエージェントが増えれば、そのままGPU需要が同じ比率で増える」
と単純に考えるべきではないと思います。
重要なのは、
1回あたりのAI処理が効率化する速度以上に、AIを利用する人・回数・処理量が増えるのか
という点。
もしAIエージェントが私たちの日常生活や企業活動の中へ入り込み、人間がこれまで自分で行っていた作業を常時AIへ任せるようになれば、世界全体のAI推論量そのものが大きく増える可能性があります。
MuseをAI投資にとってポジティブなニュースと見る理由の一つです。
AIの価値は「回答の質」から「何時間を返してくれるか」へ
AIエージェント時代になると、サービスの評価基準そのものも変わってくるかもしれません。
これまでは、
「どのAIが一番賢いのか」
「どのモデルのベンチマークが高いのか」が注目されていました。
しかし消費者にとって本当に重要なのは、「そのAIによって自分の生活がどれだけ楽になるか」です。
例えば、
毎週2時間かかっていた作業をAIが代行してくれる。
旅行の比較に3時間使っていたものを10分で終わらせる。
問い合わせの電話をAIが代わりに行う。
面倒な買い物や予約を任せる。
こうなってくると、
AIの価値を、
性能ではなく、節約できた時間で考えられるようになります。
ここに、AIエージェントの大きな収益化可能性があると思っています。
そして利用者にとって便利になればなるほど、その裏側ではAIがより多くの処理を行うことになります。
つまり、
人間が行っていた仕事をAIへ移すことは、人間の作業時間を減らす一方で、AI側の計算需要を増やす
という側面もあります。
この構造が大規模に広がるのであれば、
AIエージェントの普及は単なるソフトウェア市場の拡大ではなく、
半導体・メモリ・サーバー・ネットワーク・データセンターを含むAIインフラ市場全体の成長
にもつながる可能性があります。
Metaにはもう一つ強力な武器がある
そしてMuseを見るうえでもう一つ重要なのが、
Metaのユーザー基盤です。
MetaのFacebook、Instagram、WhatsAppなどを含むFamily of Appsのデイリーアクティブユーザーは、2026年6月時点で、
約36億人に達しています。
これはAIエージェントを普及させるうえで非常に大きな武器になります。
どれだけ優れたAIを作っても、使ってもらえなければ意味がありません。
しかしMetaの場合、
という巨大な既存ネットワークを持っています。
特にMuseはWhatsAppから利用することもできるため、
新しいAIサービスをゼロから普及させる必要がない可能性があります。これはMetaにとってかなり大きな優位性です。
さらに「取引」がAIの中に入ってくる
Museは、単に月額料金だけではありません。
AIが、
商品を探す
↓
比較する
↓
購入する
ところまで担当するようになると、AIそのものが商取引の入り口になっていきます。
今後AIが、
「どの商品を買うか」
「どのホテルを予約するか」
「どのサービスを利用するか」
という消費行動の入り口になれば、その経済的価値はかなり大きくなります。
現在インターネット上でGoogle検索やAmazon、SNSが持っている「消費者への入口」というポジションを、
将来的にAIエージェントが担う可能性があります。
これはかなり大きな変化です。
さらに将来的には、サブスクリプションだけではなく、
- 広告
- 決済
- 取引手数料
- ショッピング
- 企業向けAIサービス
など、複数の収益化手段へ広がっていく可能性も考えられます。
AIエージェントが単なる「便利なアプリ」ではなく、インターネット上の行動を仲介するプラットフォームになれるのか。
ここは今後かなり注目したいポイントです。
「AI投資回収問題」が解決したわけではない
ここは冷静に見ておく必要があります。
Museが好調だからといって、AIへの巨額投資が正当化されたと判断するにはまだ早いです。
今後確認しなければならないことは多くあります。
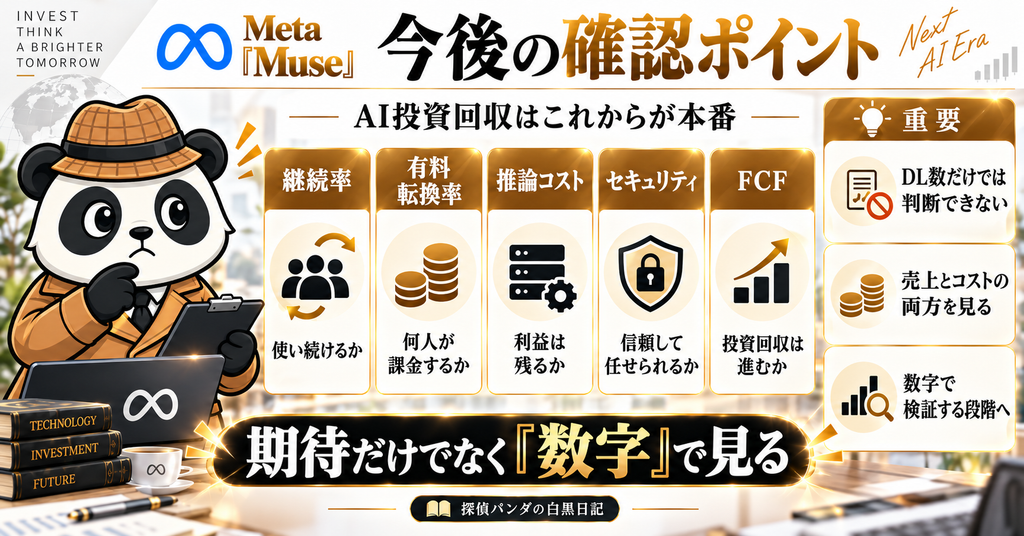
例えば、
① 利用者が継続するのか
ダウンロード数と継続利用者数は別物です。
最初は興味本位で利用しても、その後使われなくなる可能性があります。
② 無料ユーザーを有料ユーザーへ転換できるのか
数百万人が利用しても、有料会員にならなければ直接的な収益は限定されます。
重要なのは、
Paid Conversion Rate:有料転換率です。
③ AIエージェントの運用コストを上回る利益を出せるのか
これはAIエージェント時代には特に重要です。
先ほど説明したように、AIエージェントは1回の依頼に対して複数回の推論やツール操作を行います。
通常のチャットAIよりも、1ユーザーあたりの計算コストが大きくなる可能性があります。
これは半導体やAIインフラ企業にとっては需要拡大というポジティブ材料になる一方、
MetaのようにAIサービスを提供する側から見ると、
運営コスト増加でもあります。
GPU需要が増えることと、MetaがAIで利益を出せることは必ずしも同じではありません。
売上が増えても、
AIを動かすためのGPU、電力、データセンター、ネットワークなどのコストが大きすぎれば利益は残りません。
④ セキュリティとプライバシー
- メール
- 決済
- カレンダー
- 買い物
- 個人情報
AIエージェントが便利になればなるほど、扱う情報も重要になります。
「AIに仕事を任せる」ということは、AIをどこまで信用できるのかという問題と表裏一体です。
今回のニュースをポジティブに見ている
こうした課題を考えても、私は今回のMuseを、AI関連企業にとってポジティブなニュースだと考えています。
理由は単純です。
これまで市場では、
AIに巨額投資する
↓
モデル性能が上がる
↓
でも、その投資をどう回収するのか分からない
という問題がありました。
Museはそこに、
AIに仕事を任せる
↓
ユーザーの時間が節約される
↓
その価値に対して月額料金を払う
という非常に分かりやすい収益モデルを提示しました。
さらに、
AIエージェントが普及する
↓
AIが行う処理回数が増える
↓
推論需要が増える
↓
GPU・CPU・メモリ・データセンター需要が増える
という、AIインフラ側の成長シナリオも考えられます。
今回のニュースは、AIをどう収益化するのかという需要側だけではなく、
AIを動かすためにどれだけ計算資源が必要になるのかという供給側・インフラ側から見ても重要だと思っています。
AI相場は「期待」から「収益化」へ
今後AI関連企業を見るときは、
単純に、
「AI性能が高い」
「新しいモデルを発表した」
というニュースだけでは不十分になってくると思います。
私が今後さらに重視したいのは、
① AIを何人が使っているのか
② 何人が継続利用しているのか
③ 何人がお金を払っているのか
④ 1ユーザーあたりどれだけ売上を生むのか
⑤ AIを動かすコストを差し引いて利益が残るのか
です。
そしてAIエージェント時代には、ここへもう一つ、
「AI利用量・推論量がどれだけ増えているのか」
という視点も加えたいと思います。
AI利用者が増えるだけではなく、一人のユーザーがAIに任せる仕事そのものが増えれば、
1人あたりのAI計算需要も増える可能性があります。
これは、
- NVIDIAなどのGPU
- AI向けCPU
- HBMをはじめとするメモリ
- サーバー
- ネットワーク
- データセンター
- 電力インフラ
など、AIを支える企業を見るうえでも重要な指標になっていくでしょう。
技術の競争から、ビジネスモデルの競争へ。
そして同時に、AIモデルを作る競争から、世界中で大量のAIを動かす競争へ。
少しずつ次の段階へ移っているのではないかと考えています。
MuseはAI投資の「答え」ではなく「一つ目の証拠」
今回の記事で一番伝えたいのはここです。
AIの進化がすべてのAI関連企業に平等な追い風になるわけでもありません。
AIは既存企業にとって新しい成長機会になる一方、既存のビジネスモデルを破壊する側
にもなり得ます。
だからこそ今後は
誰がAIによって利益を増やし、誰がAIによって利益を奪われるのかを見る必要があります。
今回のMuseで重要なのも、
「AIで本当に利益を出せるのか」という問いを、数字で検証できる段階に入り始めたことです。
これまでは、
AIが社会を変える。AIが生産性を上げる。AIは巨大市場になる。
という「期待」が先行していました。
これからは、
実際に何人が使ったのか。
何人がお金を払ったのか。
どれだけ売上になったのか。
AIを動かすために、どれだけの計算資源を使ったのか。
そして最終的にどれだけ利益が残ったのか。
を見る段階に入ります。
ここまで数字として確認できるようになって初めて、AIへの巨額投資が本当に正しかったのか
を評価できるようになると思っています。
まとめ|「AIで本当に利益が出るのか」をこれから確認していく
Metaが9月8日に公開したMuseは、公開からわずか12日間で約280万インストールを記録しました。
JPMorganも、
ChatGPT以来、最も広く利用される消費者向けAIアプリになる可能性を指摘しています。
もちろん、まだ始まったばかりです。
ダウンロード数だけでは成功とは言えません。
- 有料転換率
- 継続率
- AI運用コスト
- セキュリティ
- プライバシー
- 最終的な利益率
確認しなければならないことはたくさんあります。
それでも、「AIに巨額投資して、本当に収益になるのか?」という市場の問いに対して、
「AIエージェントに仕事を任せ、その価値に消費者が直接お金を払う」
という一つの具体的な答えが見え始めたことは重要だと思います。
さらにAIエージェントは、従来のチャットAI以上に複数段階の推論や処理を必要とします。
そのため普及が進めば、
AIエージェント利用増加
↓
推論量増加
↓
GPU・CPU・メモリ需要増加
↓
データセンター需要拡大
という形で、
AIインフラ投資そのものを支える新たな需要源になる可能性もあります。
今回のMuseから見えてきたのは、AIサービスから直接利益を生み出す可能性と、そのAIサービスを動かすための計算需要が拡大する可能性という二つの側面です。
以前から注目している、
「AIだから買われる相場」から、「AIで実際に利益を出せる企業が買われる相場」へ。
今回のMuseは、その変化を考えるうえで非常に興味深い事例です。
これでAI投資に関する疑問がすべて解決したわけではありません。
AI相場の次の焦点は、
「AIがすごいか」ではなく、「AIでいくら稼げるか」。
そして、その先には、「AIが社会に浸透したとき、世界でどれだけの計算資源が必要になるのか」
という新しいテーマも見えてきます。
いよいよAI相場は、期待だけではなく、収益と実需を数字で確認する段階に入ってきたのかもしれません。
あわせて読みたい|AI投資をさらに深く考える
今回の記事とあわせて、以下の記事も参考にしてください。
AIへの巨額投資が進む一方、本当に企業利益へつながっているのか。
AI相場を「期待」だけではなく、収益化という視点から考えた記事です。
AI投資では、
「誰が売上を得て、誰がコストを負担するのか」
を見ることが重要です。
Metaを含む巨大テック企業のAI設備投資と、そこから実際に利益を生み出せるのかを考えています。
最先端AIの開発には、
GPU、
データセンター、
電力、
先端半導体
といった巨大な計算資源が必要です。
今回の記事が「AIを使うためのCompute」だとすれば、こちらの記事では「AIを作るためのCompute」を考えています。

AIの進化は、すべてのテクノロジー企業にとって追い風になるとは限りません。
AIによって成長する企業がある一方、既存ビジネスを破壊される企業も出てきます。
「AI関連だから買う」のではなく、「AIによって誰が利益を得るのか」
を考えるための記事です。
※本記事内で使用している解説画像は、AIを活用して生成したものです。内容は記事本文に合わせて編集・構成しています。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]
コメント