※この記事は、2025年12月に公開した「10年リターン予測を比較|米国株・日本株・新興国株・債券・為替から最適戦略を解説」を、2026年9月時点の最新データをもとに全面更新したものです。
ここ10年を振り返ると、
「米国株を買っておけばよかった」という結果になりました。
S&P500。
NASDAQ。
そして、NVIDIAをはじめとした大型テクノロジー企業。
米国企業が世界の株式市場を牽引し、「長期投資ならS&P500」
という考え方が広がったのも自然だと思います。
では、これからの10年間も同じなのでしょうか。
今回、改めて世界の大手運用会社が公表している長期リターン予測を調べてみました。
確認したのは、
- Vanguard
- J.P. Morgan
- BlackRock
- Goldman Sachs
の4社です。
調べてみると、2025年にこの記事を書いた時とは少し違った景色が見えてきました。
特に興味深いのが、米国株の予測が大きく割れていることです。
Vanguardは今後10年間の米国株について、
年率4.2〜6.2%と比較的慎重です。
一方、BlackRockは10年間の「Starting point」シナリオで、約9.0%
を想定しています。
J.P. Morganは6.7%。
Goldman Sachsは6.5%。
つまり、
同じ米国株を見ているにもかかわらず、約4%から9%まで予測が分かれているということです。
Vanguardの予測は2026年6月末時点で、株価上昇を受けて前四半期より引き下げられました。BlackRockは2026年8月のCMAでAIなどの構造変化を組み込んだ複数シナリオを採用しています。
今回の記事では、
「結局どの会社の予測が正しいのか」を決めることはしません。
むしろ、なぜこれほど予測が違うのか。
そして、どの未来になっても資産形成を続けられるポートフォリオとは何か。
そこまで考えていきます。
- この記事でわかること
- 1.なぜ今「10年期待リターン」を見るのか
- 2.主要4社の10年期待リターンを比較
- 3.なぜ10年予測はここまで割れるのか
- 4.米国株は本当に厳しいのか?
- 5.日本株は今後10年の有力候補なのか
- 6.新興国株は本当に高リターンが期待できるのか
- 7.債券が再び無視できない資産になった
- 8.GOLDは「上がるから持つ」だけではない
- 9.日本人投資家は「為替」を忘れてはいけない
- 10.だからといって「円高になるまで待つ」わけではない
- 11.では、私はどうポートフォリオを作るのか
- 12.米国株を40%持っていれば、米国株上昇の恩恵も受けられる
- 13.配分変更は「売却」より積立先から調整する——NISAを長く育てる
- 14.予測を見て「一番高い資産」を買わない
- 15.分散は「リターンを諦めること」ではない
- まとめ|10年予測は未来を当てるためではない
この記事でわかること
- Vanguard・J.P. Morgan・BlackRock・Goldman Sachsの長期期待リターン
- 米国株の10年予測が4〜9%まで割れる理由
- 日本株・新興国株・債券・GOLDをどう考えるか
- 円高・円安が日本人投資家のリターンに与える影響
- これらを踏まえた私自身のポートフォリオ戦略
1.なぜ今「10年期待リターン」を見るのか
2010年代の投資環境は、
- 低金利
- 低インフレ
- グローバル化
- 巨大テクノロジー企業の成長
といった条件が重なっていました。
その中で米国株、特に大型グロース株は非常に高いリターンを残しました。
しかし、
2026年現在の投資環境はかなり違います。
米国では高金利環境が続き、
2026年9月21日時点の米10年国債利回りは約5%です。
米連邦準備制度理事会のH.15でも、直近の10年物国債利回りは5%近辺にあります。
一方で、
AIへの巨額投資によって企業利益が大きく伸びる可能性もあります。
つまり現在は、
高いバリュエーションと高金利という逆風と、AIによる利益成長という追い風
が同時に存在している状態です。
だからこそ、過去10年間の実績だけを見て、「これからも同じ資産が最も伸びる」
と考えるのは少し危険です。
10年リターン予測を見る意味は、未来を当てることではありません。
今の価格から考えた場合、どの資産にどの程度のリターンが期待されているのかを確認すること。
そして、
自分のポートフォリオが一つの未来に偏りすぎていないかを確認すること。
私はそのために使いたいと思っています。
2.主要4社の10年期待リターンを比較
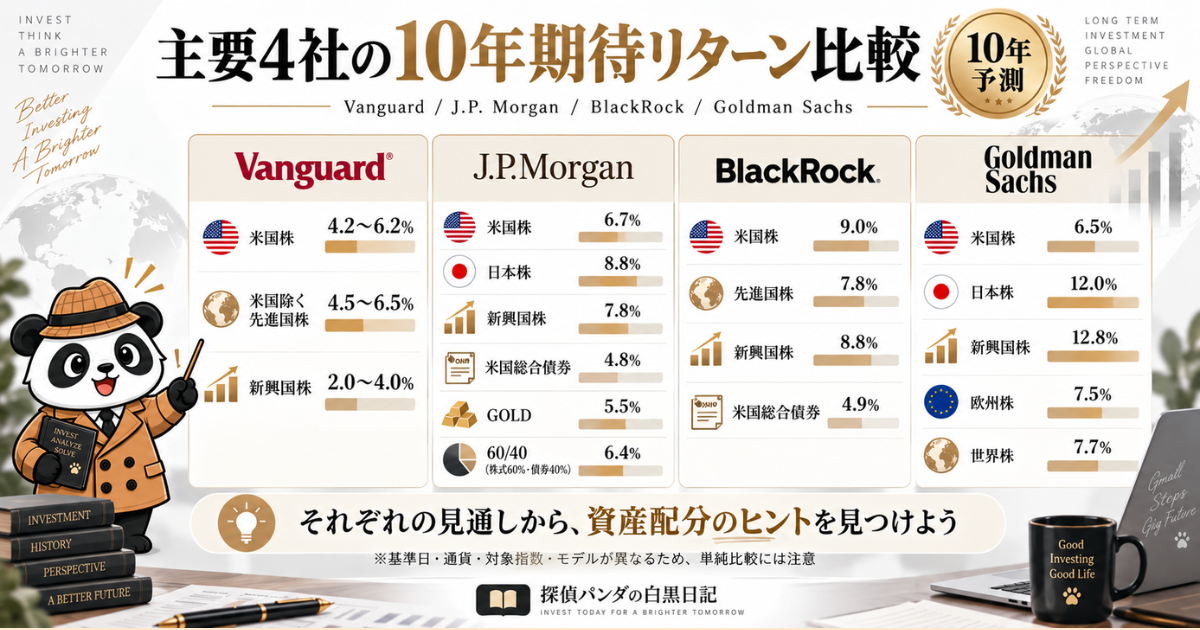
まずは今回調べた4社の予測を整理します。
| 運用会社 | 米国株 | 米国除く先進国 | 新興国株 | 日本株 | 米国総合債券 | GOLD |
|---|---|---|---|---|---|---|
| Vanguard | 4.2〜6.2% | 4.5〜6.5% | 2.0〜4.0% | ― | 前四半期比やや上昇 | ― |
| J.P. Morgan | 6.7% | 7.5% | 7.8% | 8.8% | 4.8% | 5.5% |
| BlackRock | 9.0% | 7.8% | 8.8% | ― | 4.9% | ― |
| Goldman Sachs | 6.5% | 欧州7.5% | 12.8% | 12.0% | ― | ― |
※各社で基準日、対象指数、通貨、予測期間、計算モデルが異なるため、完全な横並び比較ではありません。
Vanguardは2026年6月30日時点で、米国株4.2〜6.2%、米国除く先進国株4.5〜6.5%、新興国株2.0〜4.0%としています。
いずれも株価上昇に伴って前四半期より期待リターンが低下しました。
J.P. Morganの2026 LTCMAでは、米国大型株6.7%、EAFE株7.5%、新興国株7.8%、日本株8.8%。さらに米国総合債券は4.8%、GOLDは5.5%とされています。
また、世界株60%・米国債券40%の60/40ポートフォリオでも、年率6.4%の長期期待リターンを想定しています。
BlackRockの2026年8月CMAでは、米ドルベースの10年で米国株9.0%、先進国株7.8%、新興国株8.8%、米国総合債券4.9%となっています。
BlackRock自身も、現在のCMAではAIなどの「Mega forces」を軸に複数のシナリオを設定していると説明しています。
Goldman Sachs Researchは、世界株について今後10年間で米ドルベース年率7.7%を予測しています。地域別では米国6.5%。
また2025年11月の長期予測では、現地通貨ベースで日本8.2%、新興国10.9%ですが、為替を加味した米ドルベースでは日本12.0%、新興国12.8%とされています。
ここで最も重要なのは、
どの会社の数字が一番高いかではありません。
むしろ、同じ10年後を考えているのに、これだけ数字が違うということです。
3.なぜ10年予測はここまで割れるのか
特に米国株では、
Vanguardの4.2〜6.2%。
BlackRockの9.0%。
と、大きな差があります。
同じ米国株を見ているのに、なぜこれほど予測が違うのでしょうか。
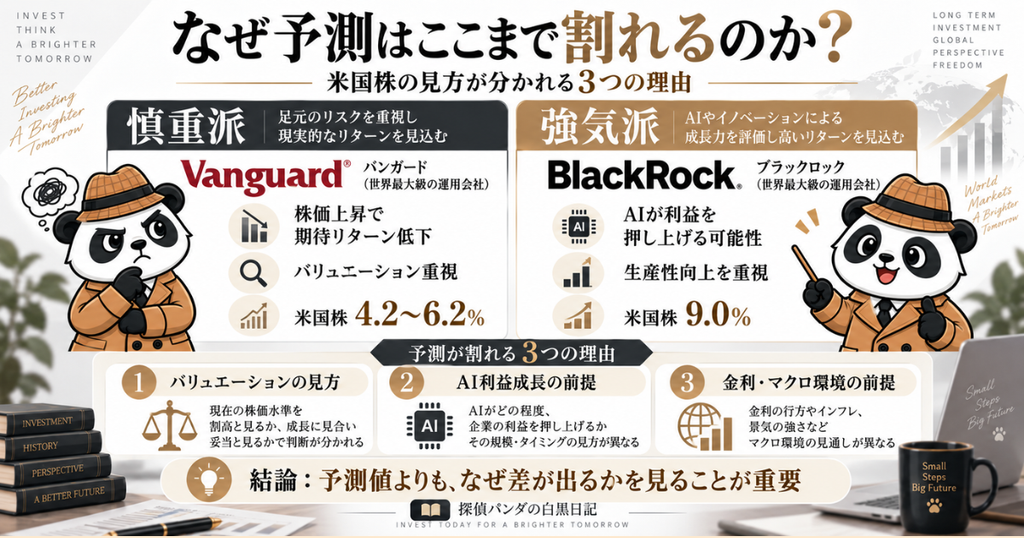
大きな理由は、
バリュエーション、AIによる利益成長、金利やマクロ環境についての前提が違うから
だと考えられます。
Vanguardは「今の価格」を慎重に見る
Vanguardの特徴は、
現在のバリュエーションをかなり重視していることです。
2026年第2四半期に世界の株式市場が上昇したことで、
米国株の期待リターンは、4.9〜6.9%から、4.2〜6.2%へ低下しました。
米国除く先進国株も、5.4〜7.4%から、4.5〜6.5%へ低下。
新興国株も、3.6〜5.6%から、2.0〜4.0%へ低下しています。
これは、「株価が上がったから将来も期待できる」という考え方とは逆です。
株価が上昇すれば、
将来得られるリターンの一部を先に受け取ったとも考えられます。
つまり、良い企業であることと、良い価格で買えることは別という考え方です。
BlackRockはAIによる利益成長を重視
一方、
BlackRockはかなり違った見方をしています。
BlackRockのCMAでは、通常の「Starting point」だけでなく、
AI productivity boomや、Global risk premia riseといった別シナリオも設定しています。
BlackRockは、
AIによる生産性向上が経済成長や企業利益を押し上げる可能性を重視しています。
つまり、現在の株価が多少高くても、企業利益がそれ以上のスピードで成長すれば、高いリターンを実現できる可能性があります。
ここが、Vanguardとの大きな違いだと思います。
4.米国株は本当に厳しいのか?
2025年版の記事では、
「米国株が一番しんどい市場」という表現を使っていました。
しかし、2026年版では少し考え方を変えます。
現在の米国株は、「一番厳しい市場」ではなく、「最も見方が割れている市場」
と考える方が適切だと思います。
S&P500の予想PERは2026年9月18日時点で約19倍まで低下しています。
2025年に22倍を超えていた時期と比べると、バリュエーションはある程度調整しました。
一方、シラーPER(CAPE)は2026年9月18日時点で約40.9倍。
長期的な利益から見ると、依然としてかなり高い水準です。
つまり、短期の予想利益で見ると、以前ほど割高ではない。
長期の歴史から見ると、まだかなり高い。
という二つの見方ができます。
AI企業が利益を伸ばし続けられるか
ここから先の米国株で、
私は最も重要なのが、AIへの投資を本当に利益へ変えられるのかという点だと考えています。
- AIデータセンター
- 半導体
- 電力インフラ
- クラウド
- ソフトウェア
巨大企業による設備投資は続いています。
しかし、投資額が大きくなるほど、市場はその投資から利益が生まれることも求めます。
AI関連企業の利益成長が続けば、株価が横ばいでもPERは低下します。
逆に、設備投資だけが膨らみ、利益が追いつかなければ、
現在の高い評価を維持することは難しくなります。
言い換えると、
BlackRock型の未来になるのか、Vanguard型の未来になるのか。
今後数年の米国株を見る上で、非常に重要なポイントになりそうです。
5.日本株は今後10年の有力候補なのか
日本株については、
比較的高い期待リターンを提示している会社があります。
J.P. Morganでは、日本株の長期期待リターンは、8.8%です。
Goldman Sachsでは、現地通貨ベースで8.2%。ドルベースでは為替効果を含めて12.0%という予測です。
背景には、日本企業の構造変化があります。
- 企業統治改革
- 自社株買い
- 増配
- 持ち合い株の縮小
- 資本効率の改善
長くデフレだった日本経済が、「物価も賃金も動く経済」へ変わりつつあることも重要です。
一方で、日本には新しいリスクもあります。
それが、金利のある世界への回帰です。
日本銀行は2026年9月に政策金利を1.25%へ引き上げ、31年ぶりの高水準となりました。
金利上昇は銀行などには追い風になりやすい一方、
高PER企業や借入依存度の高い企業には逆風になる可能性があります。
したがって、「日本株なら何でもいい」ではなく、これまで以上に企業選別が重要になってくると思います。
6.新興国株は本当に高リターンが期待できるのか
今回の比較で、米国株以上に意見が分かれているのが、新興国株です。
Goldman Sachsでは、現地通貨ベース10.9%、米ドルベース12.8%。
J.P. Morganは7.8%。
BlackRockは8.8%。
かなり高い期待リターンです。
ところが、
Vanguardは、2.0〜4.0%です。
この差はかなり大きいです。
新興国には、
- 人口増加
- 高い名目経済成長
- インドの成長
- 中国の構造改革
- 台湾・韓国を中心とした半導体産業
といった魅力があります。
一方で、
- 通貨下落
- 政治リスク
- 株主還元
- 企業統治
- 資本流出
といった問題もあります。
ここで重要なのは、
GDPが成長することと、株主が高いリターンを得ることは同じではないということです。
私は新興国について、「次に一番上がるから持つ」というより、
将来の世界経済の成長地域をポートフォリオへ取り込むために持つ
という考え方が合っていると思っています。
7.債券が再び無視できない資産になった
2026年の長期投資を考えるうえで、
大きく変わった資産があります。
それが、債券です。
ゼロ金利時代には、債券へ投資してもほとんど利回りが得られませんでした。
しかし現在は違います。
米10年国債利回りは、2026年9月時点で約5%です。
J.P. Morganの2026 LTCMAでは、米国総合債券が4.8%。米国投資適格社債が5.2%。米国ハイイールド債が6.1%。
という長期期待リターンになっています。
一方、米国大型株は6.7%。
もちろん、株式と債券ではリスクも値動きも違います。
しかし、
株式6〜7%。
債券4〜5%。
という世界であれば、債券を保有する意味はかなり大きくなります。
実際、J.P. Morganの2026 LTCMAでは、
世界株式60%+米国債券40%のポートフォリオでも、
期待年率リターンは、6.4%です。
私は、「株より債券を買うべき」ということではなく、
債券をポートフォリオへ入れることの機会損失が以前よりかなり小さくなった
と考えています。
8.GOLDは「上がるから持つ」だけではない
2026年版では、
GOLDについても独立して考えます。
J.P. Morganは、GOLDの長期期待リターンを、5.5%としています。
前年の4.5%から引き上げられました。
ただし、私はGOLDについて、「期待リターンが高いから持つ資産」
とは考えていません。
株式は、企業が利益を生みます。
債券は、利息を生みます。
一方、
GOLDには企業利益も利息もありません。
その代わり、
- 通貨不安
- 財政不安
- インフレ
- 地政学リスク
- 金融システムへの不安
といった場面で、他の資産とは違う動きをする可能性があります。
2026年9月22日時点の金価格は約4,344ドル。
現在は高金利とドル高が逆風となっています。
短期的には下落する可能性も当然あります。
それでも、GOLDを、
長期ポートフォリオの中では、リターン競争をする選手ではなく、
他の資産がうまくいかない時に備える保険に近い存在と捉えています。
9.日本人投資家は「為替」を忘れてはいけない
ここまで紹介した期待リターンの多くは、
米ドルベースです。
しかし、日本に住み、最終的に円で資産を使うのであれば、
円ベースのリターンを考える必要があります。
2026年9月22日時点のドル円は、約157円です。
例えば、現在を1ドル=157.33円として、10年後の為替レートをいくつか想定してみます。
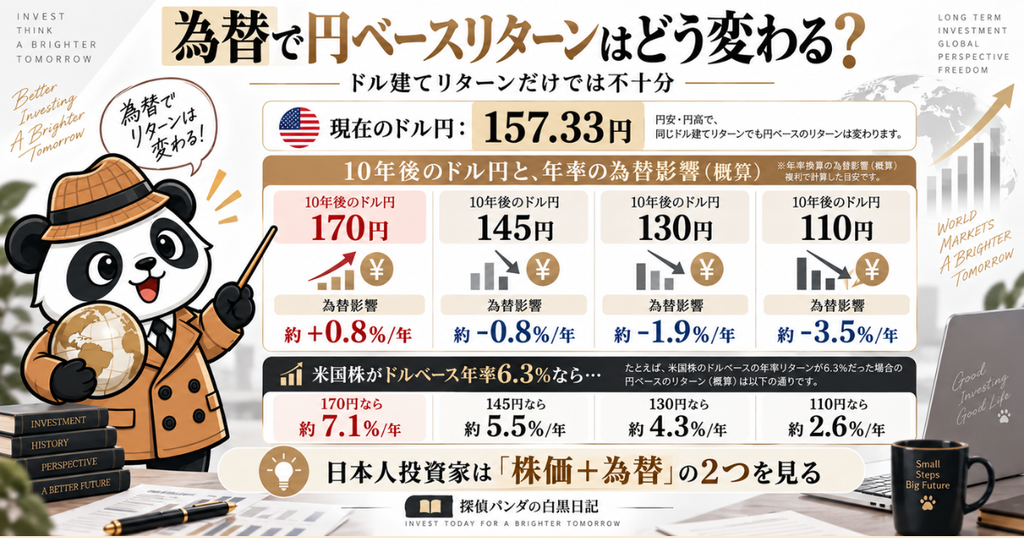
| 10年後のドル円 | 為替だけの年率影響 | 米国株がドルベース年6.3%の場合 |
|---|---|---|
| 170円 | 約+0.8%/年 | 約7.1%/年 |
| 145円 | 約-0.8%/年 | 約5.4%/年 |
| 130円 | 約-1.9%/年 | 約4.3%/年 |
| 110円 | 約-3.5%/年 | 約2.6%/年 |
例えば、
米国株そのものが今後10年間、ドルベースで年率6.3%成長したとしても、
ドル円が157円から130円へ円高になれば、
円ベースの年率リターンは、概算で約4.3%まで低下します。
110円まで円高になれば、約2.6%です。
逆に、
170円まで円安が進めば、円ベースでは約7.1%になります。
つまり日本人投資家は、
「米国株が何%上がるか」だけを考えてはいけないということです。
最終的な結果は、
株価 × 為替で決まります。
10.だからといって「円高になるまで待つ」わけではない
ここで重要なのは、「将来円高になるかもしれないから米国株を買わない」
という話ではありません。
為替を正確に予測することは、株価の予測以上に難しいと思っています。
実際、長期的なドル安を予測する運用会社がある一方、
2026年9月現在は、日銀が利上げをしてもドル円は157円前後です。
短期と長期では、全く違う動きをする可能性があります。
だから私は、為替についても、当てにいかないという考え方です。
円安局面では、米ドル資産へ一気に資金を移さない。
円高になれば、外貨資産を買いやすくなる。
しかし、長期積立そのものは続ける。
という形で対応していきたいと思っています。
11.では、私はどうポートフォリオを作るのか
ここまで、
- 米国株
- 日本株
- 新興国株
- 債券
- GOLD
- 為替
を見てきました。
では、実際の投資行動へどう落とし込むのか。
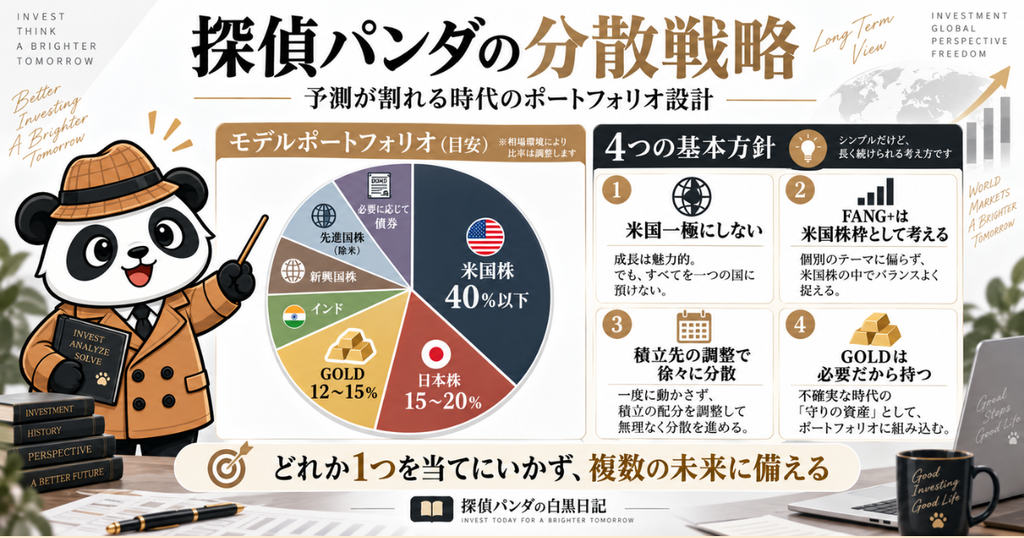
私自身の中期的な目標としては、
米国株は、ポートフォリオ全体の40%程度を一つの目安にしています。
日本株は、15〜20%程度。
GOLDは、10〜20%を基本。
残りを、
米国以外の先進国。
新興国。
インド。
そして必要に応じて債券や個別株やETFへ分散していく考え方です。
もちろん、
相場環境によって多少変わります。
ここで重要なのは、米国株を否定しているわけではない、ということです。
12.米国株を40%持っていれば、米国株上昇の恩恵も受けられる
仮に、
BlackRockの予測に近い未来になり、
米国株が今後10年間、
年率9%程度成長したとします。
米国株を40%持っていれば、
その恩恵は十分に受けられます。
一方、Vanguardの予測に近い未来になり、
米国株のリターンが4〜6%程度にとどまった場合。
- 日本株
- 米国以外の先進国
- 新興国
- GOLD
- 債券
といった資産が、ポートフォリオを支えてくれる可能性があります。
つまり、米国株を捨てるのではなく、米国株だけに賭けない。という考え方です。
「13.配分変更は『売却』より積立先から調整する——NISAを長く育てる」だけに、画像挿入位置を入れた形で整えます。
13.配分変更は「売却」より積立先から調整する——NISAを長く育てる
もう一つ、私が重要だと思っているのが、ポートフォリオを変える方法です。
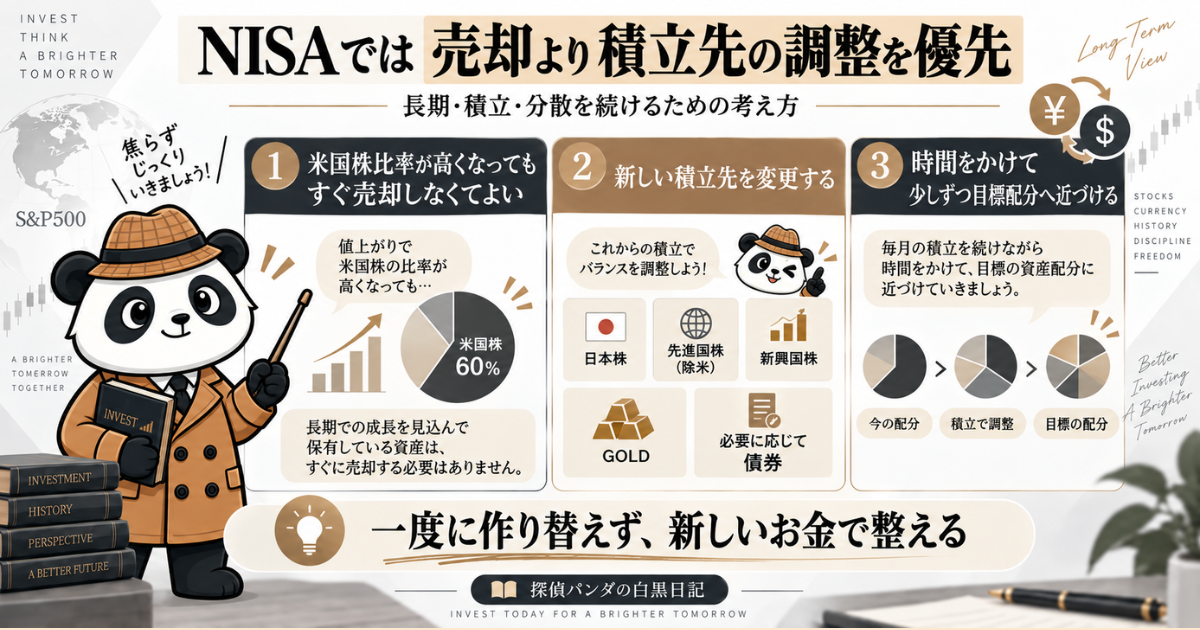
「米国株比率を下げたい」と思ったからといって、保有しているS&P500などをすぐに売却する必要はないと考えています。
特にNISAでは、非課税で保有できるメリットをできるだけ長く活かしたいからです。
NISAの非課税保有限度額は購入額ベースで管理されるため、
保有資産が値上がりして1,800万円を超えても、その利益まで含めて非課税で運用を続けることができます。
つまり、NISAは「1,800万円までしか運用できない制度」ではなく、「1,800万円を元手に、その後の値上がりや複利の恩恵を非課税で育てられる制度」とも考えられます。
そのため私は、長期保有する前提が変わっていない資産については、できるだけ売却せず、
- 日本株
- 米国以外の先進国株
- 新興国・インド
- GOLD
- 必要に応じて債券
などへ新しい積立資金を振り分けることで、少しずつ資産配分を整える方法を基本にしたいと考えています。
「米国株が増えすぎたから米国株を売る」のではなく、次に入れるお金を、足りない資産へ振り分ける。
そうすることで、NISA内で育っている資産をそのまま保有しながら、時間をかけてポートフォリオ全体のバランスを整えることができます。
14.予測を見て「一番高い資産」を買わない
長期期待リターンの表を見ると、
どうしても、一番数字の高い資産に目が行きます。
Goldman Sachsだけを見るなら、新興国株をもっと買いたくなります。
BlackRockだけを見るなら、米国株をもっと買いたくなります。
Vanguardだけを見るなら、株式全体に対して慎重になりたくなります。
しかし、10年後、誰の予測が正しかったのかは、今の時点では分かりません。
実際、2026年の各運用会社の予測を横断すると、米国株だけでもおよそ3%台から9%まで大きな差があります。
対照的に、米国総合債券の予測は4%台後半に比較的集中しています。
これは、株式の将来リターンには、
- 企業利益
- バリュエーション
- 経済成長
- AI
- 金利
- 政策
- 投資家心理
- 地政学リスク
といった非常に多くの変数が存在するからです。
だからこそ、期待リターン予測を、「答え」として使わない。
自分のポートフォリオがどの未来に弱いのか確認するための道具
として使うのが良いと思っています。
15.分散は「リターンを諦めること」ではない
分散投資というと、「リターンを少し犠牲にして安全性を高めるもの」
というイメージがあります。
米国株が勝つかもしれない。
日本株が勝つかもしれない。
新興国株が勝つかもしれない。
AIによって世界の株式市場全体が上昇するかもしれない。
高金利が続いて、債券が強い時代になるかもしれない。
財政不安や通貨価値低下によって、GOLDがさらに評価されるかもしれない。
円高になるかもしれない。円安が続くかもしれない。
このすべてを、
正確に予測することはできません。
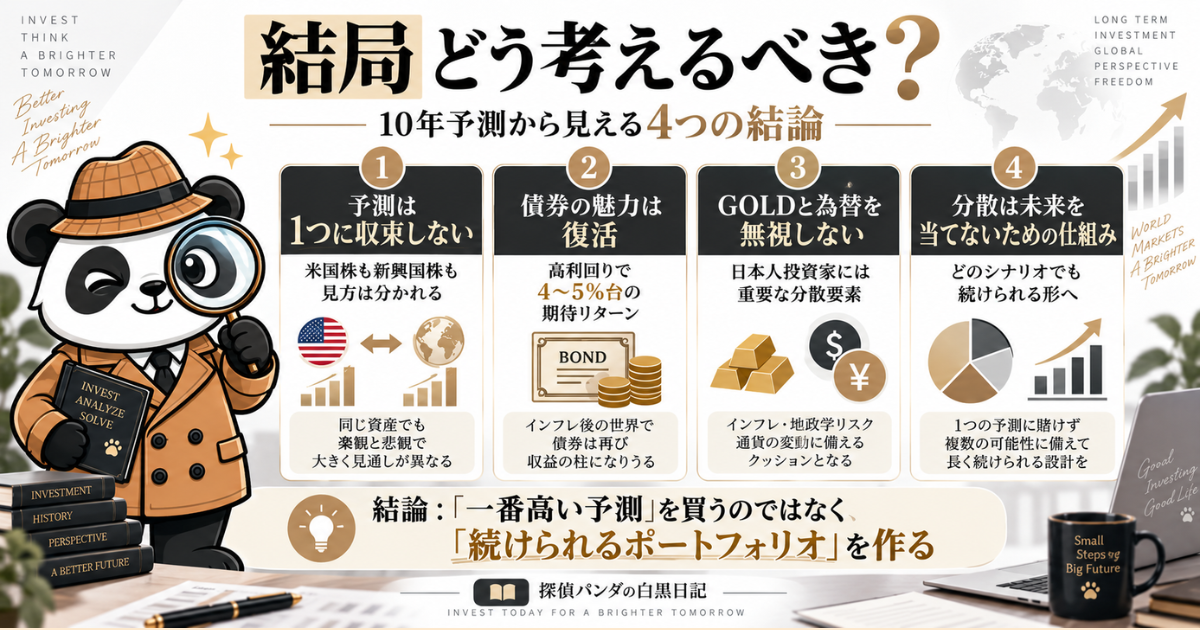
分散とは、未来を当てなくても資産形成を続けるための仕組み。
私はそう考えています。
まとめ|10年予測は未来を当てるためではない
2026年9月時点の長期期待リターンを調べてみると、
2025年にこの記事を書いた時よりも、さらに興味深い結果になりました。
当時は、
「米国株より非米国株」という比較的分かりやすい構図に見えていました。
しかし現在は、
- Vanguardは米国株に慎重
- BlackRockは米国株にかなり強気
- J.P. Morganはその中間
- Goldman Sachsは非米国株、とくに新興国に強気
と、プロの間でも意見が大きく分かれています。
さらに、債券では4〜5%程度のリターンが期待できる環境になり、
GOLDもJ.P. Morganでは5.5%の長期期待リターン。
日本人投資家には、円高・円安という為替の影響もあります。
だからこそ、
今回の記事を更新して改めて感じたのは、「一番高い予測を探すこと」にそれほど意味はない
ということです。
重要なのは、予測が外れた時でも、
資産形成を続けられること。
米国株が伸びても大丈夫。米国株が伸びなくても大丈夫。
円高でも大丈夫。円安でも大丈夫。
株式が低迷しても、債券やGOLDなど別の資産がある。
そのような状態を作ることです。
私はこれからも、
- 米国株
- 日本株
- 米国以外の先進国
- 新興国・インド
- GOLD
そして必要に応じて債券。
それぞれの役割を考えながら、長期・積立・分散を続きたいと思っています。
10年後。
Vanguardが正しかったのか。
J.P. Morganが正しかったのか。
BlackRockが正しかったのか。
Goldman Sachsが正しかったのか。
それとも、
全社外れているのか。
答え合わせをするのも、長期投資の面白さなのかもしれません。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント