S&P500は高い。
米国債利回りも高い。
2026年10月の市場は、少し不思議な状態になっています。
10月2日時点のS&P500は7,722.72。
年初来では約12.8%上昇し、史上最高値まで1%以内という水準にあります。
一方で、
米国10年債利回りは5%を突破。
10月1日には一時5.342%まで上昇し、2002年以来、実に24年ぶりの高水準をつけました。米財務省の公式データでも、10月2日の10年債利回りは5.28%となっています。
ここで、一つ疑問が出てきます。
リスクを取らなくても米国債で5%近い利回りを得られるなら、わざわざ高値圏のS&P500を買う必要はあるのか?
これは今の市場を考えるうえで、かなり重要な問いだと思っています。
これまで、
- S&P500のPER
- シラーPER
- 企業利益
- AI投資
- 為替
など、さまざまな角度から米国株を見てきました。
しかし今回は少し視点を変えます。
株式そのものが高いか安いかではなく、債券と比較してどうなのか。
そこで見るのが、株式の益回りです。
先に結論。
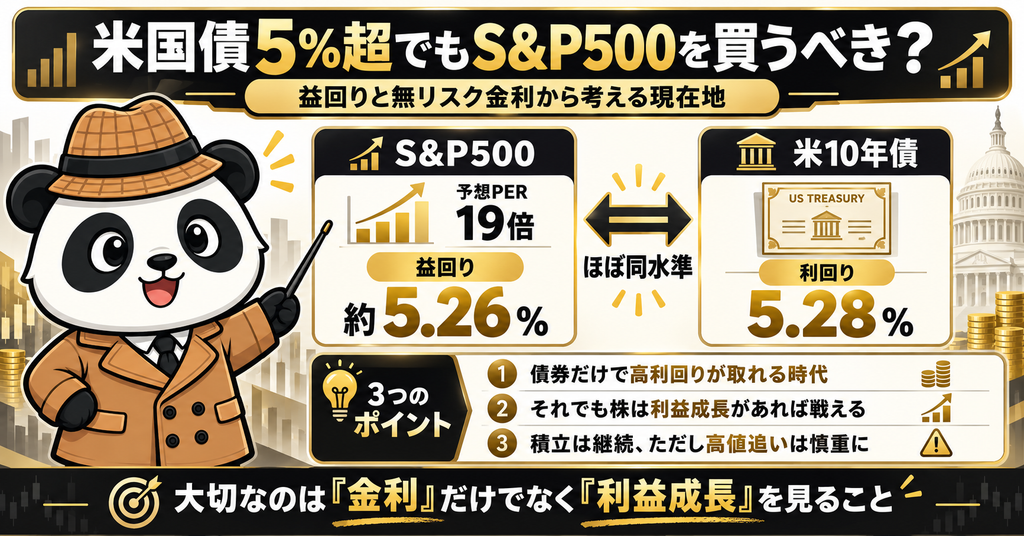
米国債利回りが5%を超えたからといって、S&P500の積立を止める必要はない。ただし、「株なら何でも買えばいい」という環境では明らかになくなっている。
今のS&P500を支えているのは、低金利ではありません。
企業利益の成長です。
だからこそ今後は、「株価が上がっているか」よりも、利益が株価についてこられるかを見る必要があります。
いま何が起きているのか
まず現在地を整理します。
2026年10月2日時点。
米国10年債利回りは5.28%。
30年債は5.67%。
さらに10年物TIPS、つまり物価連動国債から見た実質金利も2.92%まで上昇しています。
これはかなり高い水準です。
一方、S&P500は高値圏。
通常であれば、金利がここまで上がれば、
株式市場にはかなり強い下落圧力がかかっても不思議ではありません。
それでもS&P500は崩れていません。
なぜか。
理由の一つが、企業利益の強さです。
FactSetによると、2026年第3四半期のS&P500企業の利益は前年同期比29.5%増が予想されています。
これが実現すれば、
3四半期連続で25%を超える利益成長。さらに8四半期連続の2桁利益成長となります。
今のS&P500は「金利が低いから上がっている相場」ではなく、「高い金利を利益成長で耐えている相場」と見る方が近いと思います。
これは非常に重要な違いです。
そもそも「益回り」とは何か
PERについては、投資をしている方なら一度は聞いたことがあると思います。
株価収益率。
株価が利益の何倍まで買われているかを見る指標です。
例えば、PER20倍。これは企業の1年間の利益に対して、
株価が20倍まで買われているということです。
では、これを逆にするとどうなるでしょうか。
PERの逆数が「益回り」
計算は非常に簡単です。
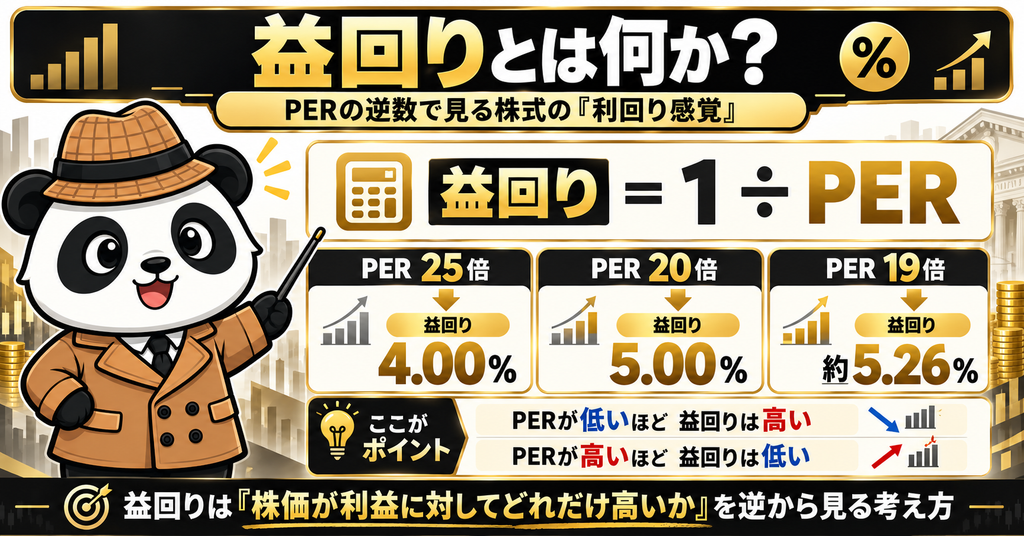
益回り = 1 ÷ PER
例えば、PER20倍なら、
1 ÷ 20=5%。
つまり、PER20倍の株式市場は、
利益ベースで考えると約5%の益回りを持っているという見方ができます。
PERが低くなるほど益回りは高くなり、
PERが高くなるほど益回りは低くなります。
| PER | 益回り |
|---|---|
| 25倍 | 4.00% |
| 22倍 | 4.55% |
| 20倍 | 5.00% |
| 19倍 | 5.26% |
| 18倍 | 5.56% |
| 17倍 | 5.88% |
| 15倍 | 6.67% |
ここで、米国債と比較できます。
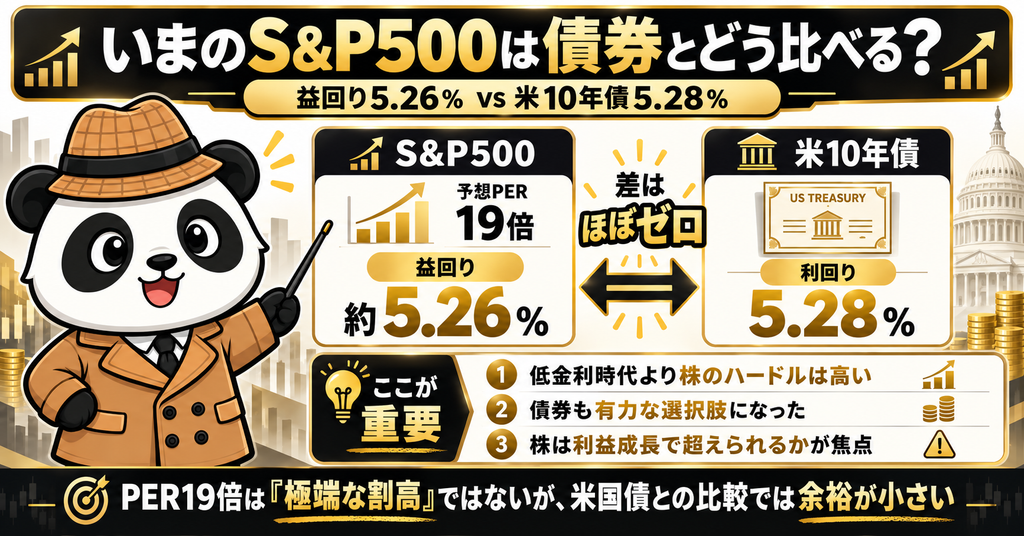
今のS&P500の益回りは約5.26%
FactSetによると、2026年10月初めのS&P500の予想PERは、19.0倍。
ちなみに、
5年平均は19.8倍。
10年平均は19.1倍です。
PERだけを見ると、「ものすごく割高」という水準ではありません。
むしろ、過去5年平均より少し低い。
では、19倍を益回りに変えてみます。
1 ÷ 19=約5.26%
です。
一方、10月2日の米国10年債利回りは、5.28%。
S&P500の予想益回り 約5.26%
米国10年債利回り 約5.28%
ほぼ同じです。
むしろわずかながら、米国債の方が高い。
今、S&P500の「利益から見た利回り」と米国10年債利回りの差は、ほぼゼロになっています。
これは今の市場を見るうえで、かなり面白いポイントです。
「だったら米国債でいいのでは?」
当然、そう思います。
例えば、100万円を投資するとします。
S&P500。値上がりするかもしれない。下落するかもしれない。
企業利益が悪化するかもしれない。
30%下落する可能性だってあります。
一方で米国債。信用リスクは極めて低いと考えられ、
現在5%を超える利回りがあります。
単純に考えれば、「米国債でいいのでは?」
となります。
実際、これは株式市場にとって大きな問題です。
Reutersも、現在の高金利について、債券が株式に対する競合資産になり、
株式のバリュエーションを圧迫すると指摘しています。
低金利時代には「株を買わなければ資産が増えない」という環境でした。しかし、5%の米国債が存在する世界では、株式は「債券以上のリターンを出せる理由」を求められます。
ここが、2020~2021年頃とは大きく違います。
「益回り5.26%=株のリターン5.26%」ではない
益回り5.26%というのは、
S&P500を買えば年間5.26%儲かる、という意味ではありません。
あくまで、現在の株価と予想利益から計算した利益利回りです。
株式には、企業利益の成長があります。配当があります。自社株買いがあります。
そして、
PER自体が上昇したり低下したりします。
例えば、今後S&P500企業の利益が毎年10%増える。
一方で株価がそれほど上がらない。そうなれば、
PERは低下します。益回りは上昇します。
逆に、利益が増えないのに株価だけ上がる。
そうすると、PERは上昇。益回りは低下します。
株式と債券の最大の違いは、株式の「E=利益」は成長する可能性があるということです。
ここを無視すると、
「5.28%の債券の方が5.26%の株より有利」という単純すぎる結論になります。
なぜ今のS&P500は高金利に耐えられているのか
では、10年債5%超でも、
なぜS&P500は高値圏にいるのでしょうか。
答えは、やはり利益です。
FactSetによれば、2026年第3四半期の予想EPSは、四半期中に1.4%上方修正されました。
通常、決算期が近づくにつれてアナリスト予想は下方修正される傾向があります。
過去5年では、四半期中に平均2.2%下方修正。
過去10年では、平均2.5%下方修正されています。
今回は逆です。
さらに、第3四半期の利益成長率予想は29.5%。
2026年通年では、32.4%の利益成長が予想されています。
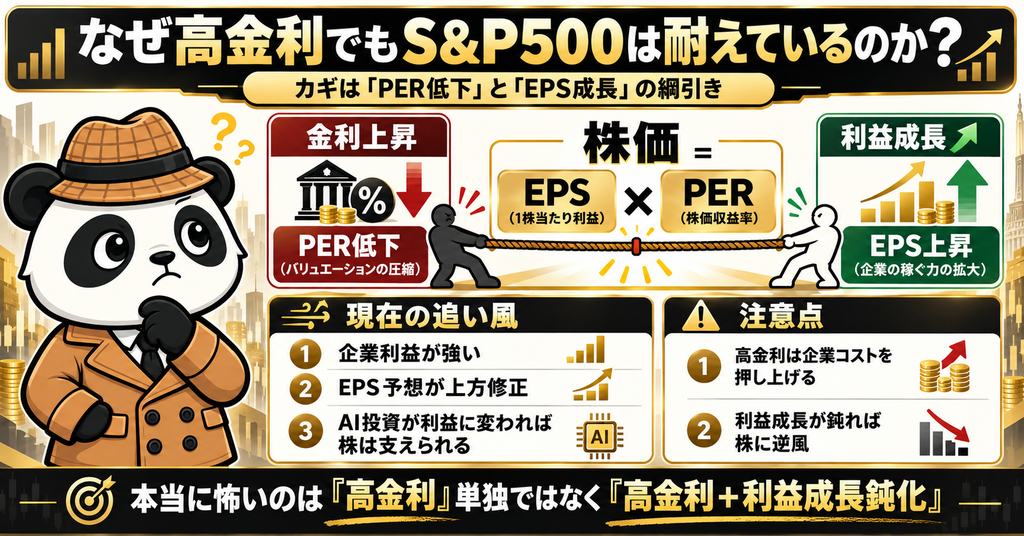
金利上昇によってPERが圧縮されても、EPSが増えているため、株価が耐えられている。
イメージすると、株価=EPS×PERです。
例えば、
EPSが100。
PER20倍。
株価は2,000。
金利上昇でPERが18倍まで低下しても、
EPSが120まで増えれば、
120×18=2,160。
PERは下がったのに、株価は上がります。
これが今の米国株を見るうえで最大のポイントです。金利だけではなく、「金利上昇によるPER低下」と「利益成長によるEPS上昇」の綱引きを見る必要があります。
だから今は「PERだけ」を見ても分からない
PER19倍。
これだけを見れば、10年平均程度。それほど高くないように見えます。
しかし、10年債が5.28%。
これは話が違います。
同じPER19倍でも、10年債が2%の世界と、5%の世界では、
株式の魅力はまったく違います。
例えば10年債利回りを5.25%で固定して、PERだけを変えてみます。
| S&P500予想PER | 益回り | 10年債5.25%との差 |
|---|---|---|
| 21倍 | 4.76% | -0.49% |
| 20倍 | 5.00% | -0.25% |
| 19倍 | 5.26% | +0.01% |
| 18倍 | 5.56% | +0.31% |
| 17倍 | 5.88% | +0.63% |
| 16倍 | 6.25% | +1.00% |
かなり分かりやすいと思います。
PER21倍なら、
債券利回りの方がかなり高い。
17倍まで下がれば、
株式側に余裕が出てくる。
今のPER19倍という水準は、「割安だから安心」というより、米国債との比較ではかなりギリギリの場所にいる、と私は見ています。
金利5%はS&P500にどう効くのか
高金利が株式に影響するルートは、一つではありません。
まず、説明したように、
債券との競争があります。
安全性の高い資産から5%取れるなら、株式にはより高い期待リターンが求められます。
次に、企業の資金調達コスト。
借金の金利が高くなる。社債の調達コストが上がる。設備投資の採算ラインも上がる。
特に現在のAI相場では、
巨大テック企業やデータセンター関連企業による巨額の設備投資が続いています。
Reutersは、企業のAI拡張に伴う債券発行も長期金利上昇の一因になっていると報じています。
さらに、
- 住宅ローン
- 自動車ローン
- 企業融資
さまざまな金利が上がれば、
経済そのものにもブレーキがかかります。
金利5%は、
PERだけの問題ではありません。企業利益にも遅れて効いてくる可能性があります。
AI投資が利益に変わるかがさらに重要になる
ここから、現在のAI相場についてです。
高金利でも、AI企業が圧倒的な利益を生み続けるなら、
問題ありません。
例えば、5%で資金調達して、その資金から20%、30%の利益を生み出せる。
それなら投資する価値があります。
しかし、巨額のデータセンター投資を続けた結果、
売上が伸びない。利益も増えない。キャッシュフローも悪化する。
となれば話は変わります。
Reutersも今回の決算期について、
AIハイパースケーラーの設備投資計画の修正が最重要ポイントの一つになるとしています。
金利5%時代のAI相場では、「AIにいくら投資したか」ではなく、「その投資からいくら利益を生み出したか」が問われます。
ここは、今後のS&P500を見るうえでも、かなり重要になると思っています。
「無リスク金利」という言葉にも注意したい
記事タイトルでは、
分かりやすく、
米国債を「無リスク金利」と表現しました。
金融理論上、米国債利回りはリスクフリーレートの代表としてよく使われます。
ただし、日本人投資家にとって、
本当に無リスクかというと、そうではありません。
特に重要なのが、為替です。
10年米国債を5%で買っても、円高ドル安が10%進めば、
円換算ではその影響を受けます。
さらに、10年債を満期前に売却するなら、
金利変動によって債券価格も変動します。
「米国債5%=日本人投資家が毎年安全に5%儲かる」という意味ではありません。為替リスクと価格変動リスクは別に考える必要があります。
この点は、S&P500でも同じです。
米国資産を円で買う以上、為替から完全には逃れられません。
ではS&P500を売って米国債に乗り換えるべきか
少なくとも、長期投資を目的としているなら、
「10年債が5%を超えたからS&P500を全部売る」
という判断はしません。
理由は単純です。10年債利回りは固定できます。
しかし、
企業利益の成長には上限がありません。
S&P500企業が、
- AI
- 自動化
- 半導体
- クラウド
- 医療
- 金融
さまざまな分野で利益を成長させ続けるなら、
長期では株式の方が大きなリターンを生む可能性があります。
一方で、債券利回り5%の意味も無視しません。
今の米国債5%は「S&P500を売る理由」ではなく、「S&P500に求めるハードルが以前より高くなった」と考えるのが近いと思います。
実際の投資行動
ここからは、私自身の投資行動です。
私の基本方針は変わりません。
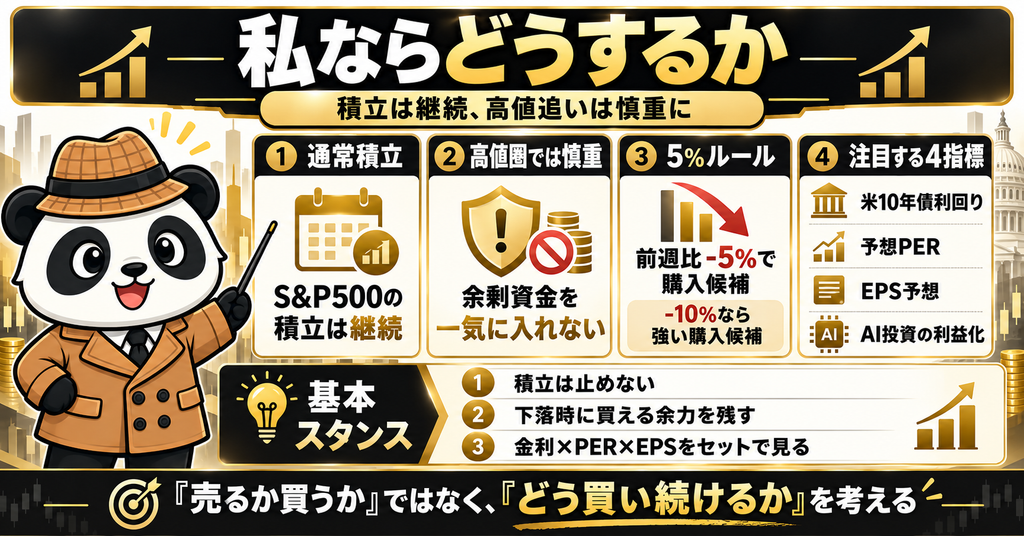
S&P500の通常積立は続けます。
高値だから積立を止める。
金利が高いから積立を止める。
そうした市場予測による積立停止は、基本的にはしません。これはこれまでの投資方針とも同じです。
ただし、スポット購入については別です。
今のように、S&P500が史上最高値圏。
10年債が5%超。益回りとの差がほぼゼロ。という局面で、
余剰資金を一気にS&P500へ入れる必要はないと思っています。
そこで使うのが、これまで続けている、
5%ルールです。
S&P500が前週末比で大きく下落した場合、
-5%でスポット購入候補。
-10%なら、
より強い購入候補として考えます。
「積立は止めない。しかし、高値圏で焦って余剰資金まで投入しない。下落したときに買える余力を残す。」これが今の私の基本スタンスです。
今後見るのは「株価」よりこの4つ
今後のS&P500について、単純な株価だけでは判断しません。
見るポイントは4つです。
| 指標 | 現在の意味 |
|---|---|
| 米10年債利回り | 5%台が定着するか |
| S&P500予想PER | 金利上昇でも19倍前後を維持できるか |
| EPS予想 | 上方修正が続くか |
| AI設備投資の利益化 | CAPEXが売上・利益・CFにつながっているか |
特に重要なのは、
金利とEPSをセットで見ることです。
金利5%でも、EPSが30%増えるなら、
株価は耐えられる可能性があります。
逆に、金利5%のまま、EPS予想が下方修正され始める。これはかなり警戒します。
本当に怖いのは「高金利」単独ではありません。「高金利+利益成長鈍化」が同時に起きることです。
3つのシナリオで考える
今後について、大きく3つに分けて考えます。
強気シナリオ
10年債利回りが5%を下回る方向へ低下。
一方、企業利益は高成長を維持。
この場合、金利低下によるPER上昇と、EPS成長が両方効きます。
S&P500にはかなり良い環境です。
中立シナリオ
10年債は5%前後で高止まり。
しかし、企業利益も強い。
この場合、PER拡大は期待しにくい。
その代わり、EPS成長によって株価が上がる。
私は現在、最も現実的なのはこの「高金利でも利益が株価を支える相場」だと考えています。
弱気シナリオ
10年債利回りがさらに上昇。
同時に、企業利益予想が下方修正。
AI設備投資の採算にも疑問が出る。
この場合、PER低下とEPS低下が同時に起こります。
これは、株式市場にとってかなり厳しい。
私なら特に、米10年債5.5%超が定着するかは警戒して見ます。
これは絶対的な暴落ラインではありません。
あくまで、株式の要求リターンがさらに高くなり、
バリュエーションへの圧力が一段強まりやすい水準としての監視ポイントです。
「債券か株式か」ではなく、両方の価格を比べる時代へ
ゼロ金利時代。
株式投資には、「TINA」
という言葉がありました。
There Is No Alternative.
株以外に選択肢がない。という意味です。
しかし今は違います。
10年米国債が5%。
30年債が5.6%台。
現金に近い短期債にも高い利回りがある。
投資家には、選択肢があります。
だからこそ、株式市場も変わります。
これからは「S&P500は上がるか?」だけではなく、「5%の債券があるのに、それでもS&P500を買う理由は何か?」を考える必要があります。
そして今のところ、
その答えは、企業利益の成長。ここにあると思っています。
まとめ|S&P500は「金利5%を超えても買える」のか
最後にまとめます。
2026年10月。米国10年債利回りは、5%を超えています。
一方、S&P500の予想PERは約19倍。
益回りにすると、約5.26%。10年債利回り5.28%と、ほぼ同じです。
株式を持つことによる、目先の利回り上の優位性は、かなり小さくなっています。
それでも、S&P500は高値圏にあります。
理由は、企業利益が伸びているから。2026年第3四半期は、約29.5%の利益成長が予想されています。
今の相場は、
高金利を利益成長で乗り越えられるのか。そこが問われています。
だから私は、
S&P500の積立を止めません。
しかし、高値で焦って大量に買うこともしません。
通常積立。余力を残す。下落時にはルールに従って追加する。
そして、
金利だけでも、PERだけでもなく、金利×PER×EPSを見る。
5%の米国債が存在する世界では、S&P500は「ただ持っていれば上がる資産」ではなく、企業が利益成長によって5%というハードルを超え続けられるかが問われる資産になっています。
それでも、
米国企業が利益を伸ばし続ける。その前提を信じるのであれば、
S&P500を長期資産の一つとして持ち続ける選択肢になるのではないでしょうか。
※本記事で使用している一部の図解画像は、内容を分かりやすくする目的で生成AIを利用して作成しています。数値や図解内容については、記事本文および公的機関・各種公開資料をもとに整理しています。
関連記事
- 〖2026年6月版〗S&P500は割高なのか?AI相場・雇用統計・SpaceX IPOから米国株の現在地を考える
- 〖2026年3月〗S&P500は割高?5つの指標とバフェット指数で徹底検証
- 5%ルール投資法の始め方|初心者でも迷わず買える下落時の最強戦略
- 〖米国債を考える③〗長期金利・ドル・Gold・Bitcoinから考える——これからの投資行動をどうするか
- 円高はS&P500投資の敵なのか?40年の歴史から考える「為替」と長期投資
参考資料
FactSet「S&P 500 Earnings Season Preview: Q3 2026」では、2026年第3四半期の予想利益成長率29.5%、2026年通期32.4%、予想PER19.0倍などを確認しています。
米国債利回りは米財務省のDaily Treasury Par Yield Curve Ratesを使用。2026年10月2日は10年債5.28%、30年債5.67%です。
市場環境についてはReutersの2026年10月2日付記事を参考にしています。S&P500は年初来約13%上昇する一方、長期金利上昇が株価バリュエーションへの主要な逆風となっています。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント