最近、為替の流れに変化が見え始めています。
2026年7月にはドル円が160円台まで円安方向に進みました。
しかしその後、日米による円買い介入や日銀の利上げ観測などを背景に円高が進み、9月には一時1ドル=152円台まで円が買い戻されました。
ただし、そのまま円高が続いているわけではありません。
9月18日には日銀が政策金利を1.25%へ引き上げたものの、今後の追加利上げに慎重な姿勢と受け止められ、ドル円は一時158円台まで再び円安方向へ戻りました。
為替は簡単ではありません。
そして今後は、もう一つ考えておきたい問題があります。
ドルそのものの価値です。
米国では財政赤字と政府債務が拡大しています。
CBO(米議会予算局)は2026年度の財政赤字を約1.9兆ドル、GDP比5.8%と予測しています。
さらに政府が保有する公的債務は2026年のGDP比101%から、2036年には120%まで上昇するとしています。
もし今後、
米国財政への懸念
↓
米国債への信認低下
↓
ドル資産への依存低下
↓
ドル安
という流れが強まるのであれば、
長く低迷してきた円が、ドルに対して相対的に価値を取り戻す可能性もあります。
そうなったとき、
S&P500を積み立てている日本人投資家はどうすればいいのでしょうか。
円高になる前に米国株を売るべきなのか。
為替ヘッジをするべきなのか。
それとも、
長期投資なら為替をあまり気にしなくてもいいのでしょうか。
今回は1985年まで歴史を遡り、
ドル建てS&P500と円建てS&P500を比較しながら、日本人投資家にとって「為替とは何なのか」を考えてみます。
先に結論
今回調べて、私の考えはかなりシンプルになりました。
為替は「無視していい」のではありません。
しかし、長期投資家が為替を当てにいく必要性も低いと考えています。
確かに現在の為替の値動きは、円建て資産にとって小さいとは言い難いです。
1年、3年、5年という期間では、
為替によってS&P500のリターンは大きく変わります。
場合によっては、S&P500が上昇しているのに、円換算ではマイナス
になることさえあります。
しかし40年という時間まで伸ばすと、
株式そのものが生み出す利益成長や配当再投資の複利が非常に大きくなります。
つまり、
短期では為替が主役になることがある。
超長期では株式の成長が主役になりやすい。
というのが今回の結論です。
「円建てS&P500」とは何なのか
S&P500は米国の指数なので、基本的にはドルで動いています。
しかし私たち日本人がS&P500へ投資する場合、
最終的な資産価値は円で考えることになります。
例えばS&P500が、
+10%
上昇したとします。
同時にドル円が、
100円 → 110円になれば10%程度の円安です。
日本人投資家から見ると、株価上昇+円安の両方が追い風になります。
おおまかには、
1.10 × 1.10 = 1.21
なので、円換算では約+21%になります。
反対に、
100円 → 90円と10%円高になれば、
1.10 × 0.90 = 0.99
なので、
S&P500自体は10%上昇しているのに、円換算ではほぼトントンです。
これが為替リスクです。
1985年からドル建てと円建てを比較
1985年を100として、
S&P500の配当込みトータルリターンとドル円を組み合わせて、
2025年までの推移を比較しました。
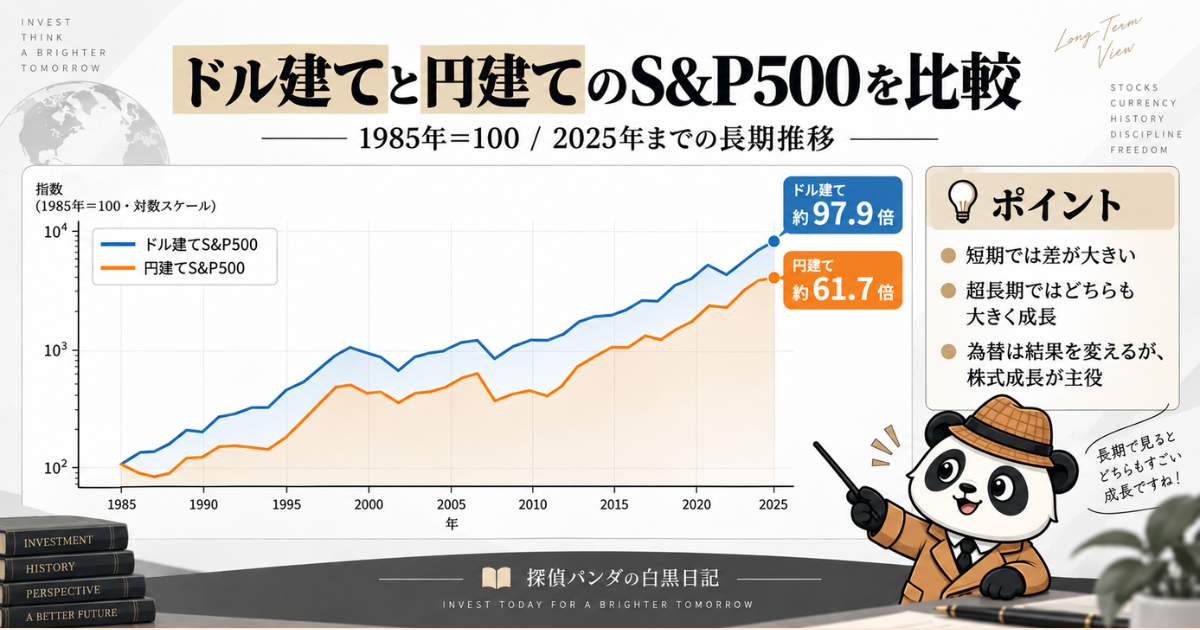
※為替には年間平均ドル円を使用した概算です。厳密な日次バックテストではありません。
結果はかなり興味深いものになりました。
1985年を100とすると、
2025年には、
| 1985年 | 2025年 | 約40年間の倍率 | |
|---|---|---|---|
| S&P500・ドル建て | 100 | 約9,790 | 約97.9倍 |
| S&P500・円建て | 100 | 約6,167 | 約61.7倍 |
年率リターンでは、
ドル建て:約11.83%
円建て:約10.58%
となりました。
差は、年間約1.25ポイント。決して小さくありません。
97.9倍と61.7倍なので、最終資産にはかなり大きな差が生まれています。
つまり、「長期なら為替の影響はゼロ」
というわけではありません。
40年間ではS&P500の成長が圧倒している
ここでもう一つ重要なのが、
1985年当時のドル円です。
1985年は、1ドル=200円を大きく超える水準でした。
その後プラザ合意をきっかけに円高が進み、1995年には年間平均で約94円。
2011〜2012年には80円近辺まで円高が進みました。
つまり1985年に米国株を買った日本人は、
その後長期間、かなり大きな為替逆風を受けています。
それにもかかわらず、円建てS&P500は、100 → 約6,167まで成長しました。
ここが今回の重要なポイントです。
為替の影響がなかったのではありません。
為替によって大きく削られながらも、
株式そのものの長期成長が、それ以上に大きかったということです。
短期では「為替はノイズ」とは到底言えない
40年間の数字だけを見ると、
「やっぱり為替なんてあまり気にしなくていいのでは?」
と思うかもしれません。
しかし、年ごとに分解すると景色が全く違います。
1985〜2025年の41年間について、
円建てリターン − ドル建てリターンを計算しました。
円建てとドル建ての年間リターン差0より上なら、円建ての方が良かった年。
0より下なら、ドル建ての方が良かった年です。
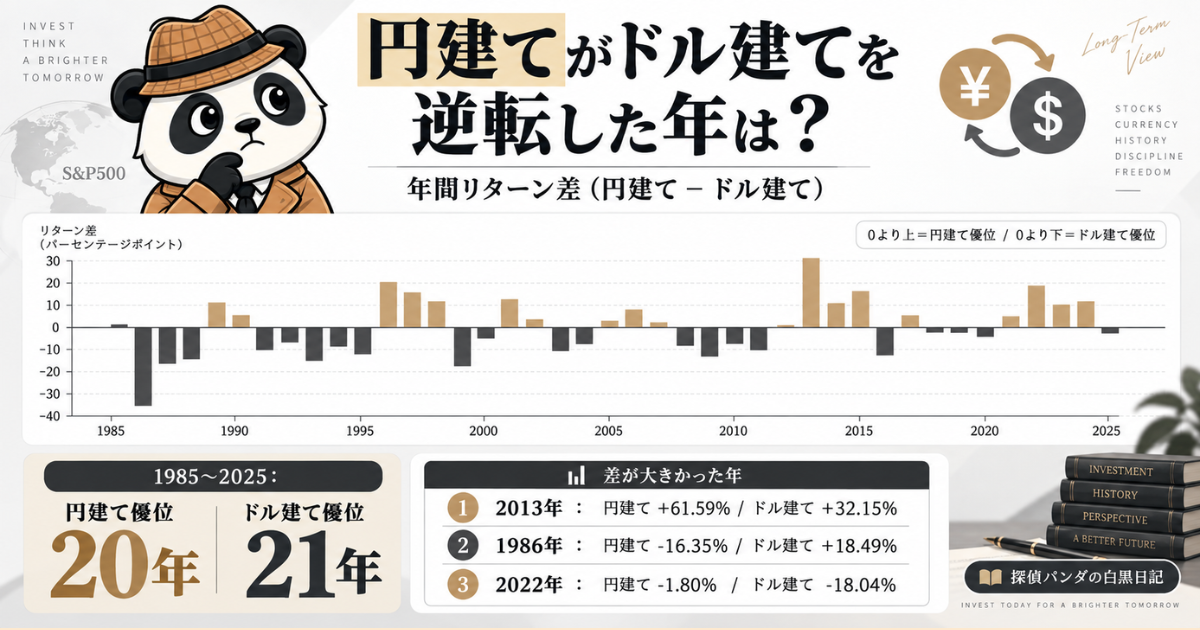
結果は、
円建てが上回った年:20年
ドル建てが上回った年:21年
でした。ほぼ半々です。
1986年——株が上がったのに日本人はマイナス
最も分かりやすい例が1986年です。
S&P500はドル建てで、+18.49%上昇しました。
普通に考えれば、かなり良い年です。
ところが、急激な円高が進みました。為替要因は約、-29.4%。
その結果、
円建てS&P500は、-16.35%となりました。
つまり、米国株は約18%も上昇したのに、日本人投資家の円換算資産は約16%減ったということです。
短期において、為替の影響がどれほど大きいかが分かります。
反対に2013年は円安が巨大な追い風
逆の例もあります。
2013年。
S&P500は、+32.15%でした。
これだけでも非常に強い相場です。
しかし同時に、大幅な円安が進みました。
為替要因は約、+22.3%。
結果、円建てS&P500は、+61.59%となりました。
ドル建てとの差は、約29ポイントです。
つまり、
同じS&P500を持っているだけなのに、円で評価すると60%以上増えた
ということになります。
2022年も非常に面白い
2022年は、
S&P500が、-18.04%下落しました。
FRBによる急速な利上げが大きな逆風になった年です。
普通なら日本人投資家も大きな損失になるはずです。
しかしこの年、猛烈な円安が進みました。
為替要因は約、+19.8%。
その結果、円建てS&P500の下落率は、約-1.8%にまで縮小しました。
これは非常に重要です。
為替は、リターンを悪化させるだけではありません。
暴落時のクッションになることもあるのです。
円高は日本人投資家にとって本当に悪なのか
ここで少し考えてみます。
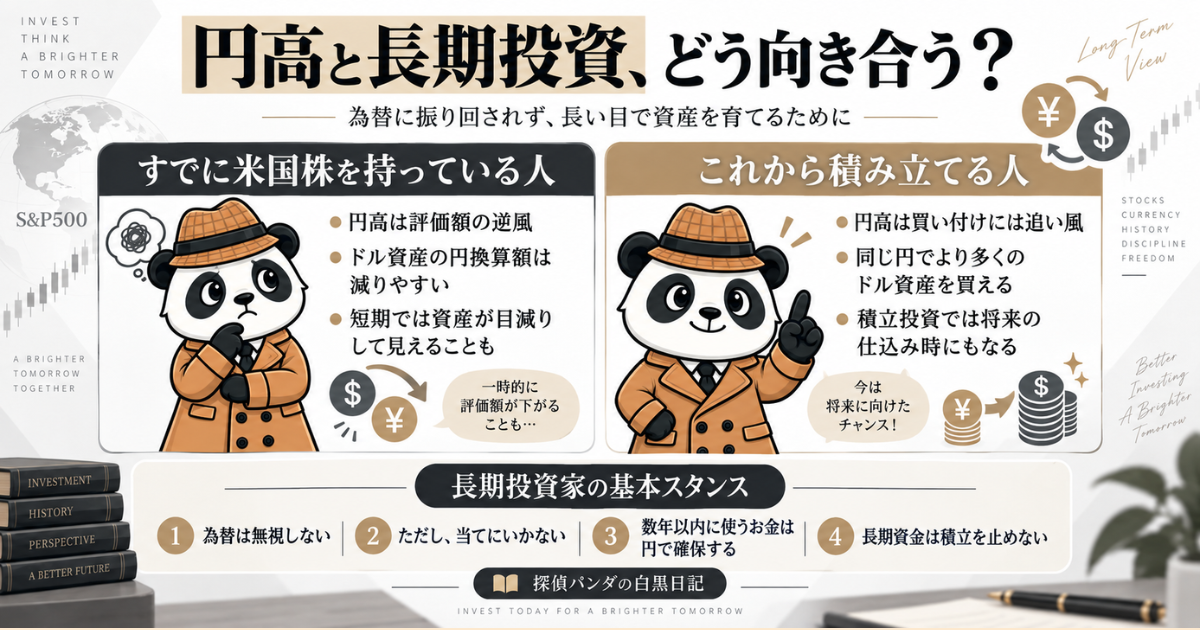
海外資産をすでに大量に持っている人からすると、円高は基本的にマイナスです。
ドル建て資産の円換算額が減るからです。
例えば、1ドル160円から130円になれば、ドルの価値は円換算で約19%低下します。
S&P500が横ばいなら、円建て資産も約19%減ります。
しかし、
これから資産を積み立てる人にとっては、意味が変わります。円高になれば、
同じ100万円でより多くのドル資産を買えるからです。
つまり、円高は、既に持っている外貨資産にとっては逆風。
これから買う外貨資産にとっては追い風です。積立投資では、この両面を見る必要があります。
今後ドルは本当に弱くなるのか
ここについては慎重に考える必要があります。
米国財政への懸念が強まっているのは事実です。
CBOによると、2026年度の財政赤字は約1.9兆ドル。
公的債務はGDP比101%。2036年には120%まで上昇すると予測されています。
2026年度最初の11か月だけでも、財政赤字はすでに約2兆ドルに達しています。
- 米国債の供給増加
- 利払い負担
- 高い長期金利
こうした問題が続けば、
将来的にドルへの信認が揺らぐ可能性を考える必要はあります。
以前の記事でも、「米国財政と米国債」について考えてきました。
しかし、ここで一つ重要な注意点があります。
「ドル離れ=ドル崩壊」ではない
最近、「脱ドル」「ドル離れ」という言葉を見る機会が増えました。
しかし実際の数字を見ると、
もう少し冷静に考える必要があります。
IMFによると、世界の外貨準備に占めるドル比率は、
2026年第1四半期で、57.13%でした。
2025年第4四半期の56.42%から、むしろ上昇しています。
つまり、世界が一斉にドルを捨てているという状況ではありません。
長期的にはドルのシェアが低下してきたのは事実ですが、
現在も世界最大の準備通貨です。
金の保有を増やす中央銀行が増えていることと、ドルが直ちに基軸通貨ではなくなることは、
分けて考えた方がいいと思います。
円高になる条件も単純ではない
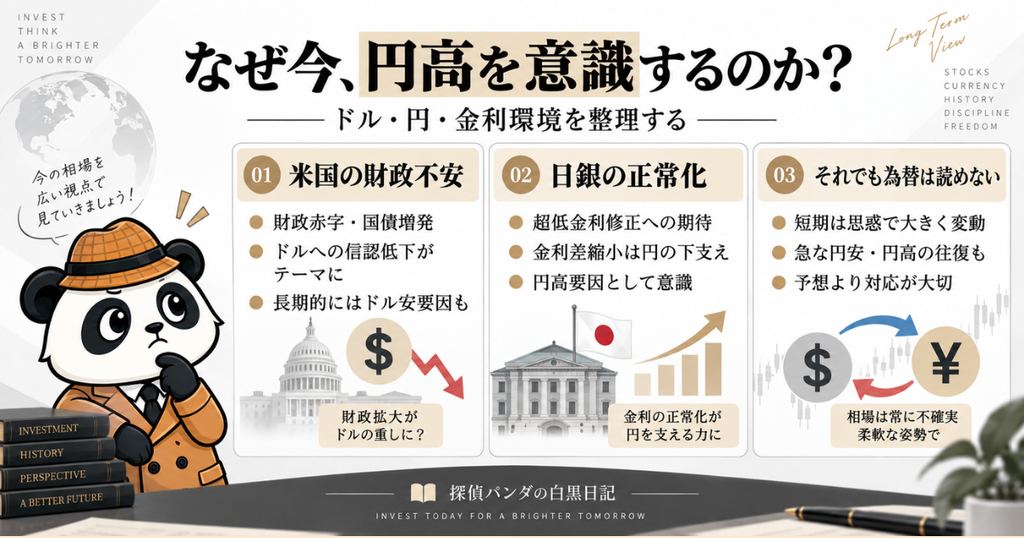
一方、日本では日銀が2026年9月に政策金利を1.25%へ引き上げました。
31年ぶりの水準です。
円高要因としては、
- 日銀利上げ
- 日本の実質金利改善
- 海外投資資金の日本への回帰
- 米国財政への懸念
- ドル資産からの分散
などが考えられます。
しかし、米国でもインフレ圧力が再び強く、FRBは9月に政策金利を3.75〜4.00%へ引き上げました。
まだ日米金利差は存在しています。
実際、9月上旬には152円台まで円高になったものの、
日銀会合後には158円台まで戻りました。
つまり、「これから円高になる」と決めつけるのも危険です。
為替を予想する必要はない
ここまで調べて、長期投資における為替の向き合い方について、
私の考えはこうなりました。
為替は見る。しかし、為替を当てることを投資戦略の中心には置かない。
ドル円が160円だからS&P500を買わない。
130円になるまで現金で待つ。
円高になりそうだから全部売る。
こうした投資判断は、
結局、為替予測に資産形成を依存させることになります。
しかし歴史を見ると、
円高と円安は何度も入れ替わっています。
そして為替の転換点を継続的に当てることは非常に難しい。
1985年に「円高になるから米国株を買わない」と判断していたら
1985年、
ドル円は200円を大きく超えていました。
結果論で見れば、その後100円以下まで円高になります。
つまり、「これから円高になる」
という予想自体は、完全に正しかったわけです。
しかし、その予想を理由に、「S&P500は買わない」と判断していたらどうでしょうか。
2025年までのS&P500は、ドル建てで約98倍。
円換算しても、約62倍になりました。
つまり、為替予想は当たっていても、投資判断は間違うことがある
ということです。
これは非常に重要だと思います。
「円高になるか」より「何を持つか」
資産形成では、
「いくら持っているか」だけではなく、「何を持っているか」が重要だと考えてきました。
為替も同じです。
円だけ。
ドルだけ。
どちらか一方へ賭ける必要はありません。
- 米国株
- 日本株
- 米国以外の海外株
- GOLD
- Bitcoin
- 債券
- 現金
複数の資産を持つことで、特定の通貨だけに依存しない資産構成を作ることができます。
今回の検証から分かるのは、
ドルだけに依存することも同じように考える必要があるということです。
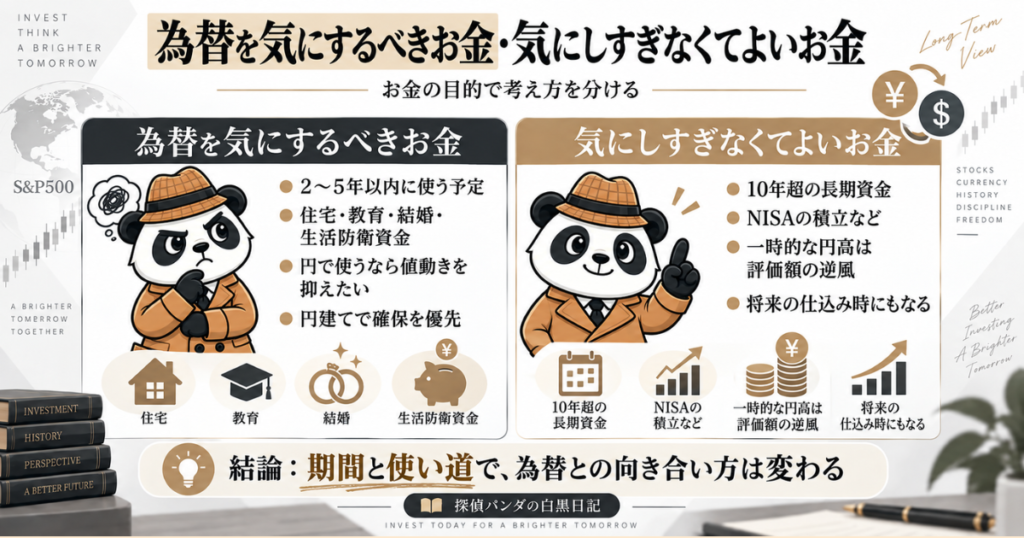
長期投資家が為替を気にするべき場面
それでは、
長期なら本当に為替を一切見なくていいのでしょうか。
私はそうは考えていません。
特に、数年以内に円で使う予定のお金については為替リスクを考える必要があります。
例えば、
- 住宅購入
- 結婚資金
- 学費
- 退職後の生活費
10年後、20年後ではなく、
2〜3年後に円で必要になるお金なら、
S&P500+ドル円という二つの価格変動を抱える必要はありません。
逆に、20年、30年後を目的とした資産形成なら、短期的な円高による評価額の減少より、
長期的な企業成長を逃してしまうリスクの方を考える必要があります。
私たちは為替とどう向き合えばいいのか
今回の歴史を振り返って、
最終的には次の考え方に落ち着きました。
- 短期では為替を無視しない
- 長期では為替を予想しすぎない
- 円高なら海外資産を安く買える側面も見る
- 数年以内に使うお金は円で確保する
- ドルだけ、円だけに依存しない
- 長期の資産形成では積立を止めない
為替は、
敵でも味方でもありません。
その時々で、資産リターンを増幅させたり、減少させたりする存在です。
まとめ——為替は「無視する」のではなく「当てにいかない」
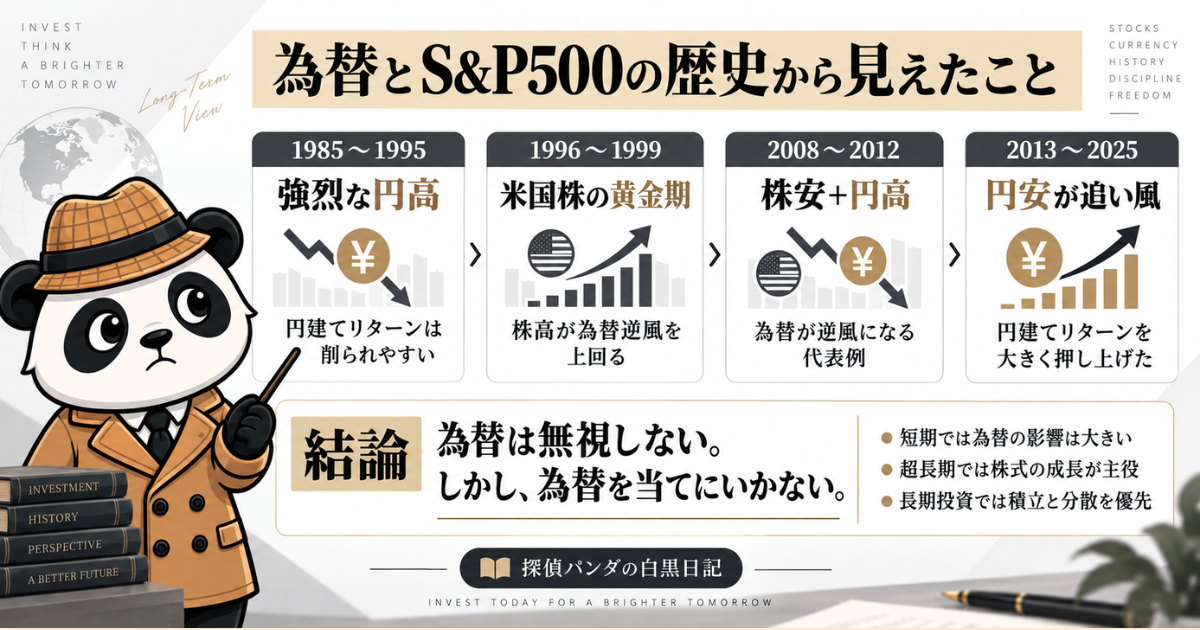
1985年から2025年までを見ると、
日本円はドルに対して大きく価値を戻した期間がありました。
1986年には、
S&P500がドル建てで約18%上昇しているにもかかわらず、
急激な円高によって、円建てでは約16%のマイナスになりました。
2008〜2012年にも、株安と円高が重なっています。
反対に、2013年や2022年のように、
円安が日本人投資家の資産を大きく押し上げた年もありました。
つまり、為替は確実に投資リターンへ影響します。
しかし、
1985年から約40年間S&P500を持ち続けた場合、
ドル建てでは約98倍、
円建てでも約62倍になりました。
為替は結果を大きく変えました。
それでも、
株式そのものが生み出した長期的な成長を消し去ることはできませんでした。
だから、私が今回出した答えは、
為替は無視しない。
しかし、為替を当てにいかない。
です。
これから米国の財政問題が深刻化し、ドルが今までより弱くなる可能性はあります。
日銀が金融政策を正常化し、円の価値が戻ってくる可能性もあります。
反対に、
米国の金利が高止まりし、再び円安になる可能性もあります。
未来の為替は分かりません。
だからこそ、「円高になるか、円安になるか」を資産形成の中心に置かない。
長期で成長する資産を保有し、通貨や地域を分散し、為替の変動そのものを受け入れる。
それが、日本人が為替と付き合いながら長期投資を続けるための、
一つの答えなのではないかと思います
※本記事内の一部の図解・解説画像は生成AIを用いて作成しています。内容理解を補助するためのイメージ図であり、各企業・団体の公式資料ではありません。正確な情報については、本文中の一次資料・公式発表をご確認ください。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]
コメント