2027年のNISAでは、何を買えばいいのか。
S&P500。
オルカン。
FANG+。
GOLD。
どれも、このブログで何度も取り上げてきた資産です。
そして年末が近づくと、
「来年のNISAは何を買えばいい?」
という話が必ず出てきます。
ただ、私はこの問いについて、少し違う考え方をしています。
「2027年に一番上がりそうな商品は何か」ではありません。
自分のポートフォリオの中で、その商品に何をさせたいのか。
こちらを先に決めるべきだと思っています。
例えば、
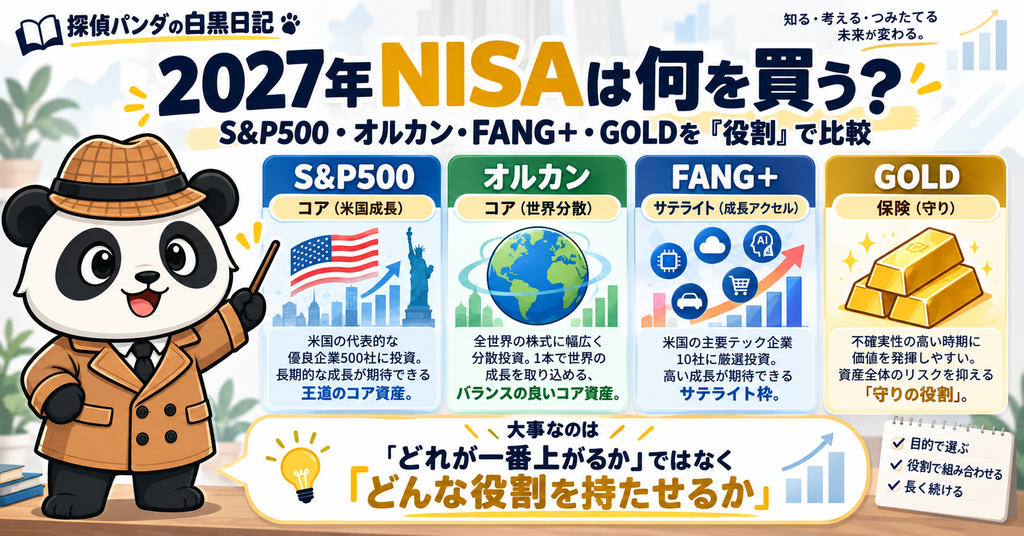
- S&P500:米国企業の成長を取り込む「コア」
- オルカン:世界全体へ任せる「コア」
- FANG+:大型テックの成長を上乗せする「サテライト」
- GOLD:株式とは異なる値動きを期待する「保険」
です。
同じNISAで買える商品でも、
役割はまったく違います。
2027年のNISAで重要なのは「一番強い商品を選ぶこと」ではなく、「コア・成長・守りの役割を決め、その役割に合った商品を選ぶこと」だと私は考えています。
今回は、
- S&P500
- オルカン
- FANG+
- GOLD
この4つを、
リターンランキングではなく、
「役割」という視点から比較します。
2027年のNISAは何が変わる?
まず、制度そのものを確認しておきます。
成人のNISA枠は基本的にこれまでと同じ
2027年から大きく変わるのは、0~17歳でも「つみたて投資枠」を利用できるようになることです。
一方、18歳以上については、現在と同じく、
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間合計:最大360万円
- 非課税保有限度額:1,800万円
- うち成長投資枠:最大1,200万円
- 非課税保有期間:無期限
という基本構造が続きます。金融庁によると、2027年1月からは0~17歳向けにつみたて投資枠が新設されますが、成人向けの年間投資枠は変わりません。
つまり、
成人投資家にとって2027年は、
制度変更に合わせて投資戦略を大きく変える年ではありません。
むしろ、これまで積み上げてきたNISAを、どう継続するか。
こちらの方が重要です。
売れば枠は戻る。しかし、すぐには戻らない
現在のNISAでは、商品を売却すると、その取得金額(簿価)分の非課税保有限度額を翌年以降に再利用できます。
例えば100万円で買った商品が200万円になって売却しても、復活するのは100万円分です。
200万円分ではありません。
だから私は、
利益が出たから売る。別の商品が上がりそうだから乗り換える。
という使い方より、長期間持ち続ける前提の商品をNISAへ入れるという考え方を基本にしています。
NISAは「売買を繰り返すための口座」ではなく、「長く持ちたい資産を置くための非課税口座」と考える方が、制度の強みを活かしやすいと思っています。
4つの商品を「役割」で比較する
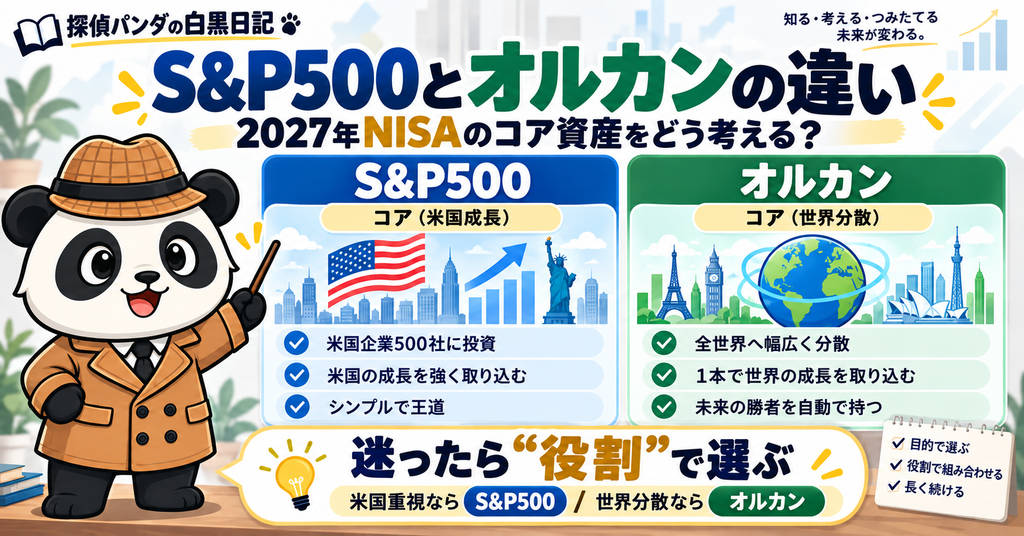
まず今回の結論を表にします。
| 資産 | 私が考える役割 | 分散 | 値動き | 成長期待 | 主な弱点 |
|---|---|---|---|---|---|
| S&P500 | コア・成長 | ○ | 中~大 | 高い | 米国集中 |
| オルカン | コア・世界分散 | ◎ | 中~大 | 高い | 米国比率も高い |
| FANG+ | サテライト・成長加速 | △ | 非常に大きい | 非常に高い | 10銘柄集中 |
| GOLD | 保険・分散 | 株式とは別 | 中 | 株式ほどではない | 利益・配当を生まない |
ここで重要なのは、
優劣ではありません。
S&P500とGOLDを比較して、「S&P500の方が長期リターンが高そうだからGOLDはいらない」
と考えるのは、少し違います。
FANG+とオルカンを比べて、「FANG+の方が上がったからオルカンはいらない」
というのも同じです。それぞれ、仕事が違います。
S&P500|「米国企業の成長」を取り込むコア
S&P500は、
最も分かりやすいコア資産の一つです。
米国を代表する約500社へ投資し、
時価総額が大きな企業ほど比率が高くなります。
eMAXIS Slim 米国株式(S&P500)は、現在NISAのつみたて投資枠・成長投資枠の両方に対応しています。
S&P500の役割
私ならS&P500には、
「資産形成の中心」という役割を持たせます。
理由は、
- 米国を代表する企業へ広く投資できる
- 個別企業を選ぶ必要がない
- 勝ち残った企業の比率が自然に大きくなる
- 長期積立との相性がいい
- 低コスト商品が多い
からです。
一方で、S&P500は世界分散ではありません。
米国100%です。
そして近年は、
- NVIDIA
- Apple
- Microsoft
- Amazon
- Alphabet
- Meta
- Broadcom
など、巨大テック企業の影響が非常に大きくなっています。
そのため、「約500社に分散しているから安全」とだけ考えるのも違います。
S&P500は「世界へ分散する商品」ではなく、「米国企業が今後も世界経済の中心であり続ける」という考えをコアに据える商品です。
こんな人に向いている
- 米国企業の長期成長を信じている
- できるだけシンプルに投資したい
- 長期間積み立てたい
- 米国への高い配分を許容できる
私自身も、
米国株は今後もポートフォリオの重要な柱の一つとして持ち続けたいと考えています。
ただし、米国だけですべてを完結させる必要もない。
これが次のオルカンにつながります。
オルカン|「未来の勝者を決めない」世界株コア
オルカンこと、eMAXIS Slim 全世界株式(オール・カントリー)。
こちらも現在、つみたて投資枠・成長投資枠の両方に対応しています。
オルカンの最大の強みは、
世界中へ均等に投資することではありません。
世界の時価総額に合わせて、国の比率が自然に変わること。
だと私は考えています。
オルカンの役割
オルカンに任せる仕事は、
「未来の勝者を自分で決めないこと」です。
今は米国株が世界の大きな割合を占めています。
だから、
オルカンにも米国株が多く入っています。
しかし20年後、
- インド
- 日本
- 欧州
- 台湾
その他の新興国。
こうした地域の時価総額が大きくなれば、
オルカンの中でも自然に比率が上がります。
オルカンは「世界中が均等に伸びる」と考える商品ではありません。「どこの国が勝っても、その勝者を時価総額に応じて持つ」商品です。
S&P500と両方持つ場合は注意
以前の記事でも書きましたが、
S&P500とオルカンを半分ずつ持っても、
「米国50%・その他世界50%」
にはなりません。オルカンの中にも、
すでに多くの米国企業が入っているからです。
つまり、オルカン+S&P500=分散強化
というより、オルカンを土台に米国を上乗せする
と考えた方が分かりやすいです。
両方持つことに問題はありません。
ただし、理由なく50:50にするのではなく、
「自分は米国を何%持ちたいのか」から逆算した方がいいと思います。
FANG+|コアではなく「成長のアクセル」
FANG+は、
今回の4つの中でも、
最も扱い方に注意したい商品です。
現在のiFreeNEXT FANG+インデックスは、
NISAのつみたて投資枠・成長投資枠の両方
に対応しています。
だから、「つみたて投資枠で買える=コア向き」と考えたくなるかもしれません。
FANG+の役割
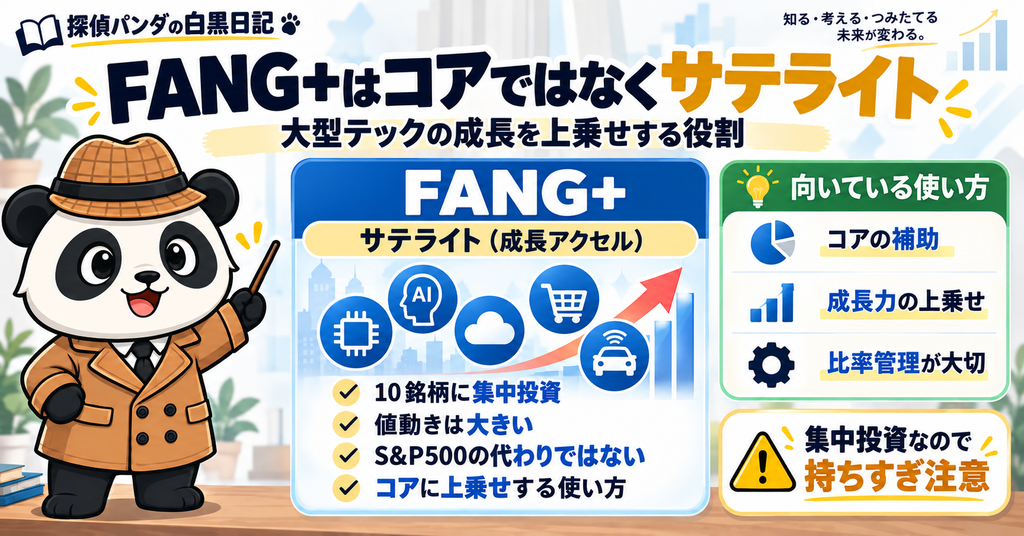
FANG+は、サテライト。
S&P500やオルカンという土台へ、成長力を上乗せするための資産です。
FANG+はわずか10銘柄。
しかも、
- 大型テック
- AI
- 半導体
- クラウド
- デジタルプラットフォーム
といった成長企業へ集中します。
だからこそ、上昇局面では非常に強い。
一方、
テーマが崩れれば、下落も大きくなります。
S&P500+FANG+は「分散」ではない
S&P500を持っている人がFANG+を追加すると、
新しい資産へ分散するわけではありません。
FANG+の主要企業の多くは、
すでにS&P500にも入っています。
つまり、S&P500+FANG+=大型テック・AIの上乗せです。
FANG+はS&P500の代わりではなく、S&P500やオルカンに「成長のアクセル」を追加する資産として考えるのが、私は最も分かりやすいと思っています。
何%まで持つか
ここはリスク許容度次第です。
一例なら、
- FANG+ 5~10%:少し成長を上乗せ
- FANG+ 10~20%:成長重視
- FANG+ 20~30%:かなり攻撃的
- 30%超:ポートフォリオ全体がFANG+の影響を強く受ける
というイメージです。
重要なのは、
「何%なら一番儲かるか」
ではありません。「50%下落しても保有し続けられるのは何%か」です。
GOLD|NISAの「リターン担当」ではなく保険
そして、GOLD。
私は、GOLDを株式と同じ物差しで比較しません。
GOLDには、
- 企業利益
- EPS
- 配当
- キャッシュフロー
がありません。そのため、
S&P500やFANG+のような、企業成長による複利を期待する資産とは性格が違います。
GOLDの役割
私がGOLDに求めるのは、
「株式とは違う理由で動く資産を持つこと」です。
例えば、
- インフレ
- 通貨価値への不安
- 地政学リスク
- 財政不安
- 株式市場の混乱
など。
株式だけでは守りにくい環境で、
ポートフォリオ全体を支える役割を期待します。
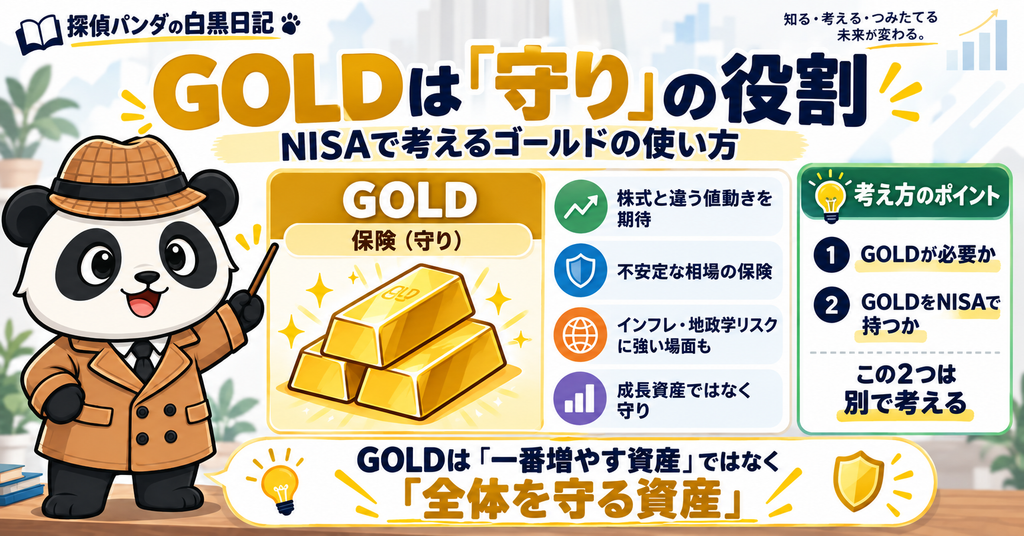
GOLDは資産を最速で増やすために持つのではなく、株式だけでは対応できないシナリオへ備えるために持つ。私は「保険」に近い資産だと考えています。
GOLDはNISAで買えるのか
ここは少し注意が必要です。
現物の金地金そのものをNISA口座で買うことはできません。
一方、
NISA対象の金ETFや投資信託であれば、
NISAを利用できる場合があります。
例えば、
三菱UFJ 純金ファンド〈ファインゴールド〉は、
現在NISA成長投資枠の対象です。
ただし、GOLD関連商品ならすべてNISA対象というわけではありません。
商品ごとに確認が必要です。
私ならNISA枠をGOLDで優先的に埋めるか?
ここは、
少し考えます。NISAの最大のメリットは、
利益が非課税になること。です。
もしNISA枠に余裕がないのであれば、
長期的に高い成長が期待できる株式を優先して、
GOLDは課税口座や現物で保有する。
これは十分合理的だと思います。
一方、すでに株式比率が高く、
成長投資枠にも余裕がある。
その場合、NISA対象のGOLDファンドを使って、
ポートフォリオ全体の守りを作る選択肢もあります。
つまり、
「GOLDが必要か」と「GOLDをNISAで持つべきか」は別の問題です。
ここは分けて考えたいところです。
では2027年NISAでどう組み合わせる?
ここまで、
4資産の役割を見てきました。
重要なのは、
全部持つ必要はない。
ということです。
投資商品が増えるほど、
必ず良いポートフォリオになるわけではありません。
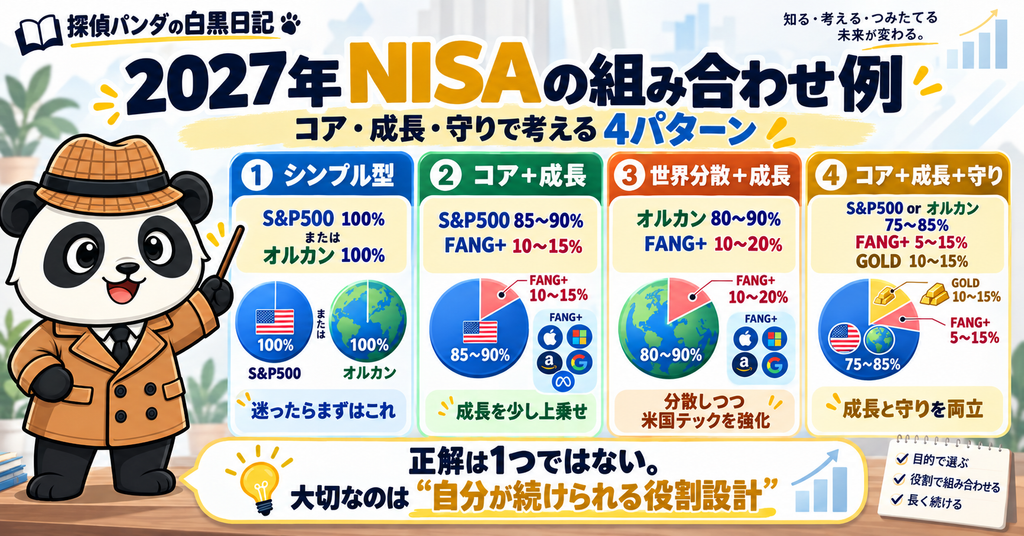
パターン①|とにかくシンプル
オルカン100%
または、S&P500 100%
です。
これは非常に強い選択肢だと思います。
特に、
- 投資について考える時間を減らしたい
- リバランスしたくない
- 長期積立を淡々と続けたい
のであれば、
無理にFANG+やGOLDを加える必要はありません。
パターン②|コア+成長
一例として、
- S&P500:85~90%
- FANG+:10~15%
という考え方です。
S&P500を資産形成の土台にして、
FANG+で大型テックの成長を上乗せします。
ただし、
FANG+比率を上げるほど、
NVIDIAやMicrosoftなどへの実質的な集中度も高くなります。
パターン③|世界分散+成長
例えば、
- オルカン:80~90%
- FANG+:10~20%
です。
世界分散を基本にしつつ、
米国大型テックを意図的にオーバーウェイトします。
こちらも、
FANG+を足すことで、
実質的な米国比率が上がります。
パターン④|コア+成長+守り
例えば、
- S&P500またはオルカン:75~85%
- FANG+:5~15%
- GOLD:10~15%
です。
役割としては、
コア → 成長 → 保険
が明確になります。
私は、
4つの中ではこの考え方が最も分かりやすいと思っています。
ただし、
NISAの非課税枠が限られている場合は、
GOLDを必ずNISA内に入れる必要はありません。
GOLDだけ課税口座。
あるいは現物。
という方法でも、
ポートフォリオ全体としての役割は果たせます。
私が2027年NISAで重視すること
私自身、
2027年だからといって、
投資方針を大きく変えるつもりはありません。
重要だと思っているのは、
「来年何が上がるか」ではなく、「10年後も持っていたいか」
です。
① コアは簡単に変えない
S&P500。
オルカン。
こうしたコア資産は、
市場予想によって毎年入れ替えるものではないと思っています。
2027年に米国株が弱そう。
だからオルカン。
2028年に米国株が強そう。
だからS&P500。
これを繰り返していると、
結局、
高くなったものを追いかける可能性があります。
② FANG+は比率管理
FANG+については、
引き続き成長資産として魅力を感じています。
ただし、
強いから増やす。
下がったから怖くなって売る。
ではありません。
ポートフォリオ全体に対して、自分が許容できる比率を決める。
その範囲で積み立てる。
③ GOLDは株式と競わせない
GOLDがS&P500に負けた。
だから売る。
逆に、GOLDが急騰したから買う、という見方もしません。
GOLDは、
保険として必要な比率を持つ。
それ以上でも、それ以下でもないと考えています。
④ NISAでは基本的に売らない
これも、
私の基本方針です。
もちろん、
投資仮説そのものが崩れれば、
売却を検討することはあります。
しかし、
利益が出た、最高値になった、というだけでは、売却理由にはしません。
NISAの最大の武器は、長期間の利益を非課税のまま複利運用できることです。そのため私は、2027年も「何を買うか」と同じくらい「売らずに持ち続けられるものを買うこと」を重視します。
まとめ|2027年NISAは「商品」ではなく「役割」から決める
2027年
- S&P500
- オルカン
- FANG+
- GOLD
どれが正解なのか。
私は、一つの答えはないと思っています。
なぜなら、それぞれ役割が違うからです。
改めて整理します。
| 資産 | 役割 |
|---|---|
| S&P500 | 米国企業の成長を取り込むコア |
| オルカン | 世界の勝者を自動的に取り込むコア |
| FANG+ | 大型テック・AI成長を上乗せするサテライト |
| GOLD | 株式とは異なるリスクに備える保険 |
例えば、
資産形成を始めたばかりなら、
S&P500かオルカン。
これだけでも十分です。
すでにコア資産があり、
もう少し成長性を高めたい。
なら、FANG+株式比率が高く、
ポートフォリオに異なる値動きを加えたい。
なら、GOLD。
この順番で考えると、
かなり分かりやすくなります。
「2027年は何が上がる?」からNISAを考えるのではなく、「自分のポートフォリオには、今どの役割が足りない?」から考える。これが、私が2027年のNISAで最も大切だと思っていることです。
そして最後に、
もう一つ。
NISAは、
一年で答え合わせをする制度ではありません。
10年、20年その先まで使える制度です。
だから、
2027年の相場だけを見て、
商品を決める必要はありません。
S&P500。
オルカン。
FANG+。
GOLD。
それぞれの特徴を理解して、
自分が暴落時にも持ち続けられるポートフォリオを作る。
私は、それがNISAの最も合理的な使い方の一つだと思っています。
関連記事
オルカンとS&P500を両方持つ意味はある?|重複率・米国比率を可視化して考える【2026年版】※S&P500とオルカンを組み合わせた場合、実質的な米国比率がどのように変化するのかを解説しています。
FANG+に今から投資しても遅い?|NISAでS&P500とどう使い分けるか【2026年版】
※FANG+をコアではなくサテライトとして使う理由について詳しく整理しています。
NISAは利益が出ても売るな?|非課税メリットを最大化するなら「ガチホ」が強い理由
※NISAを長期保有する意味や、利益が出たときに簡単に売却しない理由についてはこちら。
GOLD投資の最適解|買い時・保有比率・為替まで考えた金投資戦略【2026年版】
※GOLDをポートフォリオの中でどのような役割として持つのかについて詳しく解説しています。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント