2026年9月末時点の資産運用結果をまとめます。
8月はFANG+とGOLDが大きく上昇し、総資産が580万円を突破しました。
しかし9月は、その流れがいったん落ち着きました。
2026年9月末時点の総資産は、5,794,216円
となりました。
8月末の5,802,494円からは、-8,278円、-0.14%です。
金額だけを見ると「ほぼ横ばい」です。
ただし9月には57,300円を追加投資しています。
運用資産だけを見ると、
8月末:5,611,023円
↓
9月末:5,573,174円
となりました。
さらに9月の追加投資57,300円を差し引くと、実質的な運用損益は-95,149円、-1.70%です。
8月が+6.14%と非常に強い月だっただけに、9月は久しぶりの調整となりました。
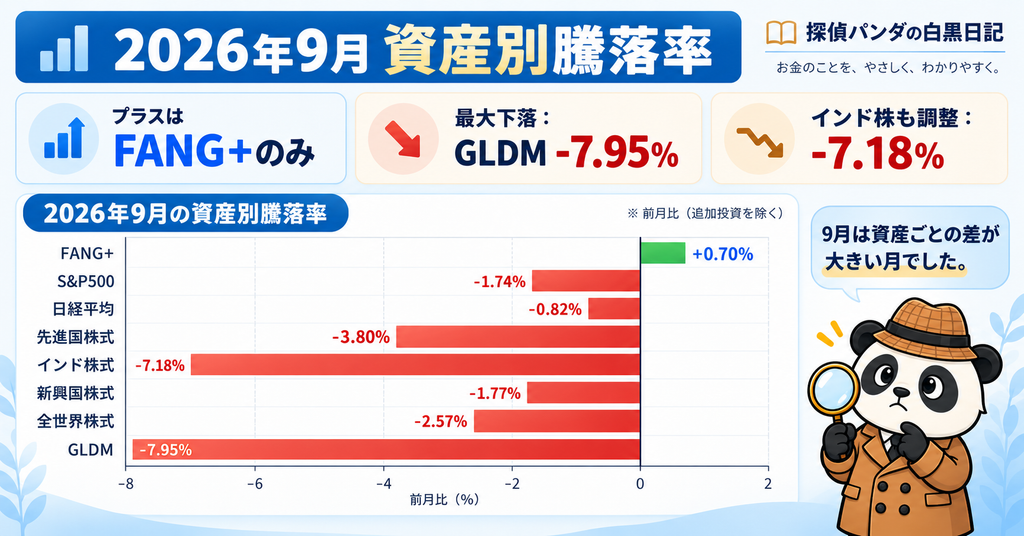
資産別に見ると、
- FANG+:+0.70%
- S&P500:-1.74%
- 日経平均:-0.82%
- 先進国株式:-3.80%
- インド株式:-7.18%
- 新興国株式:-1.77%
- 全世界株式:-2.57%
- GLDM:-7.95%
となっています。
9月の特徴は非常に分かりやすく、
FANG+は耐えた一方、高金利・原油高の影響を受けやすい資産が下落した月でした。
今回は9月の資産状況とともに、
- FRBの利上げ
- 日銀の1.25%への利上げ
- 米国長期金利の上昇
- 原油高
- GOLDの調整
- インド株の下落
など、9月に起きた市場の変化について整理していきます。
9月の市場環境|株価より「金利」と「原油」が主役だった
2026年9月の市場を一言で表すなら、
「株式市場は比較的耐えたものの、金利と原油が大きく動いた月」だったと思います。
特に大きかったのが、世界的な債券価格の下落です。
米国10年国債利回りは9月末に5.2%台まで上昇し、2007年以来の高水準となりました。
30年国債利回りも5.6%台まで上昇し、2002年以来の水準です。
Reutersによると、米10年債利回りは9月だけで約0.5%ポイント上昇する見通しとなっており、世界の債券市場にとって非常に厳しい1カ月となりました。
一方、株式市場は意外なほど粘っています。
S&P500は8月31日の7,686.14に対して、9月29日時点で7,670.84。ほぼ横ばいです。
8月につけた高値からも約1.9%下の水準にとどまっており、「株式市場全体が大きく崩れた」という状況ではありません。
つまり9月は、
株式暴落
↓
資産全体が下落
という単純な相場ではありませんでした。
むしろ、
金利上昇
↓
資産ごとの金利感応度の違いが表面化
↓
FANG+・S&P500・GOLD・インドなどでパフォーマンスに差が出たという月だったと思います。
さらに、中東情勢の影響から原油価格も上昇しました。
Brent原油は9月に約14%上昇する見通しで、一時1バレル100ドルを超える水準まで上昇しています。
原油高は単なるエネルギー市場の問題ではありません。
原油価格
↓
輸送費・製造コスト上昇
↓
インフレ
↓
中央銀行の利上げ
↓
長期金利上昇
という形で、株式・債券・GOLD・為替すべてに影響します。
9月はまさにこの構造が市場に強く意識された1カ月でした。
FRBと日銀|9月は日米ともに利上げ
9月は金融政策でも大きな変化がありました。
FRBは0.25%利上げ
9月16日、FRBは政策金利を0.25%引き上げ、
3.75~4.00%
としました。
7月までは3.50~3.75%でしたから、再び利上げ局面に入ったことになります。
FOMCの決定は12対0の全会一致でした。
FRBは声明の中で、
「インフレは依然として高い」
と明確に指摘しています。
2026年のジャクソンホール会議でも、ウォーシュFRB議長の発言からインフレへの強い警戒姿勢が確認されていました。
関連記事:2026年ジャクソンホール会議|ウォーシュFRB議長は何を語ったのか?
そして実際に9月、FRBは利上げへ動きました。
ただし、ここから毎回利上げが続くと決まったわけではありません。
ニューヨーク連銀のウィリアムズ総裁は9月29日、次の利上げを急ぐ必要はないとの考えを示しています。
市場では10月の追加利上げ確率が低下し、次の利上げ時期をめぐる見方も分かれ始めています。
今後も、
インフレ
雇用
原油価格
長期金利
の4つをセットで見る必要がありそうです。
日銀も1.25%へ利上げ
そして日本でも金融政策が動きました。
9月18日、日本銀行は政策金利を、
1.00% → 1.25%へ引き上げました。
1.25%は31年ぶりの高水準です。
決定は7対2でした。
日本も長い間、「物価を上げること」が金融政策の課題でした。
しかし現在は、インフレが行き過ぎないようにする方向へ金融政策が変化し始めています。
さらに日本の10年国債利回りも3%を超える水準まで上昇しており、日本でも「金利のある世界」が本格化しています。
9月末の資産状況
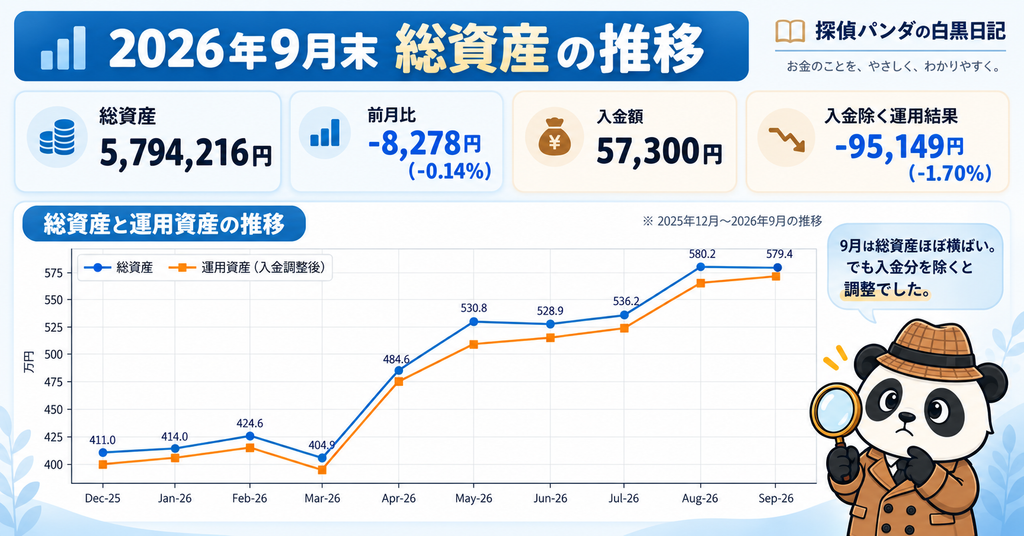
2026年9月末の資産状況は以下の通りです。
| 資産 | 8月末 | 9月末 | 追加投資を除く騰落率 |
|---|---|---|---|
| FANG+ | 2,193,268円 | 2,233,661円 | +0.70% |
| S&P500 | 1,340,131円 | 1,316,945円 | -1.74% |
| 日経平均 | 267,276円 | 265,183円 | -0.82% |
| 先進国株式 | 387,607円 | 384,859円 | -3.80% |
| インド株式 | 422,000円 | 401,720円 | -7.18% |
| 新興国株式 | 204,851円 | 201,317円 | -1.77% |
| 全世界株式 | 499,909円 | 497,043円 | -2.57% |
| GLDM | 295,981円 | 272,446円 | -7.95% |
| 現金 | 191,471円 | 221,042円 | ― |
| 総資産 | 5,802,494円 | 5,794,216円 | ― |
9月の追加投資額は57,300円。総資産だけを見ると、-8,278円とほぼ変化していません。
しかし追加投資を除いた運用資産は、-95,149円、-1.70%
でした。
8月の+6.14%から見ると、大きく相場環境が変化しています。
FANG+|9月唯一のプラス
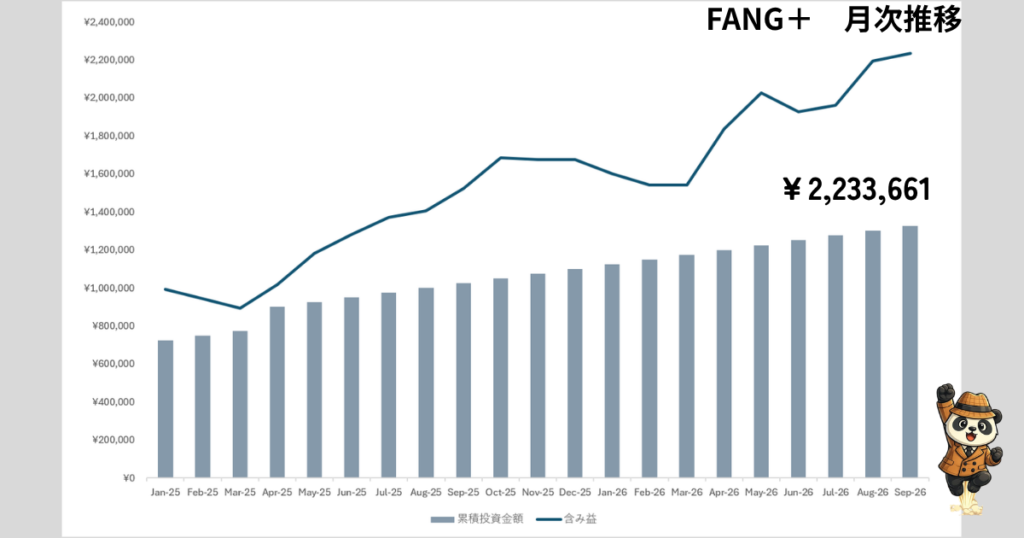
9月にもっとも強かったのがFANG+です。
8月末2,193,268円
から、9月末2,233,661円へ増加しました。
9月には25,000円を追加投資しているため、入金分を除くと、+15,393円、+0.70%です。
9月はほとんどの保有資産が下落したため、FANG+の底堅さがポートフォリオ全体を支えました。
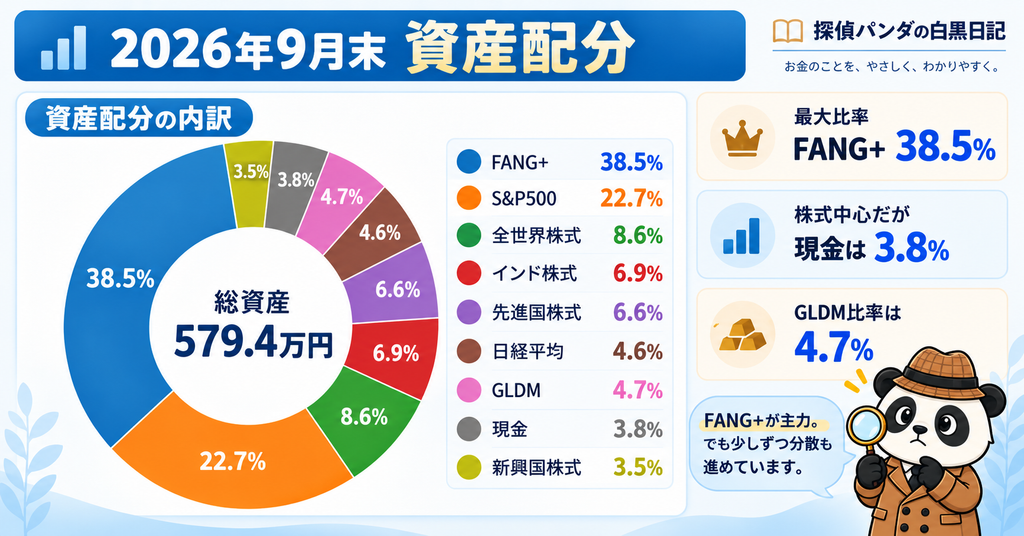
現在の総資産5,794,216円に対して、FANG+は約38.5%。
依然としてかなり大きな割合です。
FANG+への累積投資金額は、
1,325,006円評価額は、2,233,661円となり、累積リターンは、+68.58%です。
長期的には非常に良い結果となっています。
9月のFANG+で特に興味深かったのがMetaです。
Metaの株価は9月に約30%上昇する展開となり、AIエージェント「Muse」への期待も注目を集めました。
Museについては以前の記事でも取り上げています。
これまでAI市場については、
「AI関連であるだけで買われる相場」
から、「実際にAIで利益を生み出せる企業が評価される相場」へ移行する可能性を考えてきました。
Metaの動きは、その一つの例として興味深いと思います。
一方で、FANG+の比率はすでに38%を超えています。
そのため今後も、
FANG+を売却して無理に比率を下げるのではなく、他資産への積立を続けることで自然に割合を低下させるという考え方を継続します。
S&P500|指数は横ばいでも投資信託はマイナス
S&P500は、
8月末:1,340,131円
↓
9月末:1,316,945円
となりました。
追加投資を除くと、-23,286円、-1.74%です。
一方、ドル建てS&P500自体は8月末から9月29日までほぼ横ばいでした。
投資信託の円建て評価額は、
- S&P500そのものの値動き
- 為替
- 基準価額算定のタイミング
などによって変化するため、米国株指数の値動きと完全に一致するわけではありません。
これは長期投資では非常に重要なポイントです。
日本株|日銀利上げでも大きく崩れず
日経平均の投資信託は、
8月末:267,276円
↓
9月末:265,183円
となり、追加投資を除くと、-2,193円、-0.82%
でした。9月18日には日銀が1.25%へ利上げ。さらに日本国債利回りも上昇しました。
通常、金利上昇は株式市場にとって必ずしもプラスではありません。
ただし日本では、
- 銀行
- 保険
- 金融
- 一部バリュー株
など、金利正常化がプラスに働きやすい業種もあります。
実際、9月30日の日経平均はAI・半導体関連株や銀行株などの上昇によって大きく反発しました。
今後の日本株では、
「円安なら上がる」
「半導体なら上がる」という単純な見方ではなく、
日銀・長期金利・企業業績・財政政策まで含めて見る必要がありそうです。
インド株式|9月最大級の下落
9月に厳しかった資産の一つがインド株です。
8月末:422,000円
↓
9月末:401,720円
となりました。10,000円を追加投資しているため、入金を除いた下落率は、-7.18%です。
実際、インド市場全体も9月はかなり厳しい展開でした。
Nifty50は9月に約6.1%下落。
外国人投資家は約27億ドルのインド株を売り越しました。
大きな要因の一つが、原油高です。インドは原油輸入国です。
原油価格上昇
↓
輸入額増加
↓
インフレ
↓
貿易収支悪化
↓
通貨ルピーへの下落圧力
↓
金融引き締め
という流れになりやすい構造があります。実際、インドルピーも9月に約0.7%下落しています。
さらにインドでは8月のインフレ率が4.82%まで上昇しており、市場ではRBIが10月に政策金利を引き上げる可能性も意識されています。
短期的にはかなり厳しい環境です。
しかしインド株については、1カ月や1年の値動きではなく、
5年・10年・15年という時間軸で考えています。

人口動態、所得上昇、デジタル化、インフラ投資などの長期的な成長要因が崩れていない限り、積立は継続します。
GOLD|GLDMは-7.95%の大幅調整
9月でもっとも大きく下落したのがGLDMです。
8月末:295,981円
↓
9月末:272,446円
となり、-23,535円、-7.95%でした。
8月には大きく上昇したGOLDですが、9月は完全に逆の動きとなりました。
9月30日時点のスポット金価格は1オンス約4,188ドル。
Reutersによると、9月は5%を超える月間下落となる見通しです。
背景にあるのが、金利上昇です。GOLDには利息がありません。
米国債利回りが5%を超える環境では、
「金利を生まないGOLD」より、「5%近い利回りを得られる債券」
を選ぶ投資家が増えやすくなります。特に実質金利の上昇は、GOLDにとって大きな逆風です。
これは以前からGOLD戦略で想定していたシナリオです。
現在の総資産に占めるGLDMの割合は、約4.7%です。
長期的にはGOLDを12~15%程度保有する方針ですが、
「比率が低いから今すぐ一括で買う」という考えではありません。
今後も、
- 価格
- 高値からの下落率
- 週足RSI
- 実質金利
- ドル
- 中央銀行需要
- 為替
を確認しながら、分割して購入します。
GOLDへの長期的な考え方が変わったわけではありません。
むしろ今回のような下落局面こそ、「なぜGOLDを保有しているのか」を確認するタイミングだと思っています。
9月から見えてきた4つのリスク
現在、特に意識しているのは次の4つです。
① 高金利の長期化
9月最大の変化です。
FRBが利上げし、米10年債利回りは5%を超えています。
さらに日銀も利上げ。
欧州などでも金利上昇圧力が続いています。
これまでの、「いずれ金利は下がる」
という前提だけで投資することは危険になってきました。
② 原油価格
Brent原油は9月に約14%上昇しました。
原油が再び上昇すれば、
原油
↓
インフレ
↓
FRB利上げ
↓
長期金利上昇
という流れが続きます。
特に、原油高+長期金利上昇
の組み合わせは、株式、GOLD、インド株など幅広い資産に影響するため注意が必要です。
③ FANG+への集中
FANG+は9月も強さを見せました。
しかし総資産に占める比率は約38.5%です。
これはかなり大きな割合です。
FANG+が10%上昇すれば資産全体を押し上げます。
しかし逆に20~30%下落すれば、ポートフォリオ全体への影響も非常に大きくなります。
FANG+そのものを弱気で見ているわけではありません。
むしろAI、クラウド、広告、EC、デジタルサービスなど長期成長には引き続き期待しています。
だからこそ、FANG+を売却するのではなく、他資産を増やす
ことで調整していきます。
④ 世界的な財政問題
米国だけではありません。
政府債務の増加
↓
国債発行増加
↓
国債価格下落
↓
長期金利上昇
という問題は、各国で意識され始めています。
9月の世界的な債券安は、単純な「中央銀行の利上げ」だけではなく、政府債務そのものに対する市場の警戒
も背景にあります。今後は政策金利だけではなく、長期国債市場を見る重要性がさらに高まりそうです。
今後の投資戦略
9月はマイナスとなりましたが、基本的な投資方針は変えません。
株式|通常積立を継続
S&P500、先進国株式、新興国株式、インド株式、全世界株式などへの積立は継続します。
S&P500は9月末時点でも歴史的な大幅下落局面には入っていません。
そのため、
下がったから急いでスポット購入する
のではなく、通常積立を基本とします。
明確な下落条件がそろった場合だけ、スポット購入を検討します。
FANG+|追加投資は継続するが、集中度を意識
FANG+も長期保有を継続します。
ただし現在のポートフォリオ比率は約38.5%。
上昇しているからさらにFANG+へ資金を集中させるのではなく、
他の資産への積立を続けることで徐々に比率を下げます。
GOLD|調整は歓迎するが一括購入しない
GLDMは9月に約8%下落しました。
長期投資では、
価格が高い時より安い時の方が購入条件として有利です。
ただし、下落した=即全力買いではありません。
金利・ドル・RSI・価格帯を確認しながら分割購入します。
GOLDについては、「上昇するから持つ」のではなく、「未来が分からないから持つ」
という考え方を維持します。
インド株|長期積立を継続
9月は-7.18%と大きく下落しました。
しかし長期積立では、
下落局面は必ずしも悪いことではありません。
同じ投資額で多くの口数を購入できます。
原油高、インフレ、ルピー、RBIの利上げについては注意しながらも、長期的な投資テーマが崩れていない限り積立を継続します。
現金|買える余力を残す
9月末の現金は、
221,042円です。
8月末の191,471円から増加しました。
株式、GOLD、インドなどが同時に下落する場面では、現金を持っていること自体が選択肢になります。資産が増えてきた現在は、
常にフルインベストメントにすることより、買い場に動ける余力を残しておく
ことも重要だと考えています。
まとめ|9月は「資産額」より中身を見る月だった
2026年9月末の総資産は、
5,794,216円となりました。
8月末からは、-8,278円、-0.14%です。
一見するとほぼ横ばいですが、57,300円の追加投資を除いた運用資産では、
-95,149円、-1.70%となりました。
8月はFANG+とGOLDが同時に上昇しました。
しかし9月は、
FANG+:+0.70%
S&P500:-1.74%
インド株:-7.18%
GLDM:-7.95%
となり、資産ごとの差が大きく広がりました。
9月の市場を動かした最大のテーマは、
金利と原油だったと思います。
FRBは利上げ。日銀も1.25%へ利上げ。米国の長期金利は5%を超え、原油価格も上昇しました。
その結果、
株式市場そのものは大きく崩れていないにもかかわらず、
GOLD、インド株、世界株式などには調整が入りました。
これは分散投資について考えるうえでも興味深い結果です。
「複数の商品を持っている」ことと、「異なるリスクを持っている」
ことは同じではありません。
FANG+とS&P500。
米国株と全世界株。
GOLD。
インド。
日本株。
現金。
それぞれが、
金利、ドル、原油、AI、景気、インフレ、地政学に対して異なる反応をします。
だからこそ今後も、一つの未来を予想して資産を集中させるのではなく、
どのような未来になっても投資を続けられるポートフォリオ
を作っていきたいと思います。
9月は総資産が減った月でした。
しかし資産形成では、1カ月の損益よりも、
5年後、10年後も同じルールで投資を続けられるか
の方が重要です。相場が強い時にも浮かれず。弱い時にも慌てず。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント