「新NISAを始めたいけれど、毎月いくら投資すればいいのだろう?」
「毎月1万円の積立では、あまり意味がない?」
「資産1000万円を目指すには、何年くらい必要?」
投資を始めると、このような疑問を持つ人も多いのではないでしょうか。
SNSでは、毎月10万円、20万円と投資している人を見かけることもあります。
そうした投稿を見ていると、毎月1万円や3万円の積立では、なかなか資産が増えないように感じるかもしれません。
しかし、資産形成で大切なのは、最初から大きな金額を投資することだけではありません。
毎月いくら投資し、それを何年間続けるか。
この2つの条件が、将来の資産額に大きな影響を与えます。
そこで今回は、毎月1万円・3万円・5万円を積み立てた場合、10年後や20年後にいくらになるのかをシミュレーションしてみました。
さらに、年率3%・5%・7%の違いや、資産1000万円に到達するまでの期間、途中から積立額を増やした場合の結果も比較します。
難しい金融用語はできるだけ使わず、数字を見ながら一緒に考えていきましょう。
1.結論|毎月3万円でも20年後に1000万円を超える可能性がある
まずは今回の結論から紹介します。
仮に毎月一定額を20年間積み立て、年率5%で運用できた場合、結果は次のようになります。
| 毎月の積立額 | 20年間の投資元本 | 20年後の資産額 |
|---|---|---|
| 1万円 | 240万円 | 約411万円 |
| 3万円 | 720万円 | 約1,233万円 |
| 5万円 | 1,200万円 | 約2,055万円 |
※年率5%を12で割った月利で複利計算。毎月末に積み立て、利益を再投資する仮定です。税金・手数料は考慮していません。
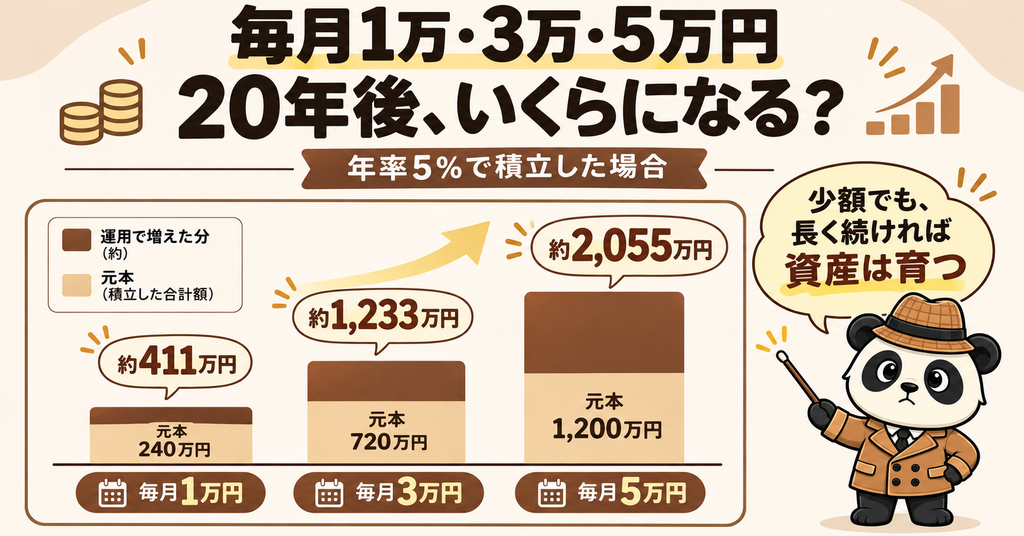
最も注目したいのは、毎月3万円のケースです。
20年間の投資元本は720万円ですが、年率5%で運用できれば、約1,233万円になる計算です。
つまり、投資元本とは別に、約513万円の運用益が生まれることになります。
もちろん、これは毎年安定して5%のリターンが得られた場合の計算上の結果であり、将来の成果を保証するものではありません。
実際の株式市場では、大きく上昇する年もあれば、下落する年もあります。
それでも、ここから一つ分かることがあります。
毎月の積立額がそれほど大きくなくても、長い時間をかけることで、まとまった資産を築ける可能性があるということです。
では、もう少し詳しく見ていきましょう。
2.今回のシミュレーション条件
今回の比較では、条件をできるだけシンプルにしています。
| 項目 | 設定 |
|---|---|
| 初期投資額 | 0円 |
| 毎月の積立額 | 1万円・3万円・5万円 |
| 投資期間 | 5年・10年・15年・20年 |
| 想定年率 | 3%・5%・7% |
| 積立タイミング | 毎月末 |
| 運用方法 | 複利運用 |
| 税金・手数料 | 考慮しない |
| 積立額の変更 | 基本ケースでは変更なし |
年率3%・5%・7%という数字は、比較のために設定した仮定です。
S&P500やオルカンなどの特定商品について、今後この利回りになると予測しているわけではありません。
また、今回のシミュレーションでは、月次利回りを「想定年率÷12」とし、毎月同じ利回りで増えるものとして計算しています。
実際の投資では、このように一定のペースで資産が増えるわけではない点に注意してください。
そもそも複利とは?
複利とは、元本だけでなく、そこから生まれた利益も再び運用することで、利益がさらに利益を生む仕組みです。
例えば100万円を年率5%で運用できたと仮定すると、1年後には105万円になります。
その105万円をさらに運用すれば、翌年の利益は最初の100万円だけではなく、105万円に対して計算されます。
このように、時間が経つほど複利の影響が大きくなる可能性があります。
ただし、複利運用だからといって損失が出なくなるわけではありません。
金融庁も長期・積立・分散投資を資産形成の基本として紹介する一方、投資には元本割れのリスクがあると説明しています。
参考:金融庁|資産形成の基本
3.毎月1万円・3万円・5万円を積み立てると、何年後にいくらになる?
まずは年率5%という条件で、5年・10年・15年・20年後の資産額を比較してみましょう。
年率5%で積み立てた場合
| 積立期間 | 毎月1万円 | 毎月3万円 | 毎月5万円 |
|---|---|---|---|
| 5年間 | 約68万円 | 約204万円 | 約340万円 |
| 10年間 | 約155万円 | 約466万円 | 約776万円 |
| 15年間 | 約267万円 | 約802万円 | 約1,336万円 |
| 20年間 | 約411万円 | 約1,233万円 | 約2,055万円 |
※万円未満を四捨五入。
毎月1万円の場合
毎月1万円を20年間積み立てると、投資元本は240万円です。
年率5%で運用できた場合、資産額は約411万円になります。
運用益は約171万円です。
もちろん、毎月1万円だけで将来の生活費をすべて準備するのは簡単ではありません。
それでも、1万円の積立を20年間続けることには、十分な意味があると思います。
大切なのは、金額が小さいからといって投資を始める価値まで小さくなるわけではないことです。
毎月3万円の場合
毎月3万円なら、20年間で投資元本は720万円。
年率5%で運用できた場合、約1,233万円になります。
今回の条件では、20年以内に資産1000万円へ到達する計算です。
毎月3万円という金額なら、家計の見直しや支出の調整によって検討できる人もいるでしょう。
ただし、生活費を削りすぎてまで投資する必要はありません。
投資は長く続けることが重要だからです。
毎月5万円の場合
毎月5万円を20年間積み立てると、投資元本は1,200万円。
年率5%で運用できれば、約2,055万円になります。
運用益は約855万円です。
この水準になると、運用益だけでも大きな金額になります。
一方で、毎月5万円を捻出するために生活の満足度を大きく下げてしまうなら、その投資方法が本当に自分に合っているのか考える必要があります。
私は、将来のために現在の生活をすべて犠牲にする投資が、必ずしも合理的だとは思っていません。
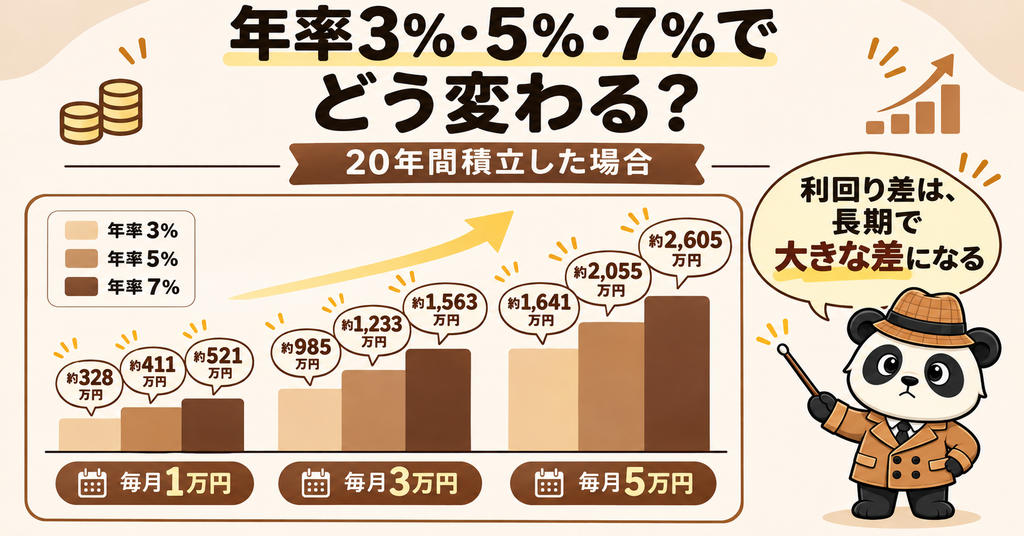
4.年率3%・5%・7%で20年後の結果はどれほど違う?
ここまで年率5%で比較してきました。
しかし、実際にどれほどの運用成果が得られるかは分かりません。
そこで、年率3%・5%・7%という3つの条件で比べてみます。
| 毎月の積立額 | 年率3% | 年率5% | 年率7% |
|---|---|---|---|
| 1万円 | 約328万円 | 約411万円 | 約521万円 |
| 3万円 | 約985万円 | 約1,233万円 | 約1,563万円 |
| 5万円 | 約1,641万円 | 約2,055万円 | 約2,605万円 |
※いずれも20年間積立。税金・手数料考慮前。将来の予測ではありません。
例えば毎月3万円の場合、年率3%と7%では、20年後の資産額に約578万円の差が生まれます。
年間のリターンが数%違うだけでも、長期になると結果が大きく変わるわけです。
しかし、だからといって年率7%を目指してリスクの高い商品に集中すればよい、という話ではありません。
高いリターンが期待できる資産には、それに見合った大きな価格変動や損失リスクが伴うことがあります。
そして何より、私たちは将来のリターンを自分で決めることができません。
一方で、毎月いくら積み立てるかについては、ある程度自分で調整できます。
ここに資産形成を考えるうえでの重要なポイントがあると思います。
5.資産1000万円を目指すには何年必要?
次に、多くの人が最初の目標にしやすい「資産1000万円」について考えてみます。
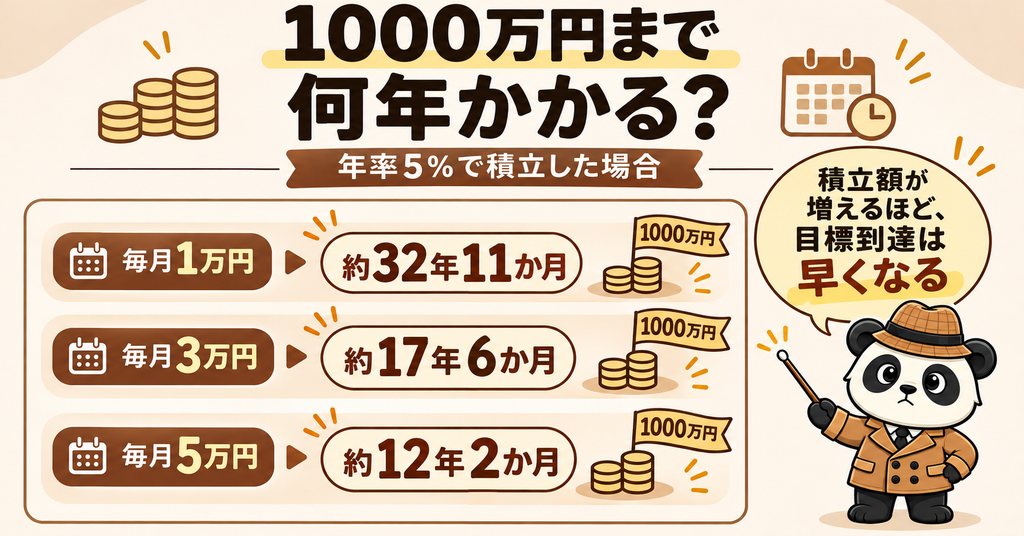
毎月1万円・3万円・5万円を年率5%で運用できた場合、1000万円に初めて到達するのはいつでしょうか。
年率5%の場合の1000万円到達時期
| 毎月の積立額 | 1000万円までの期間 |
|---|---|
| 1万円 | 約32年11か月 |
| 3万円 | 約17年6か月 |
| 5万円 | 約12年2か月 |
※毎月末の積立後に評価額が初めて1000万円以上になる月を算出。一定利回りを仮定した結果です。
この数字を見ると、積立額によって1000万円までの時間が大きく変わることが分かります。
ただ、ここで一つ注意してほしいことがあります。
それは、1000万円という金額を目指すあまり、毎月の積立額を無理に増やす必要はないということです。
例えば、毎月5万円を積み立てようとして、生活費や緊急時の資金を確保できなくなったらどうでしょうか。
途中で予想外の支出が発生したときに、積立を続けられなくなるかもしれません。
長く続けるつもりだった投資を、早い段階でやめることになる可能性もあります。
だからこそ、最初に考えたいのは「毎月いくらまで投資できるか」ではなく、「毎月いくらなら無理なく続けられるか」です。
6.最初は1万円でも大丈夫?途中から積立額を増やした場合
ここまでのシミュレーションでは、20年間ずっと同じ金額を積み立てると仮定しました。
しかし、実際の生活では収入や支出が変化します。
昇給したり、固定費を見直したり、反対に大きな支出が増えたりすることもあります。
そこで、途中から積立額を増やした場合も考えてみましょう。
最初の5年間は1万円、その後は3万円に増額
次の3つのケースを比べてみます。
| 積立方法 | 20年間の元本 | 20年後の資産額 |
|---|---|---|
| ずっと月1万円 | 240万円 | 約411万円 |
| 最初5年は月1万円、その後15年は月3万円 | 600万円 | 約946万円 |
| ずっと月3万円 | 720万円 | 約1,233万円 |
※年率5%、毎月末積立。
最初から毎月3万円を投資できなくても、途中で積立額を増やすことによって、将来の資産額を大きく変えられる可能性があります。
この結果を見ると、最初の積立額だけで将来の資産形成が決まるわけではないことが分かります。
同じ960万円を積み立てても、時期によって結果が変わる
さらに、積立の順番を入れ替えてみましょう。
| 積立方法 | 20年間の元本 | 20年後の資産額 |
|---|---|---|
| 最初10年は月3万円 → 後半10年は月5万円 | 960万円 | 約1,544万円 |
| 最初10年は月5万円 → 後半10年は月3万円 | 960万円 | 約1,745万円 |
※年率5%の仮定で、同じ運用条件を使用。
投資元本はどちらも960万円です。
それでも、早い時期に多く積み立てたケースの方が、約201万円多くなりました。
これは、早く投資したお金ほど長い期間運用されるためです。
もちろん、将来の相場が必ず右肩上がりになるわけではないので、実際の結果は異なる可能性があります。
それでも、長い投資期間を確保できることには価値があります。
最初から大きな金額を投資する必要はありません。ただし、無理なく投資できるお金があるなら、時間を味方につけることには意味があります。
7.資産形成で大切なのは「利回り」か「入金力」か?
私が今回のシミュレーションで特に注目したいのは、ここです。
投資の話になると、どうしても高いリターンを得ることに意識が向きます。
S&P500とオルカン、どちらが上がるのか。
FANG+の方が高いリターンを得られるのではないか。
このような比較は、もちろん重要です。
しかし、毎月の積立額についても考える必要があります。
例えば、次の2つのケースを比較してみましょう。
| 条件 | Aさん | Bさん |
|---|---|---|
| 毎月の積立額 | 3万円 | 5万円 |
| 想定年率 | 7% | 3% |
| 投資期間 | 20年 | 20年 |
| 投資元本 | 720万円 | 1,200万円 |
| 20年後の資産額 | 約1,563万円 | 約1,641万円 |
この仮定では、年率7%で運用したAさんより、年率3%でも多く積み立てたBさんの資産額が上回ります。
もちろん、積立額を増やせば必ず高い運用利回りに勝てるわけではありません。
これは、積立額と利回りの組み合わせ次第で結果が変わることを示した一例です。
ただし、一つはっきりしていることがあります。
将来の運用利回りは、自分でコントロールできないということです。
一方で、支出の見直しや収入の増加によって、積立額を調整する余地はあります。
私自身、投資を続けるうえで「時間」と「入金力」の両方を大切にしています。
それは、金融市場の未来を正確に予想することよりも、自分の行動や生活の仕組みを整える方が、実行しやすいからです。
ただし、入金力を高めるために自分の時間や健康を過度に犠牲にすることにも慎重でありたいと思っています。
将来の資産を増やすことは重要ですが、今の生活にも価値があるからです。
入金力を高めるためにできること
例えば、次のような方法が考えられます。
- 通信費や保険料など、固定費を見直す
- 昇給した分の一部を積立額に追加する
- 不要な支出を減らし、投資に回せる余裕をつくる
- ボーナスなどの臨時収入を、無理のない範囲で資産形成に活用する
大切なのは、生活を我慢することではありません。
無理なく資産形成を続けられる仕組みをつくることです。
8.新NISAなら毎月1万円・3万円・5万円を積み立てられる?
ここまでのシミュレーションは、税金を考慮しない条件で計算してきました。
そこで、新NISAの制度についても確認しておきましょう。
2026年11月時点の成人向け新NISAでは、主に次の投資枠が設けられています。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税保有限度額 | 合計1,800万円 | うち成長投資枠は1,200万円まで |
| 投資対象 | 一定の投資信託など | 対象となる株式・投資信託など |
月1万円・3万円・5万円を年間の積立額にすると、次のようになります。
| 毎月の積立額 | 年間の投資額 |
|---|---|
| 1万円 | 12万円 |
| 3万円 | 36万円 |
| 5万円 | 60万円 |
いずれも、つみたて投資枠の年間120万円以内です。
また、20年間の投資元本は最大でも1,200万円のため、ほかに新NISAで購入していなければ、成人向け新NISAの非課税保有限度額1,800万円以内に収まります。
ここで重要なのは、1,800万円という上限が「評価額の上限」ではなく、原則として購入額を基準に管理されることです。
例えば、1,200万円で購入した資産が2,000万円を超えても、値上がりによってNISAの非課税保有限度額を超過したことにはなりません。
もちろん、既に新NISAでほかの金融商品を購入している場合は、その分の利用枠も確認する必要があります。
また、実際の運用益が非課税になるためには、NISAの対象商品を対象口座で保有するなど、制度の条件を満たす必要があります。
新NISAの非課税メリットを長期投資でどのように活用するかについては、以前の記事で詳しく解説しています。
9.シミュレーションどおりに増えるとは限らない
ここまで数字を使って紹介してきましたが、最後に大切な注意点があります。
それは、今回のシミュレーションが将来の運用成果を保証するものではないということです。
特に、次の3点には注意したいと思います。
① 株価は毎年一定の割合で増えるわけではない
今回のシミュレーションでは年率5%を仮定しました。
しかし、実際の株式市場では年間で大きく上昇する年もあれば、20%以上下落するような年もあります。
同じような長期平均リターンでも、途中の値動きや売却する時期によって、最終的な資産額は変わります。
また、積立投資をしていても元本割れのリスクは存在します。
生活費や近い将来に使う予定のお金まで投資することは慎重に考える必要があります。
② 物価が上昇すると、お金の価値は変わる
仮に20年後に1,233万円を保有していたとしても、今の1,233万円と同じものが買えるとは限りません。
例えば、今後20年間の物価上昇率が毎年2%だったと仮定します。
その場合、20年後の1,233万円の購買力は、現在の金額に換算すると約830万円に相当します。
※将来のインフレ率を予測した数字ではなく、毎年2%の物価上昇が続くと仮定した計算です。
つまり、資産形成では金額が増えることだけでなく、そのお金で何ができるかも重要です。
③ 途中で積立を続けられなくなることもある
長期投資では、将来の収入や支出が変わる可能性があります。
転職、病気、家族構成の変化などによって、毎月同じ金額を積み立てられなくなることもあるでしょう。
だからこそ、積立額を決めるときには余裕を持つことが大切です。
苦しい月には減額する。
余裕が生まれたら増額する。
一時的に積立を停止する必要がある場合も、生活を優先する。
このように、自分の状況に応じて調整できることも、長期投資を続けるための大切な考え方だと思います。
相場が下落しているときに、どのような考え方で投資を続けるかについては、こちらの記事でも紹介しています。

10.まとめ|積立投資で大切なのは「いくら増やすか」だけではない
今回は、毎月1万円・3万円・5万円の積立投資が、20年間でどのくらいの資産になるのかをシミュレーションしました。
最後に、年率5%で運用できた場合の結果を振り返ります。
| 毎月の積立額 | 20年間の元本 | 20年後の資産額 |
|---|---|---|
| 1万円 | 240万円 | 約411万円 |
| 3万円 | 720万円 | 約1,233万円 |
| 5万円 | 1,200万円 | 約2,055万円 |
もちろん、実際にはこの数字を下回る可能性もあれば、上回る可能性もあります。
それでも、長い時間を使って積み立てることが、将来の資産形成に影響を与えることは理解できたのではないでしょうか。
今回のシミュレーションから、私が伝えたいのは次の3つです。
- 少額でも、長い期間積み立てることには意味がある
- 積立額を途中から増やすことで、将来の資産額を変えられる可能性がある
- 高い利回りを追い求めるだけでなく、継続できる仕組みをつくることが大切
そして、最後にもう一つ。
私は、資産形成そのものが人生の目的だとは考えていません。
大切なのは、増えた資産を使って何をしたいのかということです。
働く時間を減らしたい。
好きなことに時間を使いたい。
将来のお金の不安を少しでも減らしたい。
人によって目標は違うと思います。
だからこそ、投資に使う金額も、投資を続ける期間も、自分の生活や目標から考える必要があります。
資産形成は、今の生活を犠牲にして将来のお金を増やす競争ではありません。将来の選択肢を増やし、自分の時間を取り戻すための手段です。
毎月1万円からでも構いません。
無理なく続けられる金額から始め、少しずつ資産形成の仕組みを整えていく。
私は、そんな投資方法にも大きな価値があると思っています。
計算条件
シミュレーション方法
- 初期投資額:0円
- 積立:毎月末
- 月次利回り:想定年率÷12
- 複利運用:利益を再投資するものと仮定
- 端数処理:内部計算は端数を保持し、表示時に万円未満を四捨五入
- 手数料・税金:考慮しない
- 年率3%・5%・7%は比較用の仮定であり、特定商品のリターン予測ではありません
免責事項
本記事は一般的な資産形成について情報提供するものであり、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れの可能性があり、将来の運用成果を保証するものではありません。投資判断はご自身の資産状況やリスク許容度を踏まえて行ってください。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント