2026年9月18日。
日本銀行は政策金利を1.0%から1.25%へ引き上げました。
1.25%という金利は、実に31年ぶりの高水準です。
決定は7対2。
日銀は長く続いた「デフレから脱却するために物価を上げる金融政策」から、
インフレが行き過ぎないように抑える金融政策へ、本格的に移行し始めています。
しかし、ここで一つ大きな問題があります。
日本は世界でも極めて大きな政府債務を抱えている国です。
金利が上昇すれば、
政府が国債に支払う利息も、時間差を伴って増えていきます。
さらに現在の日本では、
- 積極財政
- 日銀の利上げ
- 長期金利上昇
- 円安
- インフレ
が同時進行しています。
では、日本はこれからも利上げを続けて大丈夫なのでしょうか。
そして、日本の財政は本当に大丈夫なのでしょうか。
今回は2025年12月に公開した
の続編として、
「日本の財政赤字 × 日銀1.25% × 円相場」という視点から、日本経済の現在地を整理していきます。
- 先に結論
- 1.2025年の記事から何が変わったのか
- 2.そもそも日本の借金はいくらあるのか
- 3.それでも利上げが問題になる理由
- 4.金利が1%上がるだけで何が起こるのか
- 5.「10年国債3%」でも、すぐ財政危機ではない
- 6.実は日本財政は「今すぐ悪化している」わけではない
- 7.積極財政と日銀利上げは矛盾するのか
- 8.では、日銀は今後も利上げすべきなのか
- 9.なぜ1.25%まで利上げしても円高にならないのか
- 10.では「適切なドル円」はいくらなのか
- 11.ドル円だけでは円の価値は分からない
- 12.「適正な円相場」は4つの条件で考える
- 13.日本経済で今最も警戒したいシナリオ
- 14.それでも「日本財政危機」を煽る必要はない
- 15.個人投資家はどう考えるべきか
- まとめ|日本は「金利のある世界」で財政を運営できるのか
- 主な参考資料
先に結論
最初に結論から整理します。
現時点で、「日銀が利上げしたから日本財政がすぐ危機になる」
と考える必要はありません。
一方で、「日本は自国通貨建てだから、どれだけ国債を発行しても問題ない」
とも考えるべきではありません。
日本は「金利ゼロを前提に大量の国債を抱えられた時代」から、「金利のある世界で巨額債務を管理する時代」へ入った。
そして財政問題は、一気に表面化するというよりも、
借り換えが進むにつれて数年かけて国債費へ効いてくるという性質があります。
この「時間差」こそ、今後の日本財政を見るうえで非常に重要です。
1.2025年の記事から何が変わったのか
2025年12月の記事では、日本について
- 巨額の政府債務
- 日銀の金融政策正常化
- 円キャリートレード
- 人口減少
- 世界的な金利上昇
という構造変化を取り上げました。
それから約9か月。
当時の「リスク」は、かなり具体的な数字として表れ始めています。
2026年9月時点では、
| 項目 | 現在の状況 |
|---|---|
| 日銀政策金利 | 1.25% |
| 10年国債利回り | 3%台 |
| 2026年度国債費 | 約31.3兆円 |
| うち利払費 | 約13.0兆円 |
| 国債・借入金等残高 | 約1,347兆円 |
| 円相場 | 利上げ後も円高が定着せず |
日本は今、「金利は上がっているのに、円はそれほど強くならない」という難しい状況にあります。
2.そもそも日本の借金はいくらあるのか
財務省によると、2026年6月末時点の
国債・借入金・政府短期証券の合計は約1,346.7兆円。
このうち普通国債だけでも、約1,110.9兆円に達しています。
ただし、この数字をそのまま「日本が明日返さなければならない借金」と捉えるのは適切ではありません。
国債には満期があります。
満期を迎えた国債は借り換えられます。
さらに日本国債は基本的に円建てであり、国内投資家の保有も大きい。
日本には、
- 国債の平均償還年限が長い
- 国内投資家基盤が大きい
- 債務の多くが自国通貨建て
- 政府が一定の金融資産を保有している
といった特徴があります。
したがって、
「国の借金が1,300兆円を超えた=すぐ財政破綻する」という単純な話ではありません。
3.それでも利上げが問題になる理由
重要なのは、借金そのものより、借金にかかる金利です。
2026年度の一般会計では、国債費:約31.3兆円が計上されています。
日本の一般会計歳出は約122.3兆円なので、
単純計算では歳出のおよそ4分の1が国債費です。
ただし、ここには注意が必要です。「国債費31.3兆円」がすべて利息ではありません。
国債費には、
- 国債の償還
- 利払い
の両方が含まれます。
実際の2026年度の利払費は約13.0兆円です。それでも2025年度の約10.5兆円から大きく増えています。
金利上昇の影響は、すでに日本の予算に表れ始めています。
4.金利が1%上がるだけで何が起こるのか
ここが今回の記事で最も重要な数字の一つです。
財務省は、将来の金利が想定より上昇した場合に国債費がどの程度増えるのかを試算しています。
基準ケースより金利が1%高くなった場合、
| 年度 | 国債費の増加 |
|---|---|
| 2027年度 | 約+0.8兆円 |
| 2028年度 | 約+2.1兆円 |
| 2029年度 | 約+3.8兆円 |
金利が想定より1%高い状態が続くだけで、2029年度の国債費は約3.8兆円増える試算です。
金利が2%高ければ、2029年度には国債費が基準ケースより約7.6兆円増える計算になります。
では、なぜ1年目より3年目の影響が大きか。
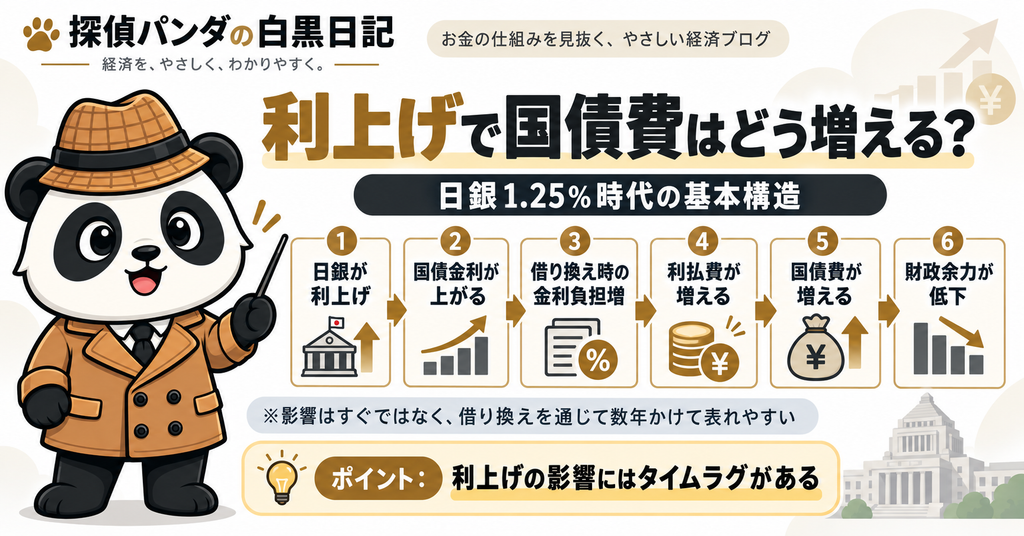
理由は単純です。国債は一度にすべて借り換えるわけではありません。
既に発行されている低金利の国債が満期を迎え、
それを新しい高金利の国債へ借り換えていくことで、徐々に平均調達金利が上昇していきます。
利上げの財政への影響にはタイムラグがあります。
今すぐ財政負担が急増しなくても、数年後に効いてくる。ここが非常に重要です。
5.「10年国債3%」でも、すぐ財政危機ではない
ここでも少し冷静に見る必要があります。
2026年度予算では、財務省はすでに10年国債金利について
3.0%を前提として国債費を積算しています。
つまり、現在の10年国債利回りが3%台だからといって、
突然まったく想定していなかった金利ショックが発生したわけではありません。
問題になるのは、
3%台が一時的ではなく定着するのか。さらに3.5%、4%へ上昇していくのか。
特に重要になる考え方が、名目経済成長率と政府の平均調達金利の関係です。
例えば、
名目経済成長率が3%
政府の平均調達金利が2%
であれば、債務負担は比較的管理しやすくなります。
しかし、
経済成長率1%
金利4%
のような状態になれば話は変わります。
日本にとって重要なのは、「金利が上がるか」だけではなく、「金利上昇以上に経済を成長させられるか」です。
6.実は日本財政は「今すぐ悪化している」わけではない
日本財政については、悪い部分だけを見るのも正しくありません。
コロナ後、日本では名目GDPや税収が増加しました。
その結果、政府債務のGDP比も近年は改善してきました。
日本の政府債務は依然として非常に高い水準ですが、
直ちに上昇一辺倒というわけではありません。
一方で、
- 金利負担
- 医療費
- 介護費
- 高齢化
などによって、将来的には再び財政負担が増える可能性があります。
日本の財政問題は「明日破綻する問題」ではなく、「今のうちに対応しなければ将来の選択肢が狭くなる問題」と考えた方が近いでしょう。
7.積極財政と日銀利上げは矛盾するのか
ここから日本経済の難しさが見えてきます。
政府は、
- 成長投資
- 防衛
- AI・半導体
- 子育て
- 社会保障
- エネルギー対策
など、多くの分野で支出を求められています。
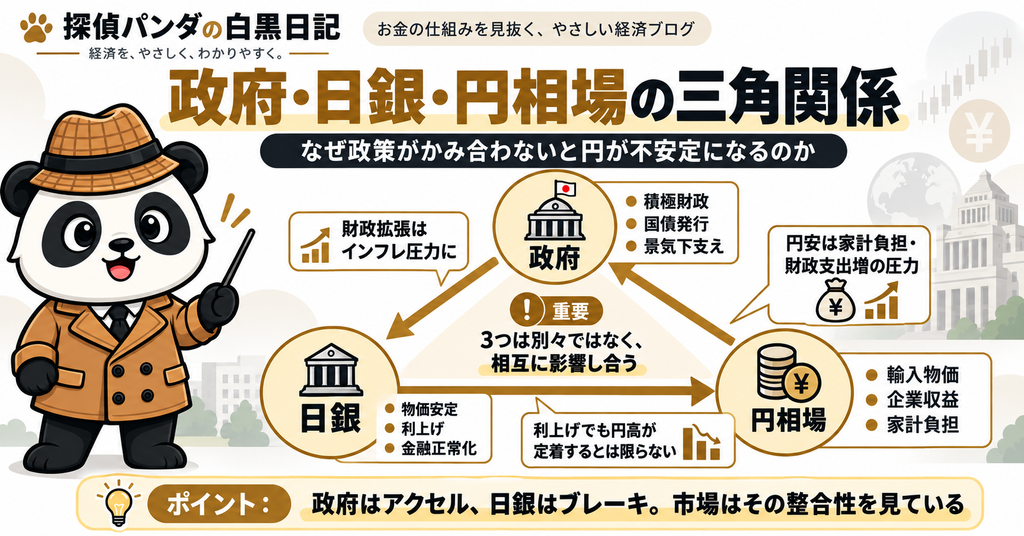
一方の日銀は、インフレを抑えるために利上げしています。
つまり、
政府はアクセルを踏みたい。日銀はブレーキを踏みたい。
この二つが同時に存在しています。
関連記事:
日本は“積極財政時代”へ——投資家が読むべき骨太方針2026
もちろん、積極財政そのものが悪いわけではありません。
インフラやAI、教育、生産性向上など、
将来のGDPを増やす投資であれば、債務負担を吸収できる可能性があります。
問題になるのは、
経済成長につながらない支出を国債で賄い続ける場合です。
財政支出
↓
国債発行増加
↓
国債利回り上昇
↓
国債費増加
↓
財政余力低下
という循環に入れば、
市場から財政規律を求められる可能性が高まります。
重要なのは「財政支出をするか、しないか」ではなく、その支出が将来の成長につながるのかです。
8.では、日銀は今後も利上げすべきなのか
ここは、
「利上げするべき」
「利上げするべきではない」
と単純な二択にするべきではありません。
現在の日銀が見るべきなのは、
円相場だけではなく、インフレと国内経済です。
利上げを続ける理由
- 基調的インフレが2%を超えて定着する
- 賃金上昇が継続する
- 円安による輸入インフレが再加速する
- インフレ期待が上昇する
このような状況なら、追加利上げは合理的です。
利上げを急ぐべきではない理由
- 個人消費が弱くなる
- 実質賃金が悪化する
- 住宅ローン負担が増える
- 中小企業の資金調達コストが上がる
- 国債金利が急騰する
- 国債費が増加する
という副作用があります。
今後の日銀に求められるのは、「利上げするか、しないか」ではなく、「どの速度で金融政策を正常化するか」です。
9.なぜ1.25%まで利上げしても円高にならないのか
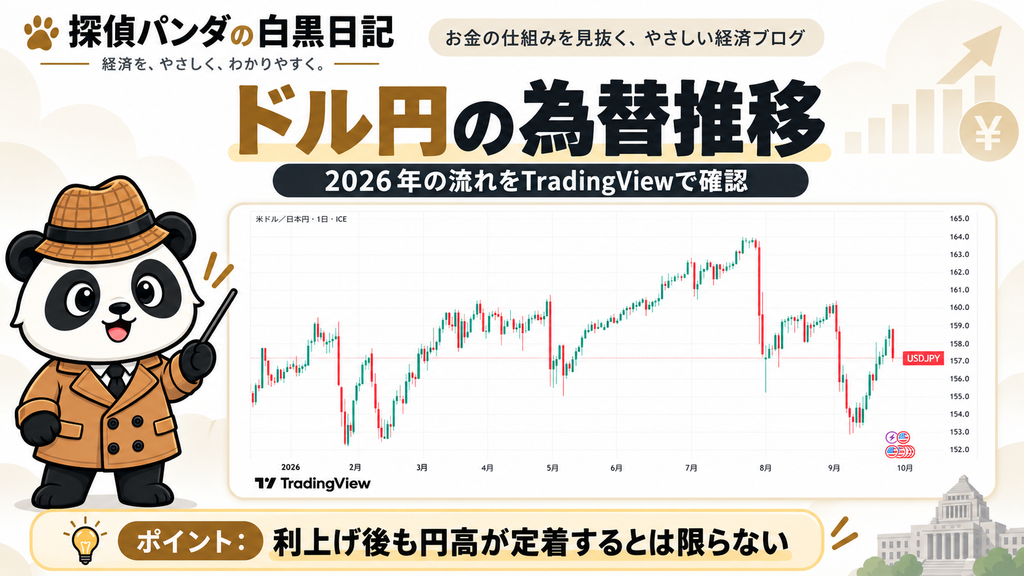
普通に考えれば、日本の金利が上がれば円は買われやすくなります。
しかし9月18日の利上げ後も円高は定着せず、
その後も円安方向への動きが見られました。
これには複数の理由があります。
① 海外との金利差
日本が1.25%になっても、
海外金利がそれ以上に高ければ金利差は残ります。
② 市場は「現在」より「次」を見る
為替市場が見ているのは、
1.25%という現在の数字だけではありません。
市場が見ているのは、「日銀はこの先どこまで利上げできるのか」です。
財政や景気への負担から利上げ余地が限られると判断されれば、円は必ずしも上昇しません。
③ 日本の財政政策
金融政策が引き締め方向でも、
財政政策が大きく拡張すれば、
インフレや国債発行の増加につながります。
結果として、金融引き締めと財政拡張が打ち消し合うことも考えられます。
10.では「適切なドル円」はいくらなのか
以前、円安と円高、結局どちらが日本にとって良いのか
という話をしました。
結論として、「1ドル○○円なら正解」という数字は存在しません。
重要なのは、
為替水準そのものより、その水準で日本経済が持続可能なのかです。
例えば円安には、
メリット
- 輸出企業の利益増加
- 海外売上の円換算額増加
- インバウンド増加
- 海外資産を持つ投資家に有利
があります。
デメリット
- 原油・LNG価格上昇
- 食料輸入価格上昇
- 家計の購買力低下
- 内需企業のコスト増加
があります。
円高なら、この逆の効果が生じます。
したがって、「円安=悪」でも、「円高=正義」でもありません。
11.ドル円だけでは円の価値は分からない
もう一つ重要なのが、実質実効為替レート(REER)です。
ドル円だけではなく、
複数の貿易相手国との為替と物価を考慮して、
円の実質的な購買力を見る指標です。
2026年も円の実質実効為替レートは歴史的に低い水準にあります。
つまり、日本国内では「1万円は1万円」のままでも、
海外の商品やサービスと交換できる円の力は以前より弱くなっています。
関連記事:
ドル円160円時代の投資戦略|為替に振り回されないための考え方
円相場を見るときは、ドル円だけでなく「円そのものの購買力」も見る必要があります。
12.「適正な円相場」は4つの条件で考える
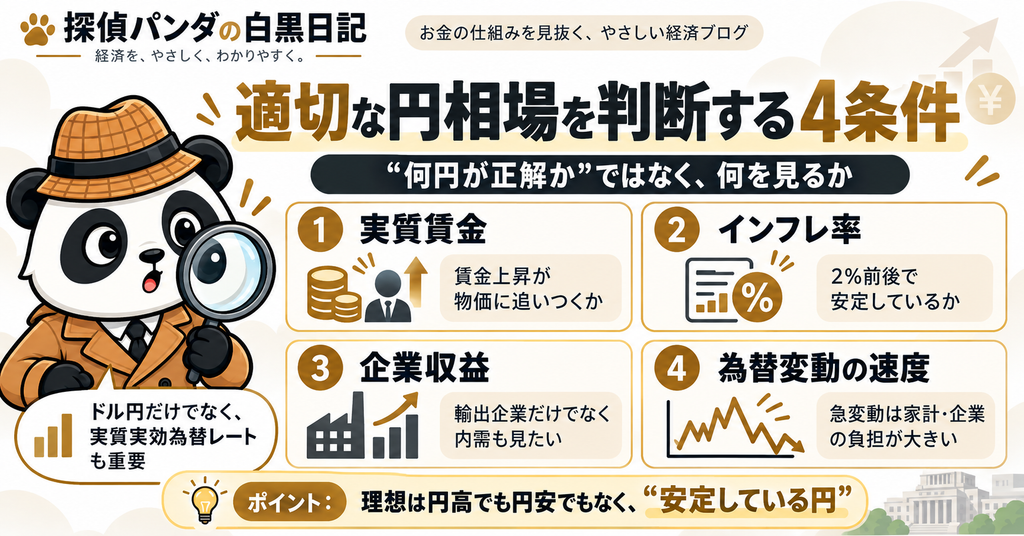
そこで、適切な円相場を考えるなら、
特定の数字を決めるよりも、次の4点を見る方が実用的です。
① 実質賃金
円安でも、賃金がそれ以上に増えていれば家計は耐えられます。
逆に賃金が上がらないまま輸入物価だけが上昇する円安は問題です。
② インフレ率
2%前後で安定しているのか。
円安による輸入インフレが3%、4%へ押し上げていないか。
③ 企業収益
輸出企業だけでなく、内需・中小企業まで含めて利益を確保できているか。
④ 為替変動の速度
145円から150円になることより、
1か月で145円から160円になる方が経済には大きな負担です。
企業が価格転嫁や為替ヘッジを行う時間がなくなるからです。
理想なのは円高でも円安でもなく、経済のファンダメンタルズに沿って安定している円です。
13.日本経済で今最も警戒したいシナリオ
今後最も注意したいのは、単純な「利上げ」ではありません。
円安
↓
輸入物価上昇
↓
インフレ
↓
日銀追加利上げ
↓
国債金利上昇
↓
国債費増加
↓
財政余力低下
という循環です。
さらに政府が景気を支えるために追加の財政出動を行えば、国債発行が増加します。
すると、財政・金融政策・為替が互いに影響し合う状態になります。
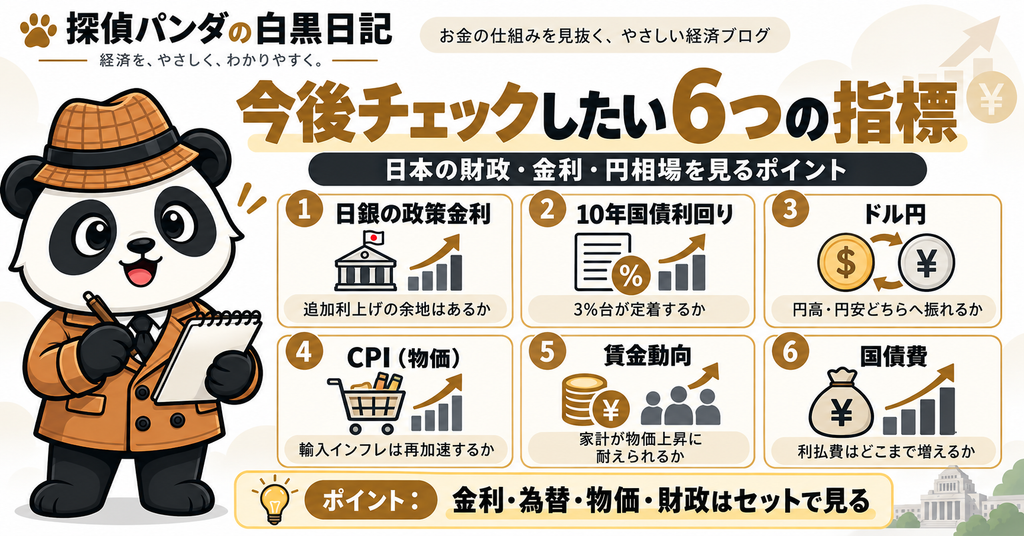
今の日本を見るうえでは、政策金利だけを見るのではなく、
- 10年国債利回り
- 円相場
- インフレ率
- 賃金
- 国債費
- 財政支出
をセットで見る必要があります。
14.それでも「日本財政危機」を煽る必要はない
一方で、
国債金利が3%になったから、日本がすぐ財政危機になる
という結論も極端です。
日本には、
- 自国通貨建て債務
- 巨額の国内金融資産
- 大きな国内投資家層
- 長い国債償還年限
- 経常収支黒字
などの強みがあります。
また、名目GDPが成長すれば、債務残高そのものが増えていても、
GDPに対する債務比率を下げることは可能です。
重要なのは、借金をゼロにすることではなく、「金利上昇より速く経済と税収を成長させられるか」です。
15.個人投資家はどう考えるべきか
この問題を見て、「円は危険だから全部ドルへ」と考える必要はありません。
逆に、「日本の金利が上がったから全部円へ戻す」とも考えるべきではないでしょう。
為替を正確に予測することは極めて困難です。
だからこそ、
- 日本円
- 日本株
- 米国株
- 米国以外の株式
- GOLD
- その他の実物・代替資産
など、
複数の通貨・地域・資産へ分散しておくことが重要になります。
円高になれば外国資産の円評価額は下がります。
しかし円安になれば、
外国資産が購買力を守ってくれる場合があります。
長期投資では、為替だけを理由に投資方針を頻繁に変えるより、資産全体で為替リスクを管理する方が現実的です。
まとめ|日本は「金利のある世界」で財政を運営できるのか
2026年9月。
日銀の政策金利は1.25%となりました。
10年国債利回りも3%台へ上昇しています。
一方で日本は、1,000兆円を大きく超える国債を抱え、積極財政も求められています。
これから重要になるのは、
単に「日本の借金は多すぎる」という議論ではありません。
見るべきなのは、
金利上昇 × 経済成長 × インフレ × 財政政策 × 円相場です。
現時点で日本財政がすぐ危機に陥る状況とは言いにくい。
30年間続いた超低金利によって隠れていた財政コストが、これから少しずつ表面化していく可能性があります。
日本にとって本当に難しいのは、利上げすることそのものではありません。
インフレを抑えながら、円の価値を守り、経済成長を維持し、
そのうえで巨額の政府債務を管理することです。
2025年までは、「日銀は本当に利上げできるのか」が大きなテーマでした。
2026年以降は、「利上げした日本は、その金利に耐えられるのか」を見る局面へ移っています。
今後は日銀会合だけでなく、10年国債利回りと国債費の推移にも注目していきたいと思います。
主な参考資料
- 日本銀行「2026年9月金融政策決定会合」
- 財務省「令和8年度予算の後年度歳出・歳入への影響試算」
- 財務省「国債及び借入金並びに政府保証債務現在高」
- IMF「2026年対日4条協議」
- BIS「Effective exchange rates」
- Reuters(2026年9月の日銀・国債・為替関連報道)
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]
コメント