世界最大級の資産運用会社BlackRock(ブラックロック)は、2026年の中間見通しとして、
「2026 Midyear Global Outlook(2026年中間グローバル・アウトルック)」
を公表しました。
今回のレポートを象徴するテーマが、
Scarcity vs. Abundance(希少性・不足 vs. 豊かさ・潤沢さ)です。
2025年の中間見通しでは、Getting a grip on uncertainty(不確実性を把握する)
というテーマのもと、世界経済の先行きが読みにくくなる中で、AIなどの大きな構造変化を投資判断の軸にする考え方が示されていました。
そして2026年。BlackRockの議論は、さらに一歩先へ進んでいます。
AIが世界の生産性を高め、これまで以上に豊かな世界を作る可能性がある。
しかし、その未来へ向かうには、電力、データセンター、半導体、労働力、資本、重要鉱物
など、大量の資源が必要になります。
つまり、
AIによるAbundance(豊かさ)に到達するためには、その前にScarcity(不足)を乗り越えなければならない。
これが2026年版BlackRock Outlookの中心的な考え方です。
今回はBlackRock Investment Institute(ブラックロック・インベストメント・インスティテュート)の「2026 Midyear Global Outlook」を読み解きながら、
- AI相場は今後どうなるのか
- 金利は本当に下がっていくのか
- 米国株一強は続くのか
- AI時代には何へ投資すべきなのか
- 私たち個人投資家は何を意識すべきなのか
について考えていきます。
- 先に結論|2026年のBlackRockが伝えていること
- 2026年最大のテーマは「Scarcity vs. Abundance(希少性 vs. 豊かさ)」
- AIは米国の「2%成長」を変えるのか
- 投資家が避けられない「6つのマクロ判断」
- Polyfurcated outcomes(複数に分岐する未来)
- テーマ1|AI Scarcity(AIを取り巻く供給不足)
- 「AIの勝者」ではなく「AIに必ず必要なもの」
- テーマ2|Durable Income(持続可能なインカム収益)
- テーマ3|Beyond Labels(従来の分類を超えて考える)
- 「株か債券か」ではなく「何に投資しているのか」
- 米国一強は終わるのか?
- 地政学は「リスク」だけではなく「投資テーマ」になった
- Credit(クレジット)でも「名前」より「中身」
- 2025年と2026年で何が変わった?
- 個人投資家はどう考えるべきか
- まとめ|「AIの未来」より「AIまでの道のり」を見る
先に結論|2026年のBlackRockが伝えていること
今回のレポートを私なりに整理すると、重要なのは次の5点です。
- AIは長期的には生産性を高める可能性があるが、短期的には電力・資本・半導体などの不足を悪化させる可能性がある
- そのため「AI=低インフレ・低金利」と単純には考えられず、高金利が長期化する可能性がある
- BlackRockは依然として米国株をOverweight(オーバーウェイト=基準より多めに保有する強気配分)としている
- AI企業そのものだけでなく、電力・半導体・メモリ・データセンターなどのBottleneck(ボトルネック=供給制約となる部分)を重視している
- 「米国株」「日本株」「債券」といったLabel(ラベル・分類)ではなく、本当の経済的リスクやテーマを見るべきだとしている
特に重要なのが、「AI=テクノロジー株」ではないという点です。
AIの発展は、電力、インフラ、エネルギー、半導体、資本市場、金利、地政学まで巻き込み始めています。
2026年最大のテーマは「Scarcity vs. Abundance(希少性 vs. 豊かさ)」
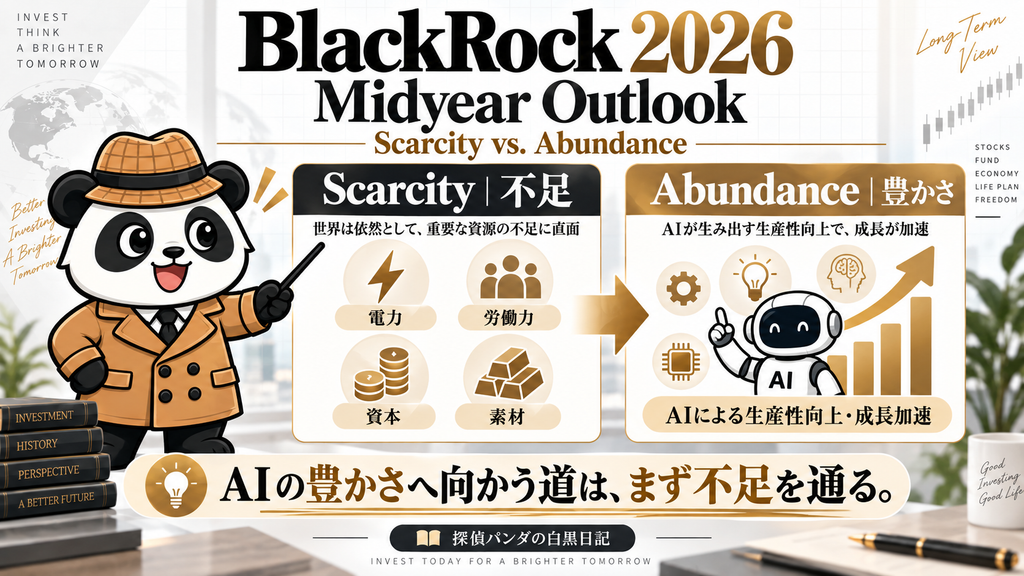
BlackRockは現在の世界を、Scarcity(希少性・不足)の世界と位置付けています。
不足しているのは単なる商品ではありません。
労働力、エネルギー、インフラ、資本、素材など、経済活動を行うために必要な供給能力そのものです。
BlackRockは、供給制約が経済成長、インフレ、市場価格を左右する時代になったと考えています。
パンデミック、ウクライナ戦争、中東情勢などを経て、各国は効率性だけではなく、
- Security(安全保障)
- Resilience(強靱性)
- Sovereignty(自立性・主権)
を重視するようになりました。
その結果、
生産拠点の重複
↓
サプライチェーンの再構築
↓
インフラ投資増加
↓
生産コスト上昇
という変化も起こります。
さらに、そこへAI投資が加わります。
AIを拡大するには、
- Power(電力)
- Data centers(データセンター)
- Chips(半導体)
- Memory(メモリ)
- Skilled labor(高度人材)
- Capital(資本)
- Critical materials(重要鉱物・重要素材)
が必要です。
しかしAIには、その不足を逆転させる可能性もあります。
AIによって研究開発そのものが高速化し、新しいアイデアをAIが生み、検証し、さらに改良するようになれば、生産性そのものが大きく向上する可能性があります。
BlackRockが問いかけているのは、
AIは、自らが生み出すScarcity(不足)以上のProductivity gains(生産性向上)を実現できるのか?
ということです。ここが今回のレポートの核心でしょう。
AIは米国の「2%成長」を変えるのか
BlackRockがかなり大胆に取り上げているのが、米国の長期成長率です。
米国のReal GDP per capita(1人当たり実質GDP)は、長期的には年率約1.9%という成長トレンドを維持してきました。
- 電化
- 自動車
- コンピューター
- インターネット
これほど大きな技術革新が起きても、長期的な成長トレンドそのものは大きく変わりませんでした。
ところがAIについては、Growth breakout(成長率の構造的な上振れ)
を起こす可能性があると考えられています。
つまり、米国の約2%という長期成長トレンドそのものを上方へ変える可能性です。
BlackRockが紹介している外部予測では、AIによる成長押し上げによって、実質GDP/人の成長率が中央値で約3.5%となるシナリオも示されています。
もちろん予測にはかなり大きな幅があり、実現が保証されているわけではありません。
もし本当にAIが長期成長率を押し上げるのであれば、
企業利益
↓
賃金
↓
税収
↓
債務負担能力
↓
株式市場
まで大きく変わります。
一方で、それが実現しなければ、巨額のAI設備投資だけが残る可能性もあります。
ここに現在のAI相場の難しさがあります。
投資家が避けられない「6つのマクロ判断」
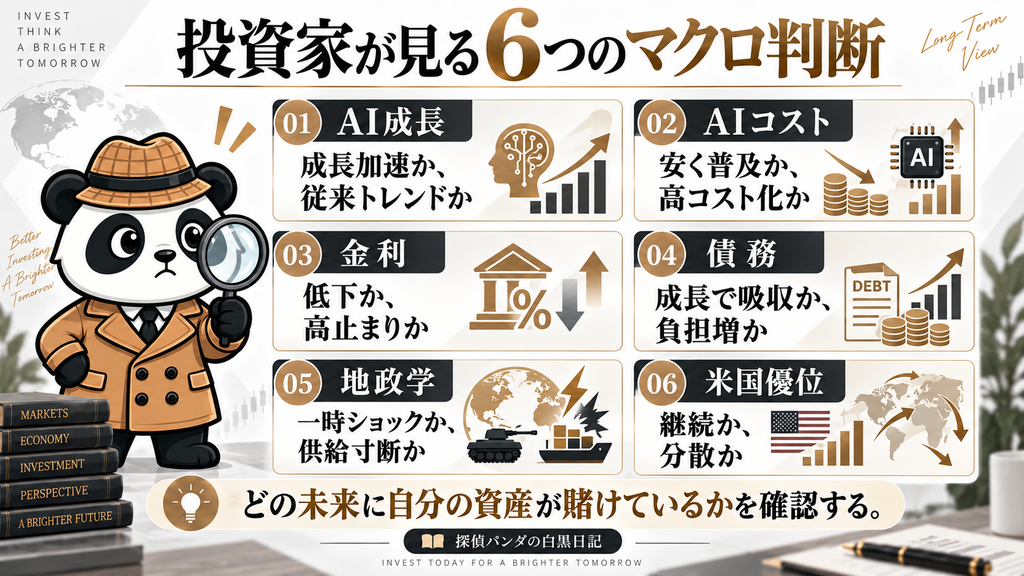
BlackRockは2026年、投資家が避けて通れない重要なMacro calls(マクロ判断)を6つ挙げています。
| テーマ | Abundance(豊かさ)側 | Scarcity(不足)側 |
|---|---|---|
| Growth(成長) | AIで成長率が上昇 | 成長率は従来水準 |
| Cost of AI(AIコスト) | AIが安くなり普及 | 電力・計算資源不足で高コスト |
| Interest rates(金利) | 生産性向上で金利低下 | 資本争奪で金利上昇 |
| Debt(債務) | 高成長で債務を吸収 | 高金利で債務負担悪化 |
| Geopolitical chokepoints(地政学的な要衝) | ショックは一時的 | 供給網寸断が長期的影響 |
| U.S. vs. the rest(米国とその他地域) | 米国優位継続 | 他地域が米国との差を縮小 |
重要なのは、この6つには相反するシナリオが存在するということです。
BlackRockは、投資家自身が自分のポートフォリオでどちらのシナリオへ賭けているのか理解する必要があるとしています。
例えば、
- S&P500
- NASDAQ
- FANG+
- 半導体株
一見すると複数の商品を持っています。
しかし実際には、「AIが成長し、米国企業がその利益を獲得する」
という同じシナリオへ大きく賭けている可能性があります。
商品数が多いことと、リスクが分散されていることは別です。
Polyfurcated outcomes(複数に分岐する未来)
今回のレポートで覚えておきたい言葉があります。
Polyfurcated outcomes
(ポリファーケーテッド・アウトカムズ=複数に大きく分岐した結果・未来)
です。
一般的な経済予測では、「基本シナリオがあり、その周辺に上振れ・下振れがある」と考えます。
しかしBlackRockは、現在はそうではないと考えています。
未来そのものが、全く異なる複数の世界へ分岐する可能性があるからです。
例えば長期金利なら、
AIによる生産性向上
↓
インフレ低下
↓
金利低下
という世界もあれば、
AI設備投資拡大
↓
資本・電力・資源の争奪
↓
インフレ圧力
↓
金利上昇
という世界もあります。
BlackRockはレポートの中で、この違いを長期金利が3%程度となる世界と5%程度となる世界ほどの差として説明しています。
これは単なる誤差ではありません。
株式、債券、不動産、企業価値などが大きく変わる差です。
そして現時点ではBlackRockは、
AIによる生産性向上の恩恵よりも、まずAI設備投資による資源制約・資本需要の影響が表れやすい
と考えています。
そのため、Higher for longer(高金利がより長期間続く)という見方をしています。
AIが普及すれば金利は下がる、とは限らない
AIについて、
AI
↓
Productivity gains(生産性向上)
↓
コスト低下
↓
インフレ低下
↓
金利低下
というストーリーはよく聞きます。
長期的には十分あり得るでしょう。しかし、その前にAIを作らなければいけません。
データセンターを建設する。半導体を作る。
発電能力を増やす。送電網を強化する。
冷却設備を作る。半導体工場を建設する。
重要鉱物を確保する。人材を雇う。
これらにはすべて、
Capital(資本)とResources(資源)が必要です。
そのため時間軸を分けると、
AI普及の前半
AI設備投資
↓
電力・半導体・人材需要増加
↓
Scarcity(不足)
↓
インフレ圧力
↓
金利上昇圧力
AI普及の後半
AI活用拡大
↓
Productivity(生産性)向上
↓
コスト削減
↓
潜在成長率上昇
↓
インフレ抑制の可能性
という流れになる可能性があります。
つまり、AIは導入期にはインフレ的で、その後はデフレ的になる可能性がある。
これは今後の金利を考えるうえでも重要だと思います。
テーマ1|AI Scarcity(AIを取り巻く供給不足)
2026年の第1テーマが、
AI Scarcity(AIを取り巻く供給不足・希少性)です。
BlackRockはAIについて3つの大きな疑問を挙げています。
① AIはBubble(バブル)なのか
AI関連株はすでに大幅に上昇しています。
期待が高まれば高まるほど、「期待通り」では株価が上がらないという問題が出てきます。
今後は売上だけではなく、
利益率。
Cash flow(キャッシュフロー)。
設備投資回収。
AIによる実際の利益。
まで問われるようになります。
② AIはどこまで安くなるのか
Token prices(AI利用単価)が下がれば、AIの利用はさらに広がります。
しかしAI利用料金が安くなっても、
Compute(計算資源)そのものが足りない可能性があります。
③ AIの利益を誰が取るのか
ここも非常に重要です。
- Model builders(AIモデル開発企業)
- Cloud providers(クラウド企業)
- Chip providers(半導体企業)
- Power providers(電力企業)
- Data-center owners(データセンター保有企業)
- AIを活用する一般企業
誰が最終的に大きな利益を獲得するのかは、まだ分かりません。
「AIの勝者」ではなく「AIに必ず必要なもの」
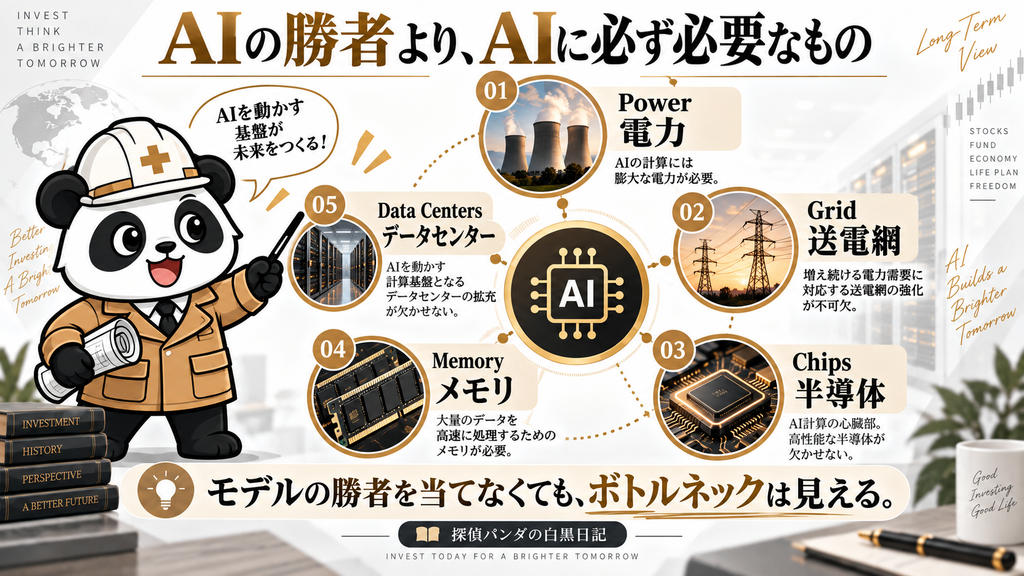
BlackRockが注目しているのが、AI Bottlenecks(AIのボトルネック・供給制約)です。
具体的には、
- Power(電力)
- Grids(送電網)
- Memory(メモリ)
- Chips(半導体)
- Data centers(データセンター)
です。
BlackRockは米国株をOverweight(オーバーウェイト=強気配分)としながら、AIモデルそのものの勝者を当てるだけではなく、こうしたボトルネックへの投資機会を重視しています。
これは、Picks and shovels(つるはしとシャベル)戦略に近い考え方です。
ゴールドラッシュで、
「誰が金を掘り当てるか」を当てるのではなく、金を掘る人全員が必要とする道具を売る。
AIでも同じです。
どのAIモデルが勝つか分からなくても、AIが成長すれば電力は必要です。
データセンターも必要です。
半導体も必要です。
メモリも必要です。
つまり、
AIの将来を信じることと、AI企業そのものだけに投資することは同じではない。
ということです。
AIバリューチェーンでも「全員上昇」は終わりつつある
BlackRockは2023~2026年のAI Value Chain(AIバリューチェーン)のリターンも分析しています。
その結果、
- Hyperscalers(巨大クラウド・プラットフォーム企業)。
- Data centers(データセンター)。
- Chips & semiconductors(半導体)。
- Software applications(ソフトウェアアプリケーション)。
それぞれで投資リターンの差が広がっています。
特にSoftware applications(ソフトウェア企業)では企業間格差が大きくなっています。
BlackRockはこのリターンのばらつき・格差拡大を、
Selectivity(選別)の重要性が高まっている証拠と捉えています。
「AIだから買う」という相場から、
AIで実際に誰が利益を生み出しているのかを見る相場へ移行している可能性があります。
次のAIテーマはPhysical AI(フィジカルAI)
さらにBlackRockが注目しているのが、
Physical AI(フィジカルAI=現実世界で認識・判断・行動するAI)です。
これまでの生成AIは、
- 文章
- 画像
- コード
- 音声
など、主にデジタル世界を中心に発展してきました。
次はAIが現実世界へ出てきます。
- ロボット
- 自動運転
- ドローン
- 工場自動化
- 物流
BlackRockは、「感知し、判断し、現実世界で行動するAI」
を次のAI Frontier(フロンティア=新しい成長領域)として見ています。
Physical AIでも必要になるのは、
- Sensors(センサー)
- Hardware(ハードウェア)
- Compute(計算資源)
- Power(電力)
- Testing(試験設備)
- Safety validation(安全性検証)
などです。
ここでもBlackRockは、最終製品の勝者より、その成長を支える基盤へ注目しています。
テーマ2|Durable Income(持続可能なインカム収益)
第2テーマが、Durable Income(持続可能で安定したインカム収益)です。
世界的に金利が高くなったことで、債券などから得られるIncome(インカム=利息収入)が再び魅力的になりました。
ただしBlackRockは、
利回りが高ければ何でもよいわけではない
と考えています。
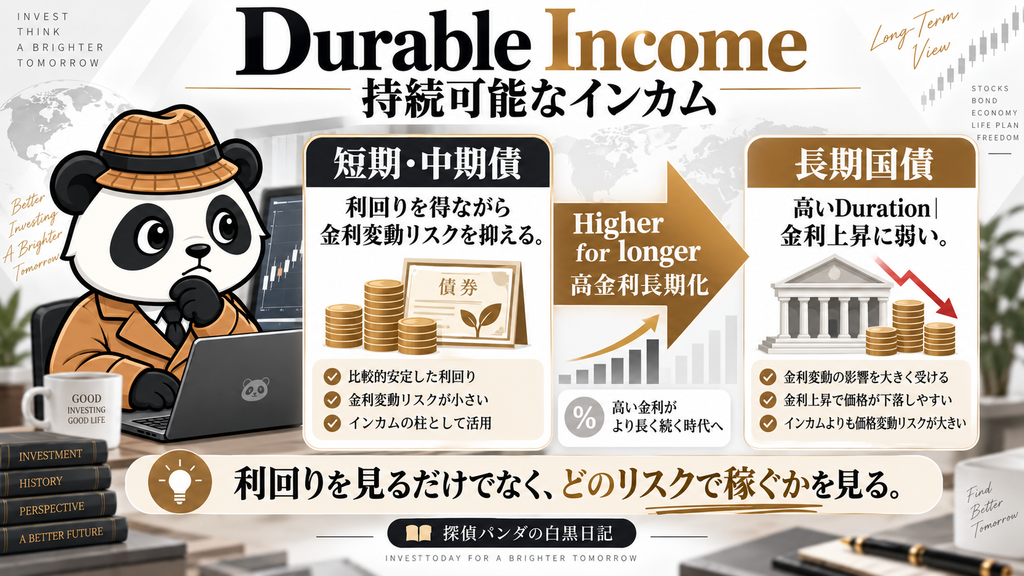
特に慎重なのが、Long-term government bonds(長期国債)です。
BlackRockはなぜ長期債に慎重なのか
理由は大きく2つあります。
まず、インフレが以前ほど簡単には下がらない可能性です。
- 労働力不足
- エネルギー不足
- AI設備投資
- 地政学
- サプライチェーン再構築
こうした供給制約が残ります。
もう一つが、Government debt(政府債務)の増加です。
国債発行量が増えれば、投資家は長期国債を保有するために、より高い利回りを要求します。
これが、Term premium(タームプレミアム=長期債を保有することへの上乗せ金利)です。
BlackRockは長期国債について、以前のように株式下落時の「自動的な保険」とみなすべきではないとしています。
「株60・債券40」も以前ほど単純ではない
かつては、
景気悪化
↓
株式下落
↓
利下げ
↓
長期国債上昇
という関係が比較的機能していました。
そのため、60/40 Portfolio(株式60%+債券40%ポートフォリオ)には高い分散効果が期待できました。
しかしSupply shock(供給ショック)によってインフレが起きる世界では、
株式下落+債券下落が同時に起こる可能性があります。
BlackRockは、パンデミック以降、長期国債が以前ほど株式下落のCushion(クッション・緩衝材)にならなくなったと指摘しています。
そこでBlackRockが選好しているのが、Short- and medium-term bonds(短期~中期債券)です。
長期債ほど大きな金利変動リスクを負わず、現在の比較的高い利回りを受け取るという考え方です。
そのほか、
- EM local debt(新興国の現地通貨建て債券)
- MBS:Mortgage-Backed Securities(住宅ローン担保証券)
- Higher-rated high yield(信用力が比較的高いハイイールド債)
などにも注目しています。
レポートでは、短期米国債、プライベートクレジット、新興国現地通貨建て債券は、長期米国債よりも「ボラティリティに対する利回り」が高いとされています。
テーマ3|Beyond Labels(従来の分類を超えて考える)
第3テーマが、Beyond Labels(ラベル・従来の資産分類を超えて考える)です。
今回のレポートで、この考え方もかなり重要だと思いました。
通常、私たちは投資対象を、
- 米国株
- 日本株
- 新興国株
- 債券
- REIT
- コモディティ
などに分類します。
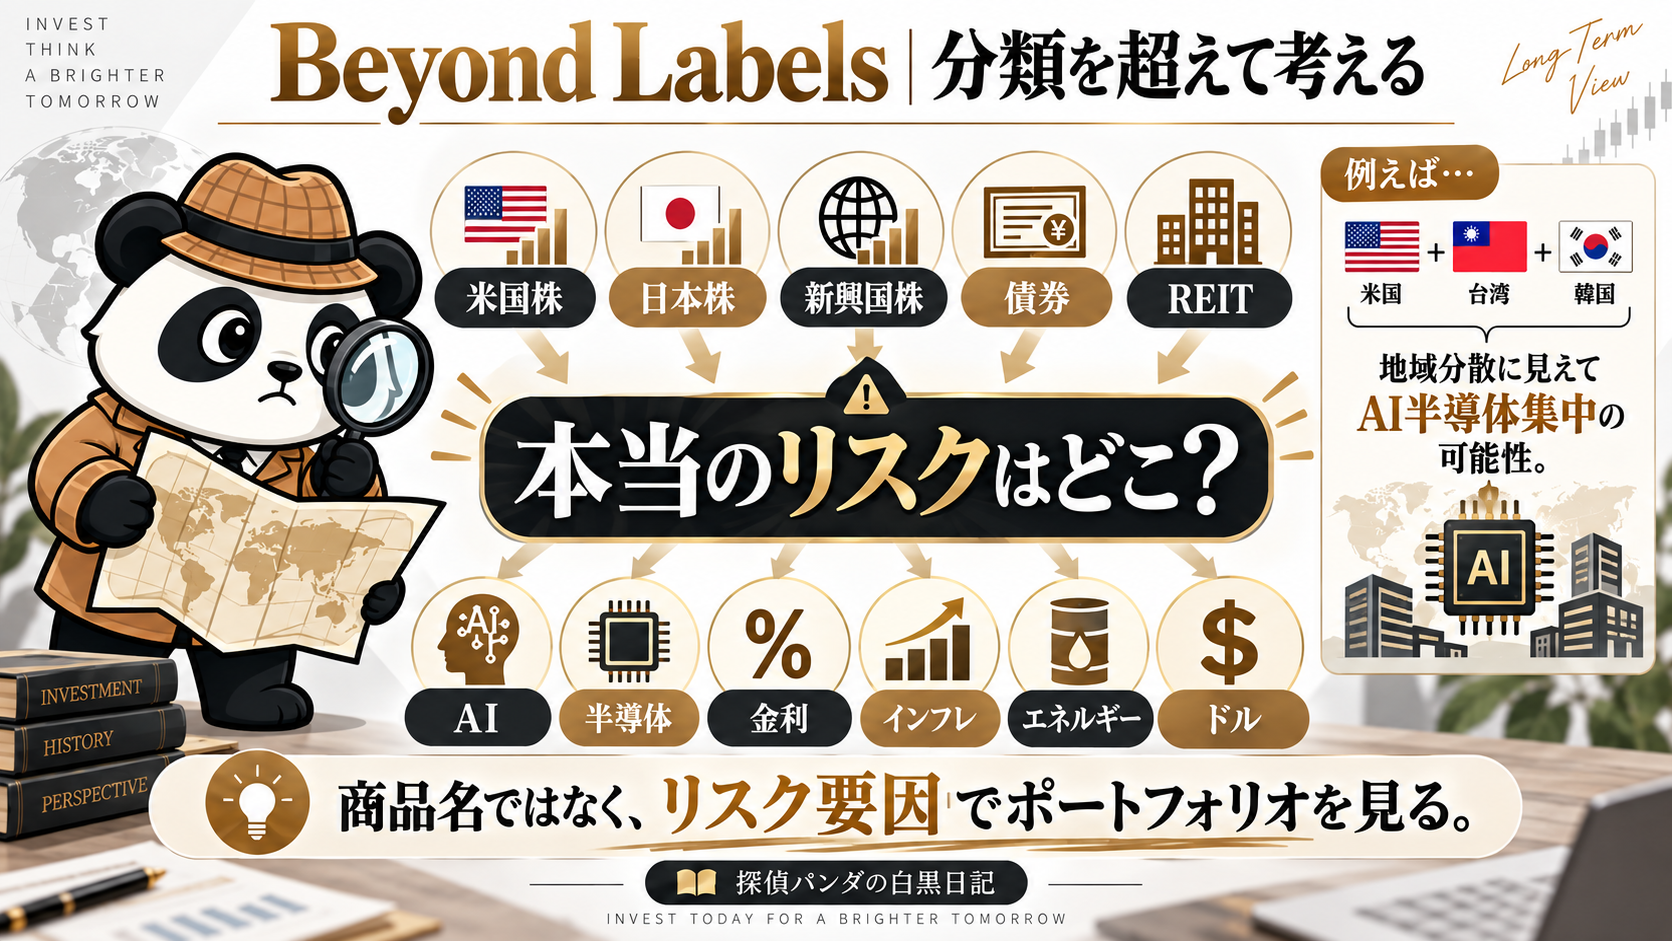
しかしBlackRockは、その分類だけでは本当のリスクが見えなくなっていると考えています。
代表例が、Infrastructure(インフラ)です。
2026年の隠れた主役はInfrastructure(インフラ)
今回のレポートを通して何度も登場するのが、
Infrastructure(インフラ)です。
AIを動かすにはデータセンターが必要。
データセンターには電力が必要。
電力には発電所や送電網が必要。
エネルギー安全保障にもインフラが必要。
サプライチェーン再構築には港湾・物流設備が必要。
つまりインフラは、
- AI
- エネルギー
- 地政学
- インフレ
- エネルギー転換
という複数のMega forces(メガフォース=長期的な構造変化)が交差する場所になっています。
BlackRockはインフラを、AI企業の勝者を直接当てなくてもAI需要に投資できる手段として見ています。
「株か債券か」ではなく「何に投資しているのか」
例えばデータセンターへ投資するとします。
方法は一つではありません。
- Listed equity(上場株式)
- REIT(不動産投資信託)
- Corporate bonds(社債)
- Infrastructure funds(インフラファンド)
- Private equity(未上場株式投資)
- Private credit(非公開市場での融資)
金融商品としてはすべて違います。
しかし根底では、AI需要増加→ データセンター需要増加という同じ経済テーマに投資しています。
そこでBlackRockは、まず資産クラスを決めるのではなく、
①どのTheme(テーマ)・Risk(リスク)を保有したいのか
↓
②どんな投資対象があるのか
↓
③どのInvestment vehicle(投資手段・金融商品)で実現するのか
という順番で考えることを提案しています。これは個人投資家にも参考になる考え方でしょう。
見た目は分散でも、本当は分散していないかもしれない
この考え方をさらに進めると、地域分散についても注意が必要になります。
例えば、
- 米国株
- 台湾株
- 韓国株
を持っていたとします。
国だけ見れば分散されています。
しかし、
米国 → AI大型テック
台湾 → 半導体
韓国 → 半導体・メモリ
という構成なら、実質的には、「AI・半導体」という同じRisk factor(リスク要因)
へかなり集中しています。
BlackRockも、台湾や韓国ではAI関連企業への市場集中度が高いため、単純な地域分散だけでは集中リスクを下げられないと指摘しています。
これは私たちも注意すべきポイントでしょう。
米国一強は終わるのか?
ではBlackRockは、米国一強の終わりを予想しているのでしょうか。
結論としては、少なくとも2026年中間時点では、そうではありません。
BlackRockは依然として米国株を、
Overweight(オーバーウェイト=基準より多く保有する強気配分)としています。
特にAI分野では、多くの最終的な勝者が米国企業から出てくる可能性を考えています。
米国には、
- 巨大なCapital markets(資本市場)
- AI企業
- クラウド企業
- 半導体企業
- Reserve currency status(ドルの基軸通貨としての地位)
- Energy independence(エネルギー面での自立性)
などの強みがあります。

ただし「米国以外」にもチャンスはある
一方で、BlackRockは米国外にも投資機会があるとしています。
欧州株は、Neutral(ニュートラル=中立)
中国株も、Neutral(中立)です。
広範な新興国株についても、強い上昇の後、Neutralへ引き下げています。
その一方で、
Latin America(ラテンアメリカ)を選好。
日本については、
- Physical AI(フィジカルAI)
- AI Bottlenecks(AIのボトルネック)
に注目しています。
つまり、「米国か米国外か」ではなく、
世界中のAI・エネルギー・インフラのValue chain(バリューチェーン=価値の連鎖)から投資先を探すという方向へ変わってきています。
地政学は「リスク」だけではなく「投資テーマ」になった
もう一つ重要なのが地政学です。
BlackRockは従来の、
Energy transition(エネルギー転換)
というテーマを、
Energy transition and resilience(エネルギー転換と供給網の強靱性)へ広げています。
「脱炭素」だけではありません。
米中対立。
ウクライナ戦争。
中東情勢。
これらを経験し、各国にとって、「最も安い場所から買う」
こと以上に、「必要な時に確実に手に入る」ことの価値が高まっています。
そこでBlackRockが注目しているのが、
- Power equipment(電力設備)
- Critical materials(重要鉱物)
- Grids(送電網)
- Storage(蓄電設備)
- Batteries(バッテリー)
などです。

Credit(クレジット)でも「名前」より「中身」
Beyond Labels(従来の分類を超えて考える)という考え方は、債券・クレジット市場にも当てはまります。
例えば、
- Public bonds(公募債券)
- Leveraged loans(レバレッジドローン)
- Direct lending(ダイレクトレンディング)
- Asset-backed debt(資産担保型債務)
- Infrastructure financing(インフラ融資)
という名前は違います。
しかしBlackRockが重視するのは、その債務を何が支えているのかです。
具体的には、
- Cash flow(キャッシュフロー)
- Collateral(担保)
- Maturity schedule(返済期限)
- Creditor protections(債権者保護)
- Recovery value(回収価値)
- Liquidity(流動性)
です。
特にAIデータセンター関連ではPrivate infrastructure deals(プライベート市場でのインフラ取引)が大きく増えています。
違う金融商品を保有していても、
- データセンター需要
- 電力供給
- 稼働率
- 担保価値
- 借り換え
という同じリスクにさらされている可能性があります。
ここでも、「何を持っているか」より「何のリスクを持っているか」が重要です。
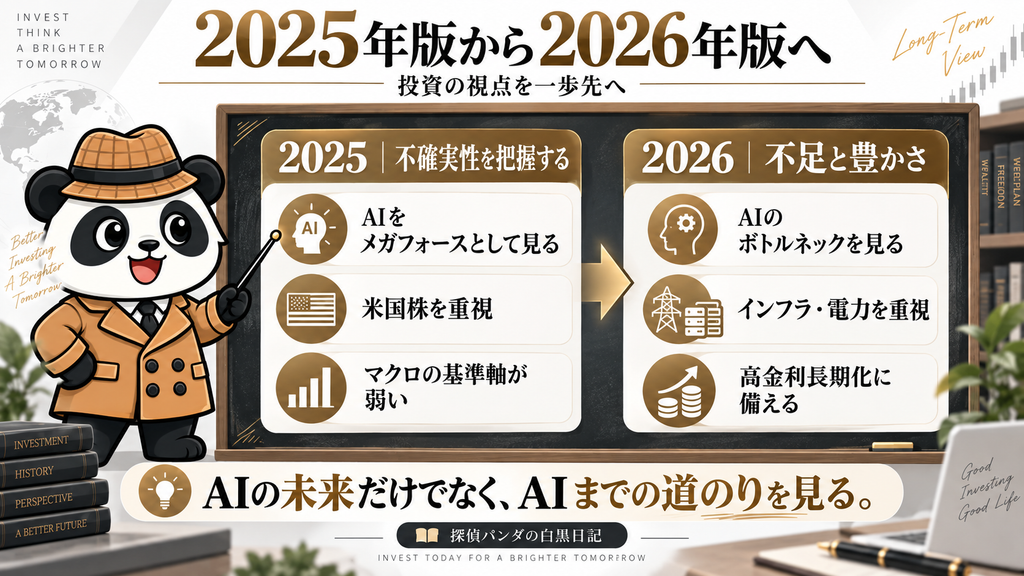
2025年と2026年で何が変わった?
2025年と2026年を比較すると、BlackRockの議論が一段深くなっていることが分かります。
2025年のテーマは、
Getting a grip on uncertainty(不確実性を把握する)でした。
そこから2026年は、
Scarcity vs. Abundance(不足と豊かさのせめぎ合い)へ進みました。
整理すると、
| 2025年 | 2026年 |
|---|---|
| Uncertainty(不確実性)をどう捉えるか | Scarcity(不足)とAbundance(豊かさ)のどちらへ進むか |
| AIをMega force(メガフォース)として評価 | AIのBottleneck(供給制約)を分析 |
| 米国株を重視 | 米国株+AIインフラを重視 |
| 長期マクロのAnchor(基準軸)が弱い | 複数の全く異なる未来を想定 |
| AI企業の成長を見る | 電力・半導体・資本まで分析 |
| Asset class(資産クラス)中心 | Theme・Risk(テーマ・リスク)中心 |
2025年=「AIという大きな変化が起きている」
から、2026年=「AIが世界を変える途中で何が不足するのか」
へ議論が進んだと考えています。
個人投資家はどう考えるべきか
ここからはBlackRockのレポートを踏まえた私自身の考えです。
まず、AI相場から降りる必要はない
と思っています。
BlackRockも米国株をOverweight(強気配分)としており、AIそのものに弱気になったわけではありません。
むしろ重要なのは、AIへの投資方法を広げて考えることです。
AIモデル企業だけではなく、
- 半導体
- メモリ
- データセンター
- 電力
- 送電網
- インフラ
- Physical AI(現実世界で動くAI)
まで見る。
AI Economic ecosystem(AI経済圏)そのものへ視野を広げる必要があります。
「AIだから買う」から「AIで誰が儲かるのか」へ
今後のAI相場では、「AI関連だから上がる」
というだけでは難しくなってくると思います。
重要なのは、設備投資した資金を本当に利益へ変えられるのかです。
AI企業の売上が伸びても、
- 電力費
- 半導体
- データセンター
- 人件費
- Depreciation(減価償却費)
などのコストが膨らめば、利益にはつながりません。
だから今後は、AIで実際にCash flow(キャッシュフロー)を生み出す企業
と、AI設備投資だけが膨らむ企業との差が拡大していく可能性があります。
金利低下を前提にしすぎない
もう一つ重要なのが、
「いずれ利下げされるから大丈夫」という前提を持ちすぎないことです。
- AI投資
- 電力投資
- 国防費
- インフラ投資
- 政府債務
これらはすべて巨額の資本を必要とします。
資本需要が大きい世界では、金利が以前のような超低金利へ簡単には戻らない可能性があります。
BlackRockも、Long bonds(長期債)よりShort- and medium-term bonds(短期・中期債)
を選好しています。
今後の株価を見るうえでも、企業利益だけではなく、Long-term yields(長期金利)
は引き続き非常に重要だと思います。
地域分散ではなく「リスク分散」を見る
そして今回、私が特に取り入れたい考え方が、Beyond Labels(従来の分類を超えて考える)です。
地域だけで見るのではなく、自分の資産が
- AI
- 半導体
- ドル
- 金利
- インフレ
- エネルギー
のどこに偏っているのかを見る。
例えば米国株を減らして韓国・台湾株を増やしても、AI半導体への依存度が上がれば、本当の意味では分散できていません。
重要なのは、
商品数を増やすことではなく、異なるRisk factor(リスク要因)を持つことだと思います。
BlackRockの2026年投資戦略を一枚にまとめると
今回のOutlook(見通し)をシンプルにまとめると、
AI成長は続く可能性が高い
↓
しかしAI設備投資によって
電力・半導体・資本・人材が不足する
↓
Scarcity(不足)がインフレ圧力を生む
↓
Higher for longer(高金利長期化)の可能性
↓
長期国債の魅力低下
↓
短期・中期債や質の高いIncome(インカム収益)を重視
↓
AI企業だけでなく
電力・半導体・データセンター・インフラへ投資対象が広がる
↓
米国株優位は継続する可能性
↓
ただし地域ではなく
Theme・Risk(テーマ・リスク)単位で分散する
という流れです。
これが2026年のBlackRockの世界観だと私は理解しています。
まとめ|「AIの未来」より「AIまでの道のり」を見る
2026年のBlackRock Midyear Global Outlook(中間グローバル・アウトルック)で最も印象的だったのは、
AIについて強気か弱気かという単純な議論ではなかったことです。
BlackRockが見ているのは、AIによるAbundance(豊かな世界)へ向かう途中に何が起きるのかです。
AIが生産性を飛躍的に高めれば、世界経済の成長率そのものが変わるかもしれません。
しかしその前に、
電力。
半導体。
データセンター。
人材。
重要鉱物。
そして資本。
これらを大量に確保しなければならない。だからこそ、Scarcity vs. Abundance(不足と豊かさ)
なのだと思います。
そして投資家にとって重要なのは、「AIが伸びるか」だけではありません。
AIが伸びるために何が必要なのか。ここを見る必要があります。
AIモデル競争の勝者を当てることは難しい。
しかし、
AIが成長すれば電力が必要になる。
データセンターが必要になる。
半導体が必要になる。
インフラが必要になる。
この構造は比較的分かりやすい。
2025年のBlackRockは、「Uncertainty(不確実性)の中でもAIなどのMega forces(メガフォース)を見よう」と考えていました。
2026年はそこからさらに進み、
「そのメガフォースが世界経済のどこにScarcity(不足)を生み、誰がその不足を解決するのか」
を見る段階へ入ったように感じます。
AI相場は終わったのか。
米国一強は終わるのか。
金利は下がるのか。
答えを一つに決めてしまうより、
複数の未来を想定しながら、自分のポートフォリオがどの未来に偏っているのかを把握する。
それが2026年以降の投資では、これまで以上に重要になってくるのではないでしょうか。
※本記事はBlackRock Investment Institute(ブラックロック・インベストメント・インスティテュート)の「2026 Midyear Global Outlook(2026年中間グローバル・アウトルック)」の内容をもとに、筆者の解釈を加えて整理したものです。特定の金融商品への投資を推奨するものではありません。投資判断はご自身の責任でお願いいたします。
※本記事内の解説画像は、BlackRock Investment Institute「2026 Midyear Global Outlook」の内容を参考に、AIを活用して作成しています。画像内の図表・イラストは理解を助けるためのイメージを含み、BlackRock公式の図版そのものではありません。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]
コメント