GOLDは現物とETFのどちらで持つべきなのか。
これについても以前、一度考えたことがあります。
そのときは、「ETFか現物か」
という二者択一に近い考え方でした。
しかし、GOLDについて調べ続け、実際にETFを保有しながら考えていると、最近は少し考え方が変わってきました。
そもそも、
どちらか一方を選ぶ必要はないのではないか。
ETFにはETFの役割がある。
現物には現物の役割がある。
同じGOLDであっても、「何のために持つのか」によって、最適な保有方法は変わります。
現在の私の考えを一言で表すなら、
ETFは「運用するGOLD」。
そして、現物は「保管するGOLD」。です。
今回は、金の現物とETFのどちらが優れているのかではなく、
「両方を目的別に持つ」というGOLD投資の考え方について整理してみます。
2026年、改めてGOLDの「持ち方」を考える
2026年のGOLD市場は、非常に興味深い動きをしています。
米国では長期金利が大きく上昇し、米10年債利回りは5%を超える場面もありました。
一般的に、
金利上昇
↓
利息を生まないGOLDの相対的魅力低下
↓
GOLDには逆風
と考えられます。
実際、2026年9月にはGOLD価格が大きく調整しました。
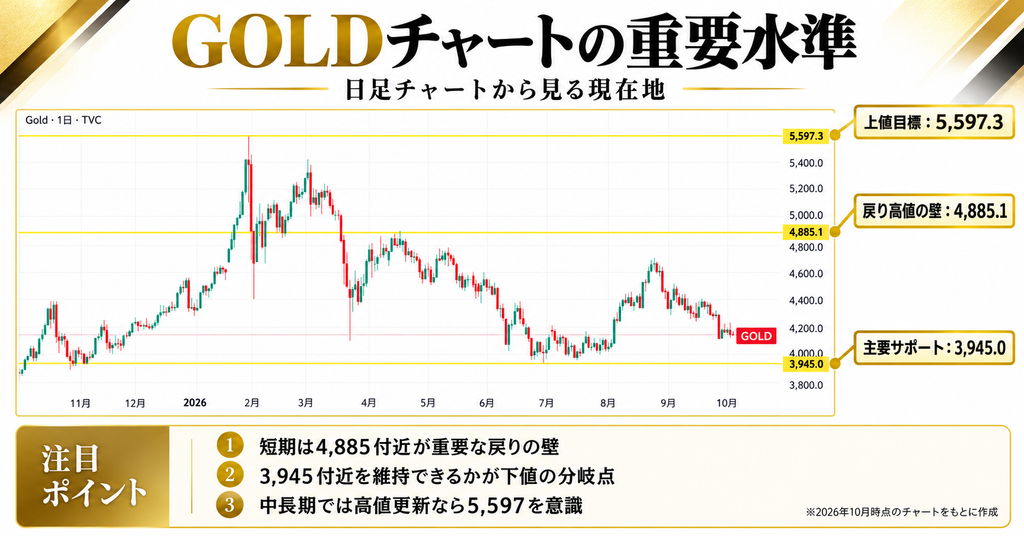
それでも、GOLDは1トロイオンス4,000ドルを上回る水準を維持しています。
なぜでしょうか。
一つの理由として考えられるのが、
GOLDを取り巻く構造そのものが変化していることです。
近年は、
- 中央銀行による金購入
- 外貨準備のドル依存低下
- 米国を中心とした財政赤字
- 通貨価値への不安
- 地政学リスク
といった要因が、GOLD需要を支えています。
World Gold Councilによれば、2026年第2四半期の中央銀行による金の純購入量は約289トン。
前年同期比では約62%増加しました。
つまり、GOLDは単純に、
「金利が下がれば買われる」
「ドルが下がれば上がる」
という資産ではなくなりつつあります。
だからこそ、
GOLDが上がるか下がるかだけではなく、「自分はGOLDを何のために持つのか」
を考えることが重要だと思っています。
結論|ETFと現物では「役割」が違う
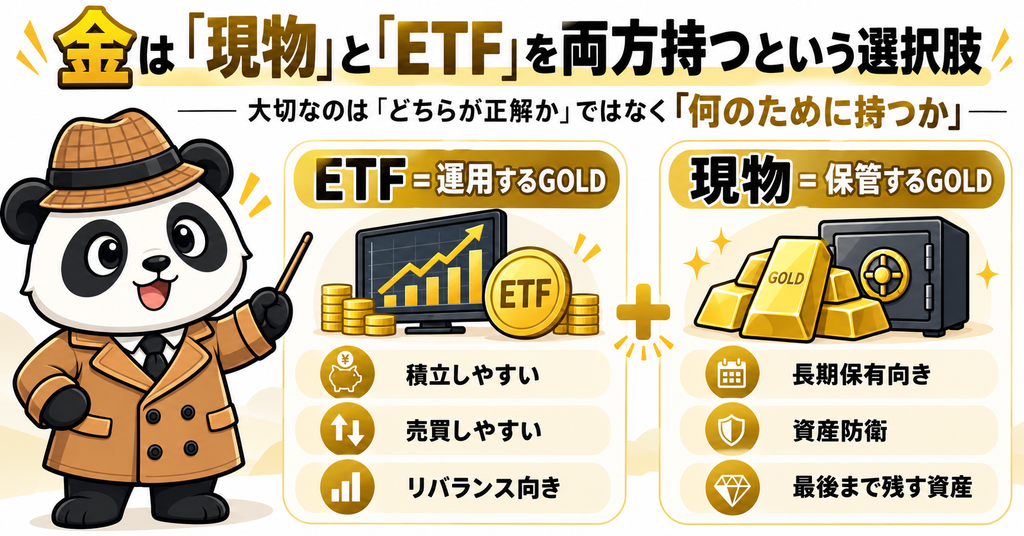
先に結論です。
私は現在、金ETFと金現物を次のように考えています。
| 保有方法 | 主な役割 |
|---|---|
| 金ETF | 運用・積立・リバランス |
| 金現物 | 長期保有・資産防衛 |
| ETF | 動かすGOLD |
| 現物 | 動かさないGOLD |
同じGOLD価格に影響される資産でも、
使い方がまったく違います。
例えば、
GOLD価格が20%下落して買い増したい。
こういうときはETFが圧倒的に便利です。
証券口座からすぐに購入できます。
逆に、10年、20年と保有し、
通貨や金融システムそのものに対する保険として持ちたい。
この場合は、現物のGOLDにも意味があります。
つまり、「ETFと現物、どちらが正解か?」
という質問そのものが、
少し違うのではないかと思うようになりました。
重要なのは、何のために持つのか。です。
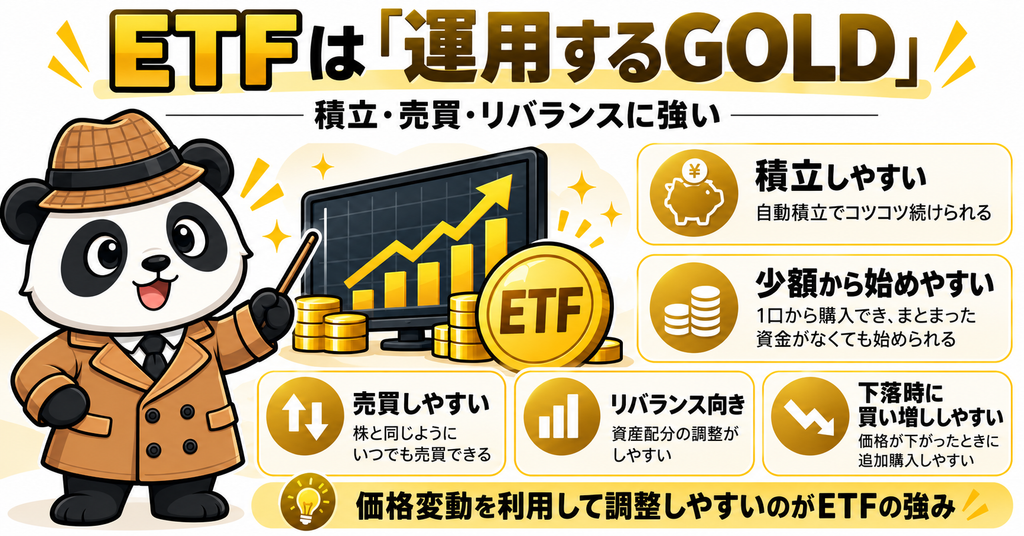
ETFは「運用するGOLD」
私はこれまでGOLD投資の中心として、GLDM(SPDR Gold MiniShares)
を利用してきました。
GLDMは金現物価格への連動を目指すETFで、2026年9月時点の総経費率は0.10%です。
金を自分で保管する必要もありません。
そして何より、
売買が非常に簡単です。
これがETF最大のメリットだと思っています。
ETFはポートフォリオ管理と相性がいい
例えば、総資産500万円。
GOLD比率15%。これなら、
GOLDは75万円です。
その後、株式が上昇してGOLD比率が10%まで低下したとします。
ETFなら、
不足分を証券口座から購入すればいい。逆にGOLDが急騰して25%まで増えれば、
一部売却して株式などへリバランスすることもできます。
つまりETFは、ポートフォリオの中でGOLD比率を調整する道具として非常に優秀です。
下落時の追加購入にもETFが向いている
私はGOLDについて、長期保有+積立+下落時追加という戦略を取っています。
基本的にGOLDが大きく下落したときには、段階的に追加購入する方針です。
こうした運用では、
ETFとの相性が非常にいい。
現物の場合、
購入するたびに店舗や販売会社を利用する必要があります。
販売価格と買取価格の差もあります。
一方ETFなら、相場を見ながら比較的小さな金額で追加できます。
そのため、価格変動を利用してGOLDを増やす部分はETF。
これが私の基本的な考えです。
ETFは「完全な現物」ではない
ここは重要です。
金ETFは便利ですが、自宅に金塊が置いてあるわけではありません。
証券会社。
証券取引所。
ETFの運用会社。
カストディアン。
金融インフラ。
そうした仕組みを通してGOLDを保有しています。
もちろん、だからETFが危険という話ではありません。
むしろ通常の資産運用であれば、
圧倒的に効率的です。
ただ、GOLDを保有する理由の一つは、
金融システムそのものに対する保険でもあります。
そう考えたとき、
すべてのGOLDを金融商品として持つことには、
少し矛盾も感じます。
そこで出てくるのが、現物のGOLDです。
現物は「保管するGOLD」
現物GOLDの最大の特徴は、非常にシンプルです。
そこに金がある。これに尽きます。
株式のように企業が存在するわけでもありません。
債券のように誰かの負債でもありません。
銀行預金のように金融機関への債権でもありません。
現物のGOLDそのものを所有します。
この特徴は、平時にはほとんど意味がないかもしれません。
しかし、
- 金融危機
- 通貨危機
- 資本規制
- 国家財政への信用低下
- 地政学リスク
こうした「想定外」が起きたときに、
現物資産という性質が意味を持つ可能性があります。
現物は「簡単に売れない」こともメリットになる
これは少し変な話ですが、
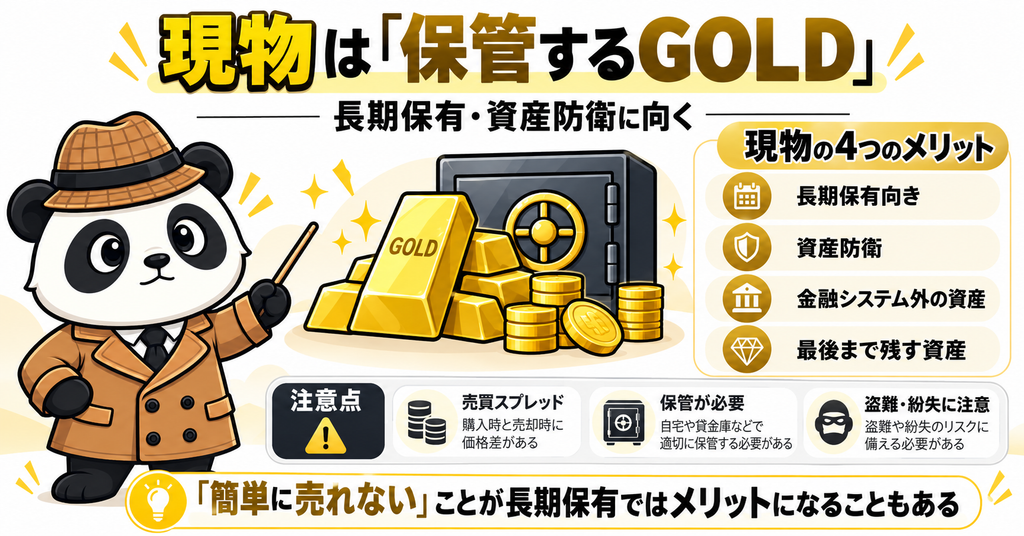
現物GOLDには、ETFより売却が面倒というデメリットがあります。
しかし長期投資では、これがメリットになることもあります。
ETFなら、スマートフォンを数回タップするだけで売却できます。
GOLDが10%上昇した。
20%上昇した。
株式が急落した。
そうすると、「一度売ってしまおうかな」
という誘惑が出てきます。一方、現物は違います。
わざわざ売却する必要があります。
つまり、
売却までに物理的な手間があります。
長期間保有する資産として考えるなら、この「売りにくさ」は、
必ずしも悪いものではありません。
現物GOLDには税制上の特徴もある
日本で現物の金地金を売却した場合、
原則として、譲渡所得
として扱われます。
そして重要なのが、保有期間です。
5年以内の場合
所有期間が5年以内の場合は、短期譲渡所得になります。
基本的には、
売却価格-取得費-売却費用=金地金の譲渡益
によって譲渡益を計算します。
そこから他の総合課税の譲渡益と合わせて、
年間最大50万円の特別控除があります。
5年を超える場合
一方、5年を超えて保有した場合は、
長期譲渡所得になります。
年間最大50万円の特別控除を差し引いた後、
さらに、課税対象となる金額が1/2になります。
つまり現物GOLDは、短期売買するより、
長期間保有することを前提にした方が税制上のメリットを受けられる可能性があります。
ただし総合課税なので、実際の税負担は給与所得など他の所得によって変わります。
「現物なら必ずETFより税金が安い」
という意味ではありません。
ここは注意が必要です。
ETFと現物では税金の仕組みも違う
金ETFと現物GOLDでは、税制も同じではありません。
大まかに整理すると、
| 金ETF | 金現物 | |
|---|---|---|
| 課税方式 | 原則、上場株式等の譲渡所得 | 原則、総合課税の譲渡所得 |
| 税率 | 原則約20.315% | 所得により変動 |
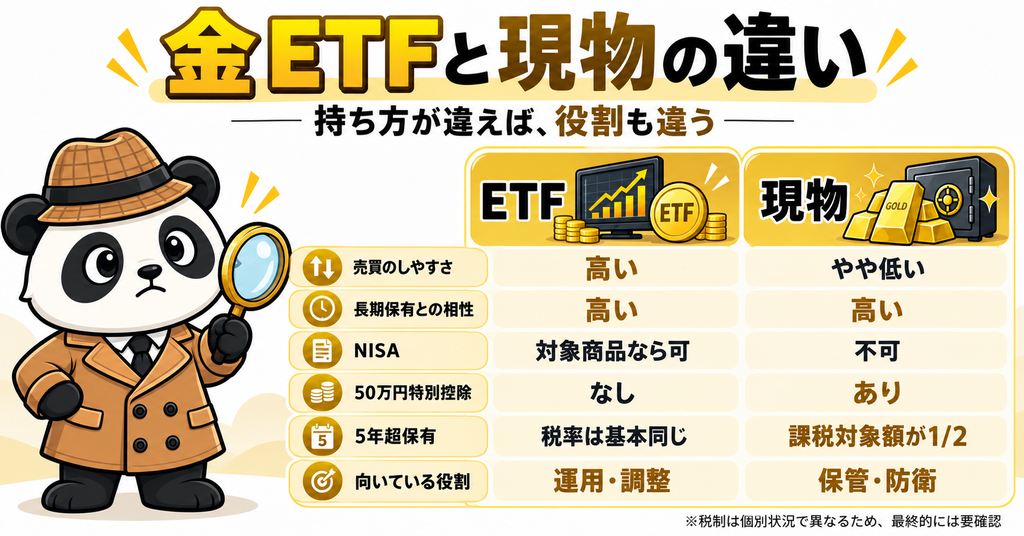
| 50万円特別控除 | なし | あり |
| 5年超保有 | 基本的に税率は同じ | 課税対象額が1/2 |
| 損益通算 | 条件を満たす上場株式等と可能 | 原則別扱い |
| NISA | 対象商品なら可能 | 不可 |
※ETFの税制やNISA対象可否は商品・口座によって異なるため、実際に購入する際は証券会社等で確認してください。
ここからも分かるように、
ETFと現物は、同じGOLDでありながら、かなり違う資産です。
現物にも当然デメリットはある
ここまで読むと、「現物の方がいいのでは?」
と思うかもしれません。
現物には明確な弱点があります。
① 売買価格の差が大きい
現物GOLDには、
販売価格と買取価格があります。
つまり、買った瞬間から一定の含み損になります。
小型の金貨などでは、金そのものの価格に加えてプレミアムも乗ります。
そのため、短期売買には向きません。
② 保管問題
現物には、
- 盗難
- 紛失
- 火災
- 保管場所
という問題があります。
自宅保管なのか。貸金庫なのか。
販売会社の保管サービスなのか。
保有額が大きくなるほど、考える必要があります。
③ 購入記録を残す必要がある
金を売却するとき、取得価格を証明できなければ、
税務上かなり不利になる可能性があります。
- 購入時の領収書
- 明細
- 購入証明
こうした記録は必ず残しておく必要があります。
「20年間持つから大丈夫」ではなく、20年間、購入記録も一緒に持つ。
ここまで含めて現物投資です。
ETFと現物を目的別に分けてみる
ここまでを整理します。
ETF向き
- 積立投資
- 下落時の追加購入
- 少額から始めたい
- 売買を簡単にしたい
- ポートフォリオを調整したい
- リバランスに使いたい
- 保管したくない
現物向き
- 10年、20年以上持ちたい
- 金融システム外の資産を持ちたい
- 通貨リスクへの保険
- 売買を頻繁にしたくない
- 長期の資産防衛
- 将来まとめて売却したい
- 「最後まで残す資産」を持ちたい
こうして見ると、
そもそも競争させる必要がないことが分かります。
「現物+ETF」という第三の選択肢
これまで、金投資ではよく、
現物 vs ETFという比較がされてきました。
しかし、もう一つの答えがあると思っています。
それが、現物+ETFです。
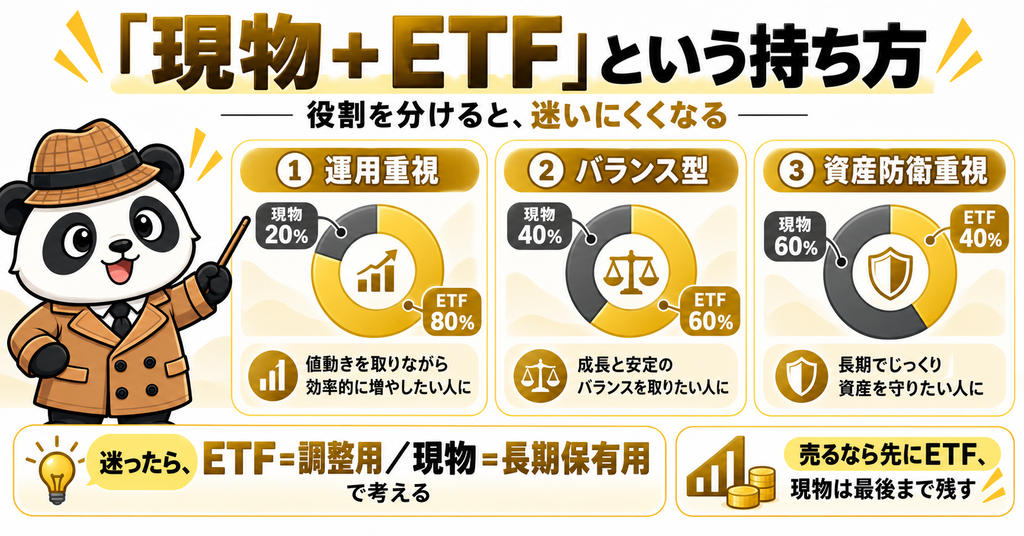
例えば、GOLDを100万円保有するとします。
パターン①|運用重視
ETF 80万円
現物 20万円
普段の積立やリバランスはETF。
現物はほとんど触らず、長期保有します。
パターン②|バランス型
ETF 60万円
現物 40万円
運用資産としてのGOLDと、
保険資産としてのGOLDをある程度分けます。
パターン③|資産防衛重視
ETF 40万円
現物 60万円
短期的な値動きより、
金融システム外で資産を持つことを優先します。
もちろん、
どれが正解という話ではありません。
年齢。総資産。投資期間。住宅環境。
GOLDに何を求めるのか。
これによって変わります。
重要なのは、
先に役割を決めることです。
「GOLD比率」と「保有方法」を分けて考える
ここで私自身の考えです。
以前の記事で書いたように、
私のGOLD戦略は、通常時12~15%程度。
市場が大きく崩れたり、GOLDそのものが大幅調整した場合には、
最大20%程度まで増やす。というものです。
ただし、今回考えている「現物かETFか」という問題は、
これとは別です。
まず、総資産の何%をGOLDにするのか。
その後に、そのGOLDを何で持つのか。
を考える。
例えば、
総資産1,000万円。
GOLD比率15%なら、
GOLDは150万円です。
その150万円を、
すべてETFにする必要はありません。
100万円をETF。
50万円を現物。
という持ち方もできます。
つまり、
第1段階
株式
債券
現金
GOLD
Bitcoin
などの資産配分を決める。
第2段階
GOLDの中を、
ETF
現物
に分ける。この考え方です。
買うときだけでなく「売る順番」も変わる
そして、ETFと現物を分ける最大のメリットが、
出口戦略です。
ETFと現物を同じようには売らない方がいいと思っています。
例えば、GOLDが急騰して、
資産全体のGOLD比率が15%から25%まで増えたとします。
リバランスするなら、まずETFを売る。現物は残す。
なぜなら、ETFは最初から、調整するためのGOLD
だからです。一方、現物は、長期間残すためのGOLD。
このように、購入した段階で役割を分けておけば、
相場が動いたときにも迷いにくくなります。
ETFは「使う金」、現物は「残す金」
私の中では、最終的にここに行き着きました。
ETF
- 買う
- 積み立てる
- 下落したら増やす
- 上がりすぎたら一部売る
- リバランスする
つまり、使うGOLD。
現物
- 買う。
- 保管する。
- 基本的には10‐20年触らない。あるいはそれ以上。
つまり、残すGOLD。
この二つは、同じGOLDであっても、役割がまったく違います。
「金ETFには手数料がかかる」という問題
現物派の人からよく聞く意見があります。
それが、「配当も出ないGOLDに、毎年信託報酬を払いたくない」
というものです。これは非常によく分かります。
例えば私が利用しているGLDMでは、
2026年9月時点の総経費率は0.10%です。
100万円なら、
単純計算で年間約1,000円相当。
1,000万円なら、年間約1万円相当です。
金そのものは、
企業のように利益を生みません。
その資産をただ保有するために、毎年コストを払い続ける。
この点だけを見れば、長期間保有するほど現物が魅力的に見えます。
ただし、現物も完全に無料ではありません。
- 販売・買取スプレッド
- 金貨のプレミアム
- 貸金庫
- 保険
- 配送
こうした費用が発生する場合があります。
つまり、ETFだけにコストがあり、現物は無料
というほど単純でもありません。
ここでも、どちらが安いかではなく、何のために持つかが重要になります。
私は今後どうするのか
現在の私の基本方針は、ETFをGOLD運用の中心に置きながら、現物も少しずつ持つ。です。
大幅下落時に、一気に現物を買う。
というよりは、普段のGOLD投資はETF。
長期保有を前提とした部分だけ現物。
という形が、今のところ自分には一番合っていると感じています。
現物についても、一度に大量購入する必要はないと思っています。
金貨などを少しずつ増やしていく。
それでも十分です。
むしろ、現物GOLDは頻繁に売買するものではありません。
だからこそ、焦って増やす必要もありません。
GOLDは「値上がりを狙う資産」だけではない
GOLDについて考えるとき、
どうしても、「これから上がるのか」「どこまで下がるのか」
という話になりがちです。
もちろん、価格は重要です。
私自身も、GOLDの買い場は常に見ています。
しかし、それだけではありません。
株式は、企業が利益を生み、
世界経済が成長することで価値が増えていく資産です。
一方GOLDは、それとは少し違います。
企業利益を生みません。配当もありません。利息もありません。
それでも、何千年もの間、価値の保存手段として使われてきました。
GOLDを、未来を当てるために持っているわけではありません。
未来が分からないから持っています。
まとめ|「現物かETFか」ではなく、「何のために持つか」
GOLD投資について、ETFと現物のどちらがいいのかを考えていました。
しかし現在は、考え方が少し変わりました。
どちらかを選ぶ必要はありません。
ETFにはETFの良さがあります。
現物には現物の良さがあります。
重要なのは、役割を混ぜないこと。
ETFは、運用するGOLD、積み立てる、買い増す、リバランスする、必要なら売る。
一方、現物は、保管するGOLD。
金融システムの外側に置く、長期間持つ、簡単には売らない、最後まで残す。
この二つを組み合わせることで、GOLDの持つ性質をより活かせるのではないか。
GOLD投資で大切なのは、
「ETFが正解」
「現物が正解」
と決めることではありません。なぜ自分はGOLDを持つのか。
まずそこを決める。
- 値上がりを取りたいのか
- 株式との分散なのか
- 通貨への保険なのか
- 金融システムへの保険なのか
- 老後まで残したいのか
その答えが決まれば、
自然と、どの形でGOLDを持つべきかも見えてくると思います。
私の場合、
ETFは「動かすGOLD」。
現物は「動かさないGOLD」。
今後は、この二つを目的別に使い分けながら、GOLDという資産と付き合っていこうと思います。
関連記事
GOLD投資の最適解|買い時・保有比率・為替まで考えた金投資戦略【2026年版】
→ GOLDを総資産の何%持つのか、買い増しルールや為替まで含めた私の基本戦略はこちら。
GOLDはまだ上がるのか?強気派と弱気派、それぞれの主張とは
→ GOLDの長期強気材料と、金利・ドルなど短期的な弱気材料を整理しています。
GOLD投資はETFと現物どちらが正解? 金貨を選ぶ理由と私の最新スタンス
→ 金貨・インゴット・ETFそれぞれの特徴について詳しく知りたい方はこちら。
参考資料
- 国税庁「金地金の譲渡による所得」
- 国税庁「株式等の譲渡所得等の税率」
- World Gold Council「Gold Demand Trends Q2 2026」
- State Street Global Advisors「SPDR Gold MiniShares(GLDM)」
- Reuters「Entrenched premium leaves gold primed to climb despite surge in US bond yields」
※本記事で使用している一部の図解画像は、内容を分かりやすくする目的で生成AIを利用して作成しています。図解内の情報については、記事本文および公的機関・各公式資料の内容をもとに整理しています。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント