2026年は、米国の中間選挙(Midterm Election)が行われる年です。
米国株について調べていると、
「中間選挙年は株価が弱い」
「中間選挙年の9月は下がりやすい」
「中間選挙が終わると株価が上昇しやすい」
といった話をよく見かけます。
いわゆる、
中間選挙アノマリー
です。
実際に過去のS&P500を調べてみると、確かに興味深い傾向があります。
ただし最初に書いておくと、私は、
「過去にそうだったから、2026年も同じ結果になる」とは考えていません。
アノマリーとは、未来を予言する法則ではなく、
過去の市場で繰り返し観測されてきた傾向
です。
今回の記事では、「9月は下がるらしい」という部分だけを見るのではなく、
中間選挙年全体
9月
選挙直前
選挙後
大統領任期3年目
次の大統領選まで
という時間軸で、
S&P500にどのような特徴があったのかを詳しく整理してみます。
そもそも中間選挙とは?
米国大統領の任期は4年間です。そのちょうど中間、
大統領就任から約2年後の11月に行われるのが中間選挙です。
下院435議席すべてと、上院のおよそ3分の1が改選されます。
そのため、大統領自身を選ぶ選挙ではありません。
しかし、
今後2年間、
大統領が政策を進めやすい議会になるのか
それとも、
野党に議会を押さえられて政策が進みにくくなるのか
を左右する重要な選挙です。
歴史的には、中間選挙では大統領与党が議席を失うことが非常に多くなっています。
Capital Groupの過去23回の集計では、
大統領与党は平均して、
下院27議席
上院3議席
を失っています。
上下両院で議席を増やしたケースは、わずか2回です。
そのため市場にとって中間選挙は、
単純な、「共和党対民主党」というイベントだけではありません。
- 税制
- 財政支出
- 規制
- 関税
- 産業政策
などについて、
大統領が今後どこまで政策を実行できるのかを再評価するイベントでもあります。
中間選挙年はそもそも株価が弱い
まず9月だけを見る前に、中間選挙年そのものを見てみます。
Capital Groupが1931年以降のS&P500を調べたデータでは、
中間選挙年の平均リターンは、
+4.7%でした。
一方、中間選挙年以外は、+9.5%です。
つまり歴史的には、
中間選挙年は通常の年より株価リターンが低かった
という傾向があります。
別の集計でも、
J.P. Morgan / CFRAによる1945年以降のデータでは、
中間選挙年の平均リターンは、
+3.8%
その他の大統領サイクルの年は、
+10.9%
でした。
集計期間によって数字には多少違いがあります。
それでも、
大統領任期2年目=中間選挙年は相対的に弱いという方向性は共通しています。
年間リターン以上に特徴的なのが「途中の下落」
そして、個人的に年間リターン以上に興味深いと思ったのが、
年の途中でどれくらい下落したのか
というデータです。
J.P. Morganのデータでは、中間選挙年におけるS&P500の平均最大ドローダウンは、
約-18%
でした。
一方、その他の大統領サイクルの年では、
約-12.4%です。
RBC Wealth Managementの長期データでも、
中間選挙年周辺のピークから安値までの下落率は、
平均で、約-20%となっています。
もちろん、毎回20%下落する
という意味ではありません。
数%程度の調整で終わった年もあれば、
景気後退、インフレ、金融危機などと重なり、
非常に大きな下落になった年もあります。
それでも、中間選挙年には、年間リターンが低いだけではなく、途中の値動きも荒くなりやすかった
という特徴があります。
本当に「中間選挙年の9月」は弱いのか?
ここから、今回の本題です。
中間選挙年について、
特によく言われるのが、「9月は株価が下がりやすい」というアノマリーです。
ただし、最初に知っておきたいのは、中間選挙とは関係なく、
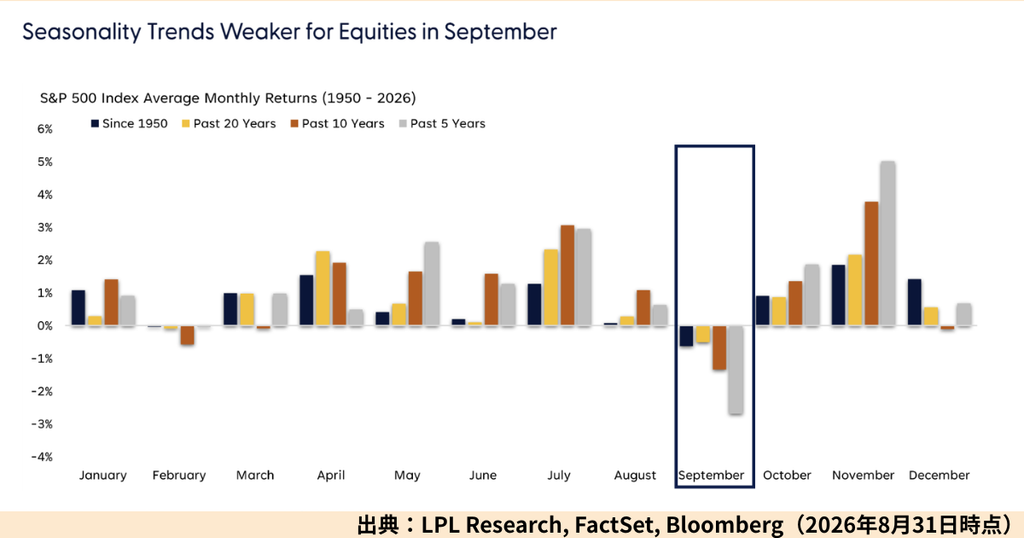
9月そのものが米国株にとって歴史的に弱い月だということです。
1950年以降のS&P500では、
9月の平均リターンは、
約-0.6%とされており、
12カ月の中でも非常に弱い月です。
1928年付近まで遡った別の長期データでも、
9月の平均リターンは、約-1%となっています。
つまり、「中間選挙だから9月が弱い」と考える前に、
そもそも、通常の9月自体に弱い季節性があるということです。
中間選挙年の9月を1950年まで遡る
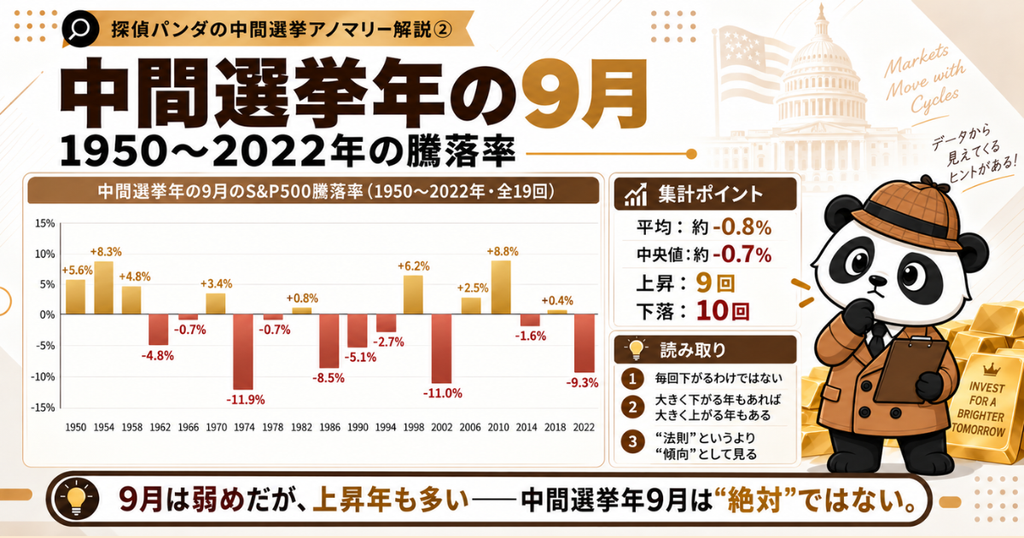
では、
中間選挙年だけに絞るとどうなるのでしょうか。
1950年以降について、中間選挙年9月のS&P500を並べると、
次のようになります。
なお、現在のS&P500は1957年にスタートしているため、
それ以前については前身指数を含む長期データが使われています。
| 年 | 9月の騰落率 |
|---|---|
| 1950 | +5.6% |
| 1954 | +8.3% |
| 1958 | +4.8% |
| 1962 | -4.8% |
| 1966 | -0.7% |
| 1970 | +3.4% |
| 1974 | -11.9% |
| 1978 | -0.7% |
| 1982 | +0.8% |
| 1986 | -8.5% |
| 1990 | -5.1% |
| 1994 | -2.7% |
| 1998 | +6.2% |
| 2002 | -11.0% |
| 2006 | +2.5% |
| 2010 | +8.8% |
| 2014 | -1.6% |
| 2018 | +0.4% |
| 2022 | -9.3% |
この19回を集計すると、
平均:約-0.8%
中央値:約-0.7%
上昇:9回
下落:10回
となります。
確かに、平均リターンはマイナスです。
しかし、
19回中、
下落したのは10回。
上昇したのは9回。
ほぼ半々です。
つまり、「中間選挙年の9月なら高確率で株価が下落する」とまでは言えません。
「平均-0.8%」だけを見ると実態を見誤る
さらに、各年の数字を細かく見ていきます。
例えば、
1974年は、-11.9%
2002年は、-11.0%
2022年は、-9.3%
1986年は、-8.5%
と、かなり大きく下落しています。
一方、
1954年は、+8.3%
2010年は、+8.8%
1998年は、+6.2%
1950年は、+5.6%
と、大幅に上昇した年もあります。
つまり、
中間選挙年9月は、
毎回少しずつ下落して平均-0.8%になっているわけではありません。
大きく上昇した年と、
大きく下落した年が混在した結果、
平均すると若干マイナスになっています。
個人的には、「平均-0.8%」
という数字より、こちらの方が重要だと思っています。
アノマリーを見る際には、
平均だけでなく、その中身を見る必要があるということです。
1930年代まで遡るとさらに弱くなる
S&P500の前身となる米国大型株指数を使えば、
さらに過去まで遡ることができます。
例えば中間選挙年の9月は、
1930年、約-13%
1946年、約-10%
と、非常に大きく下落しています。
1930年は、世界恐慌の真っただ中。
1946年も、第二次世界大戦後の経済調整期でした。
そのため、1950年以前を含めると、
中間選挙年9月の平均リターンはさらに悪化します。
しかし、ここでも注意したいのは、それが中間選挙によって起きた下落なのかという点です。
1930年の株価下落を、
中間選挙の影響だけで説明することはできません。
世界恐慌という、はるかに大きな要因が存在していました。
アノマリーには「交絡要因」がある
これは、アノマリーを考えるうえで非常に重要です。
例えば、
2022年の9月。
S&P500は、約-9%下落しました。
しかし、2022年が中間選挙年だったから、
株価が9%下落したのでしょうか。
おそらく違います。
当時は、
- 高インフレ
- FRBによる急速な利上げ
- 米国債利回り上昇
- 景気後退懸念
- ロシア・ウクライナ戦争
など、
非常に大きなマクロ要因が存在していました。
同じことは、他の年にも当てはまります。
1974年。
- オイルショック
- インフレ
- 景気後退
1990年。
- 景気後退
- 原油価格上昇
- 湾岸危機
2002年。
- ITバブル崩壊。
- 2008年
- 世界金融危機
つまり、
アノマリーを調べる場合、
その年に何が起きていたのかも同時に見る必要があります。
9月より興味深いのが「10月以降」
そして、中間選挙サイクルについて調べると、
個人的に9月以上に興味深いのが、その後の動きです。
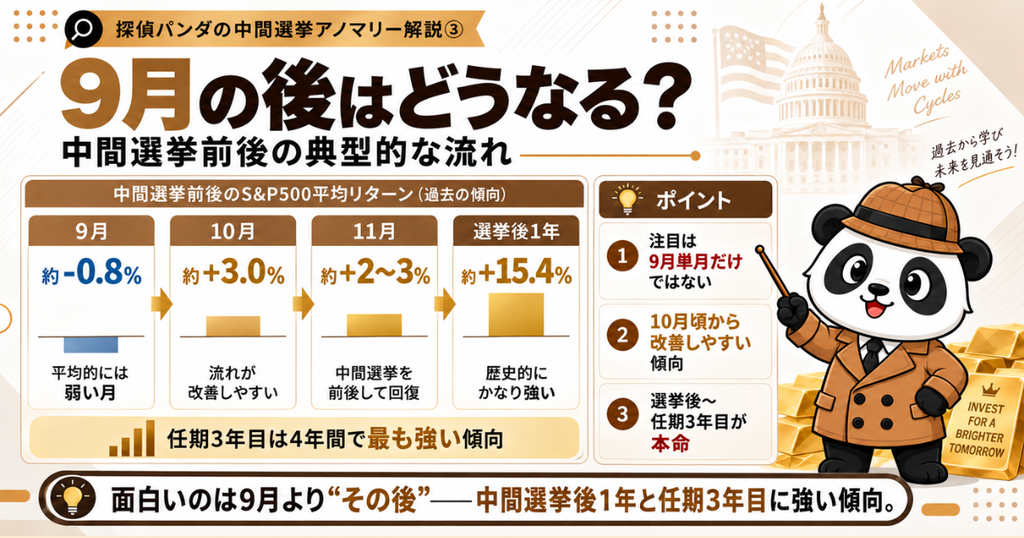
1950年以降の中間選挙年では、
9月平均が、約-0.8%
なのに対し、
10月は、約+3%
11月は、約+2~3%
と、平均的にはかなり改善しています。
つまり、歴史的な平均を見ると、
9月までは弱く、10月頃から流れが変わるというパターンが見られます。
重要なのは
中間選挙は11月だということです。
つまり、
選挙結果が出てから株価が上昇しているわけではありません。
選挙前から市場が上昇し始めているということです。
考えられる理由の一つとして、
選挙が近づくことで、結果に対する市場の予測可能性が高まり、
政治的不確実性が徐々に低下していくことが考えられます。
ただし、
これも因果関係が証明されているわけではありません。
中間選挙後1年間はかなり強い
そして、
中間選挙アノマリーの中で、
最も印象的なのが、選挙後1年間のパフォーマンスです。
Capital Groupによる1950年以降のデータでは、
中間選挙後1年間のS&P500平均リターンは、約+15%となっています。
さらに、
同社の対象期間では、
中間選挙から1年後のS&P500がマイナスだったケースがありません。
別の長期データでも、
中間選挙前12カ月より、
中間選挙後12カ月の方が、
平均リターンが明確に高くなっています。
つまり、歴史的には、中間選挙前より、中間選挙後の方が株価が強かったという傾向があります。
大統領任期3年目は特に強い
この動きを、大統領の4年間という時間軸で見ると、
特徴的なことがわかります。
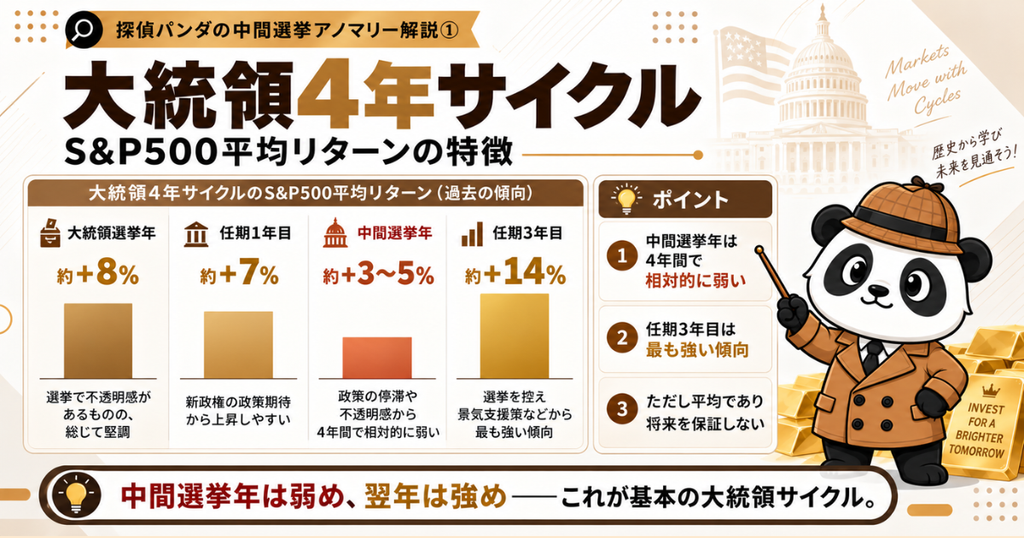
RBC Wealth Managementの長期データでは、S&P500の平均リターンは、
大統領選挙年:約+8%
大統領任期1年目:約+7%
中間選挙年:約+3%
大統領任期3年目:約+14%
となっています。
つまり、
4年間の大統領サイクルの中で、最も弱いのが、中間選挙年。
そして、最も強いのが、その翌年の任期3年目。
という形です。
これが、いわゆる、Presidential Cycle(大統領選挙サイクル)と呼ばれるアノマリーです。
なぜ任期3年目は強いのか?
こちらも、原因が完全に証明されているわけではありません。
一つの仮説として、
次の大統領選挙が近づくことが考えられます。
任期3年目になると、次の大統領選挙まで約1年。
政権としても、
- 景気
- 雇用
- 所得
- 財政政策
などについて、
有権者を意識する時期になります。
また、中間選挙によって、残り2年間の議会構成が決まるため、
市場から見ても、今後の政策がある程度予測しやすくなる可能性があります。
ただし、
ここでも注意したいのは、
株価上昇をすべて政治だけで説明することはできないということです。
その時々の、
- 金融政策
- 企業利益
- インフレ
- 景気
などの影響の方が、はるかに大きい可能性があります。
中間選挙から次の大統領選までを見る
さらに時間軸を伸ばして、中間選挙から次の大統領選まで
を見ると、歴史的にはかなり強い傾向があります。
中間選挙後24カ月について調べた長期データでは、
マイナスとなったケースは非常に限られています。
しかし、その数少ない例外が、非常に重要です。
代表例が、2006年の中間選挙から2008年の世界金融危機へ向かった期間です。
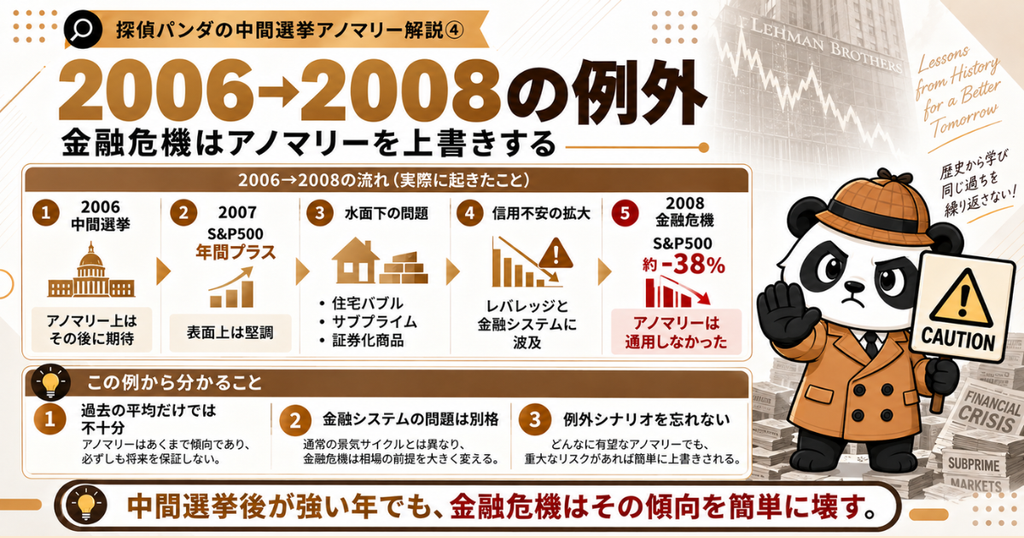
2006年に中間選挙が行われ、
2007年のS&P500は、年間ではプラスでした。
つまり、最初の段階では、
過去の中間選挙アノマリーに近い動きをしていました。
しかし、
その水面下では、
- 住宅市場
- サブプライムローン
- 証券化商品
- 金融機関のレバレッジ
などに問題が蓄積していました。
そして、2008年。世界金融危機が発生します。
S&P500は年間で、約-38%下落しました。
中間選挙サイクルも、
大統領任期3年目アノマリーも、
金融危機の前では意味を持ちませんでした。
アノマリーを上書きするリスクには注意したい
ここまで見ると、歴史的には、中間選挙前は不安定になりやすく、
その後は株価が強くなりやすかった。
という傾向があります。
しかし、だからといって、
「2026年の中間選挙後も株価は強い」とは考えていません。
むしろ、現在の市場を見るうえで個人的に気になっているのは、
中間選挙アノマリーそのものより、
アノマリーを上書きするような問題が起きないか
という点です。
特に気になっているのが、
- 円キャリートレードの巻き戻し
- 米国の財政問題
- AIバブル
- プライベートクレジット市場
です。
円キャリートレードの巻き戻し
一つ目が、円キャリートレードの巻き戻しです。
円キャリートレードとは、低金利の円で資金を調達し、
米国株や債券、高金利通貨など、
より高いリターンを期待できる資産へ投資する取引です。
日本の金利が低く、円安が続いている環境では、
比較的成立しやすい取引です。
しかし、日銀が利上げを進めたり、急速に円高が進んだりすると、
状況が変わります。
円を借りて投資していた投資家は、ポジションを解消するために、
保有しているリスク資産を売却し、円を買い戻す必要があります。
問題になるのは、これが一斉に発生した場合です。
円高
↓
キャリートレード解消
↓
株などのリスク資産売却
↓
ボラティリティ上昇
↓
さらにレバレッジポジション解消
という形で、
売りが連鎖する可能性があります。
もちろん、円高になれば株価が暴落する
という単純な関係ではありません。
しかし、レバレッジを伴う取引の巻き戻しが、
世界のリスク資産に影響する可能性については、注意して見ておきたいと思っています。


米国の財政問題
次に気になっているのが、米国財政です。
米国政府の債務問題は、突然出てきた問題ではありません。
以前から存在している構造的な問題です。
しかし、
- 財政赤字
- 政府債務
- 国債発行
- 利払い費
が増加していけば、金融市場への影響も大きくなっていきます。
特に気になるのが、金利との関係です。
政府債務が増え、大量の米国債発行が必要になる。
その一方で、投資家が米国債を保有するために、
より高い利回りを要求するようになれば、長期金利が上昇する可能性があります。
長期金利の上昇は、
株式市場にとっても無関係ではありません。
- 企業の資金調達コスト
- 住宅ローン金利
- 設備投資
- 株価バリュエーション
など、
様々な部分へ影響します。
米国財政問題が、明日突然金融危機を引き起こす
と考えているわけではありません。
しかし、今後数年単位で考えると、個人的には非常に重要なリスクの一つだと思っています。
AIバブル
そして、現在の米国株を見るうえで、
最も大きなテーマの一つが、
AI
です。
私は、AIそのものについて悲観しているわけではありません。
むしろ、
長期的には、社会や企業活動を大きく変える技術になる可能性が高いと思っています。
しかし、
優れた技術であることと、現在の株価が適正であることは別問題です。
これは、
ITバブルを見ると分かりやすいです。
2000年前後、インターネットに対する期待が急速に高まりました。
そして実際、
その後インターネットは社会に欠かせないインフラになりました。
つまり、
技術への期待そのものは間違っていなかった。
問題だったのは、期待が短期間で株価へ織り込まれすぎたことです。
現在も、
- AI向け半導体
- データセンター
- 電力設備
- ネットワーク
- クラウド
などに、巨額の設備投資が行われています。
重要なのは、これから、その投資を本当に利益へ変えることができるのかという点です。
AI関連企業の売上や利益が成長したとしても、
それ以上の速度で設備投資が増加すれば、投資効率が低下する可能性があります。
今後、「AI関連だから買われる相場」から、
「AI投資によって実際に利益を生み出せる企業が選別される相場」
へ変化する可能性はあると思っています。
AIという技術の将来性と、AI関連株のバリュエーション。
この2つは、分けて考えておきたいところです。
クレジット市場
そして、もう一つ個人的に注意しているのが、
クレジット市場
です。
特に、プライベートクレジットを含む、
銀行以外で行われる企業向け融資市場です。
近年、銀行以外のファンドなどが、
企業へ直接資金を貸し出す市場が急速に拡大してきました。
こうした市場のメリットは、
企業にとって銀行以外からも資金調達できることです。
一方、注意したいのが、高金利環境です。
信用力がそれほど高くない企業が、高い金利で借り入れている場合、
高金利が長期化すれば、利払い負担は大きくなります。
企業業績が悪化した場合には、デフォルト率が上昇する可能性もあります。
そして、金融市場で重要なのは、一つの企業のデフォルトそのものより、
信用不安が他の市場へ伝染することです。
2008年の金融危機でも、
最初から、「世界の金融システム全体が崩壊する」と考えられていたわけではありません。
一部の住宅ローン問題が、
- 証券化商品、
- 金融機関、
- 短期資金市場、
- レバレッジ
を通じてつながったことで、金融システム全体の問題へ発展しました。
現在が、2006~2008年と同じ状況だと言いたいわけではありません。
しかし、信用市場のどこかに問題が蓄積していないかについては、
今後も注意して見ておきたいと思っています。
現在と2006年は同じではない
ここは、誤解されないようにしておきたいところです。
私は、「現在は2006年と同じだ」
と考えているわけではありません。
2008年金融危機の中心にあったのは、
住宅バブル、
サブプライムローン、
MBS、
CDO、
銀行のレバレッジ、
金融商品の信用問題
でした。
現在の金融システムは、当時とは異なります。
銀行の資本規制も強化されていますし、住宅ローン市場の状況も同じではありません。
だから、「次のリーマンショックが来る」と決めつけるつもりもありません。
ただし、金融危機は、前回と全く同じ場所から起こるとは限りません。
むしろ、金融危機というものは、
前回とは違う形で現れる可能性があります。
だからこそ、過去と全く同じ状況を探すのではなく、
現在の金融システムの中で、
どこにレバレッジが積み上がっているのか
どこに信用リスクが蓄積しているのかを見る必要があると思っています。
個別の問題より「複数がつながること」が怖い
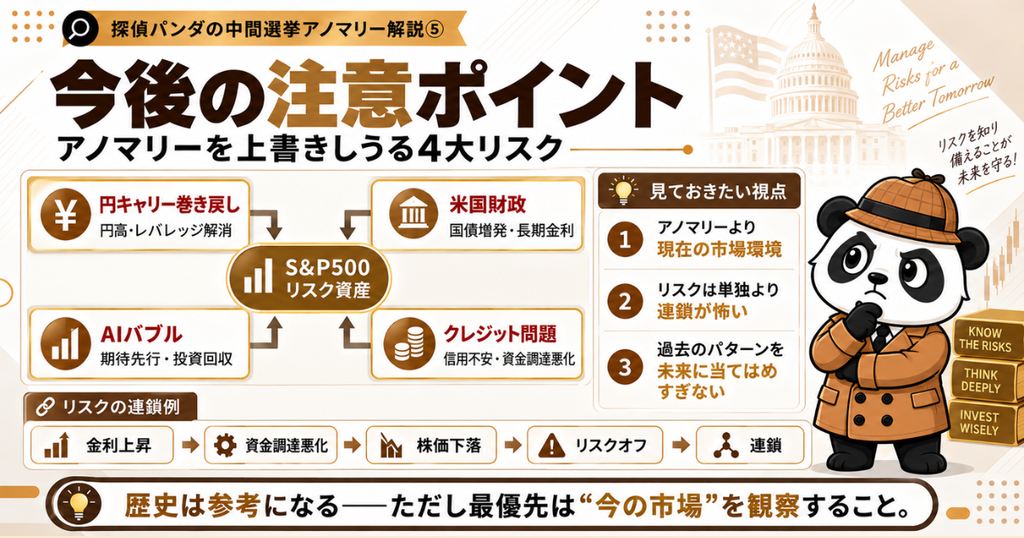
そして、個人的に最も気になるのは、
- 円キャリー
- 米国財政
- AIバブル
- クレジット
のどれか一つが問題になることではありません。
複数の問題が同時につながること
です。
例えば、
インフレが再加速する。
↓
FRBが高金利を維持する。
↓
米国長期金利が上昇する。
↓
企業の資金調達コストが上昇する。
↓
AI関連企業や高レバレッジ企業の投資負担が増える。
↓
クレジット市場で信用不安が拡大する。
↓
株価が下落する。
↓
投資家がリスクを減らす。
↓
レバレッジポジションの解消が始まる。
↓
円キャリートレードも巻き戻される。
というように、一つのショックが、別の市場へ伝播していく可能性です。
もちろん、
これは一つのリスクシナリオにすぎません。
実際に起こると考えているわけではありません。
しかし、2008年の金融危機から学べることの一つは、
一つ一つでは小さく見える問題でも、金融システムの中でつながると大きな問題になる可能性がある
ということだと思います。
中間選挙アノマリーより現在の市場環境を見る
ここまで、
中間選挙アノマリーについて調べてきました。
歴史的には、
中間選挙年は弱い。
選挙前に大きな調整が起こりやすい。
9月も平均的には弱い。
10月頃から改善しやすい。
選挙後1年間は強い。
任期3年目は特に強い。
という、
非常に興味深いパターンがあります。
しかし、
2006年の中間選挙から、2008年の世界金融危機へ向かった期間を見ると、
一つ重要なことが分かります。アノマリーより、金融・経済環境の方が圧倒的に重要
ということです。
中間選挙後の株価が、過去に何回上昇したか。
もちろん、参考にはなります。
しかしそれ以上に、
米国債市場で何が起きているのか。
信用市場で何が起きているのか。
企業利益は成長しているのか。
AIへの巨額投資が、
本当に利益へつながっているのか。
どこにレバレッジが積み上がっているのか。
円キャリーがどう動いているのか。
こうした、
現在の市場そのものを見る必要があります。
アノマリーは「平均」でしかない
そして最後に、今回一番注意したいのが、アノマリーは平均値でしかないということです。
例えば、
「中間選挙年9月は平均-0.8%」
という数字があります。
しかし、
実際には、
+8%以上上昇した年もあれば、
-10%以上下落した年もあります。
「中間選挙後1年は平均+15%」
といっても、
2026年も15%上昇するわけではありません。
市場環境は、毎回違います。
インフレ率も、政策金利も、
企業利益も、株価水準も、
バリュエーションも、地政学も、
信用環境も違います。
平均値は、それらをすべて一つにまとめた数字です。
だからこそ、
過去がそうだったから、今回も同じ結果になるとは考えないようにしていきたいです。
まとめ|アノマリーは未来を予言するものではない
今回、中間選挙とS&P500について調べると、
確かにいくつか興味深い傾向が確認できました。
中間選挙年は、
- 通常の年より平均リターンが低い
- 途中のドローダウンが大きい
- 9月は平均的に弱い
- 10月頃から改善する傾向がある
- 中間選挙後1年間は強い
そして、
大統領任期3年目は、4年間の中で最も強い。
一連の流れを見ると、
確かに、「中間選挙サイクル」と呼びたくなるだけの特徴があります。
しかし、
個人的には、過去がそうだったから、今回も同じ結果になる
と一辺倒に考えないようにしていきたいです。
特に、
1950年以降の中間選挙年9月は、
19回中、
下落10回。
上昇9回。
ほぼ半々です。
それだけを見ると、未来を予測できるほど強い法則ではありません。
さらに、
2006年の中間選挙から、2008年の世界金融危機へ向かったように、
金融システムに大きな問題が発生すれば、
中間選挙アノマリーなど簡単に上書きされます。
アノマリーは、
未来を当てるためのものではありません。
過去の市場でどのようなことが起きてきたのかを知るための材料。
それくらいの距離感で利用したいと思っています。
過去のパターンを知る。
しかし、過去のパターンに未来を無理やり当てはめない。
そして、現在の、
- 金利
- 企業利益
- 信用市場
- 金融システム
- 地政学
を見ながら判断する。
今回、中間選挙アノマリーについて調べて、改めてこの考え方が大切だと感じました。
※本記事は過去の市場データや公開情報をもとにした一個人の考察です。過去のアノマリーが将来も再現される保証はありません。また、特定の金融商品や売買行動を推奨するものではありません。投資には元本割れを含むリスクがあり、最終的な投資判断はご自身の責任でお願いいたします。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]
コメント