2026年8月28日。
世界中の投資家が注目するジャクソンホール会議で、FRBのケビン・ウォーシュ議長が講演を行いました。
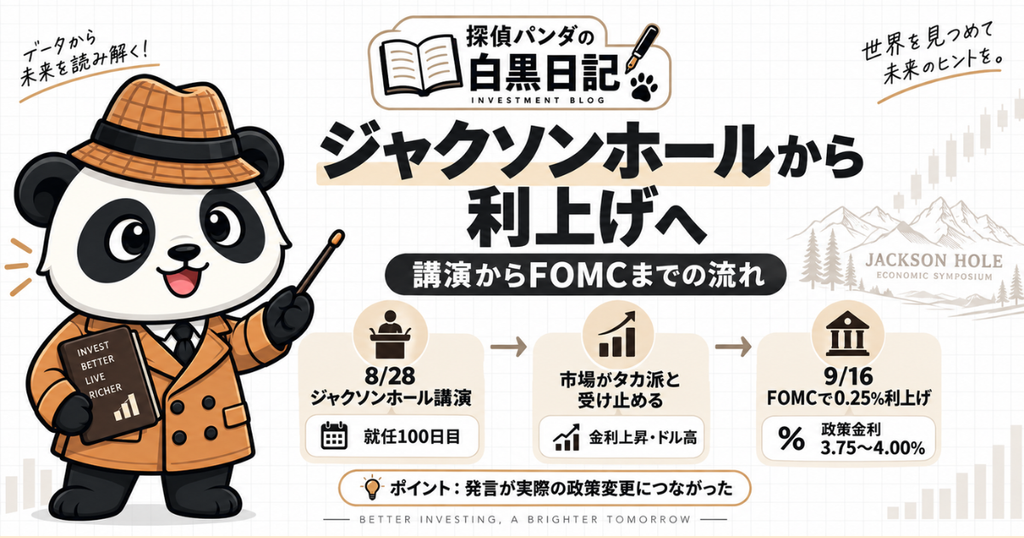
ウォーシュ議長は2026年5月に就任しており、今回の講演はちょうど就任100日目という節目でもありました。
しかも今回は、単なる「注目イベント」で終わりませんでした。
講演後、市場はその発言をタカ派的と受け止め、米金利上昇・ドル高・金下落という流れに反応。
さらにその後、9月16日のFOMCでは0.25%の利上げが実施されました。
つまり2026年のジャクソンホールは、単なる年次イベントではなく、実際の政策変更につながった重要な転換点だったといえます。
2025年は「いつ利下げするのか」がテーマでした。
一方で2026年は、「どこまで引き締めるのか」が焦点になっています。
今回は、ウォーシュ議長が何を語ったのか、
そしてそれが米金利・ドル円・GOLD・米国株にどのような影響を与えたのかを整理していきます。
結論|2026年のジャクソンホールは「再利上げ観測」の起点だった
今回の講演を一言でまとめるなら、
「米国経済は想定以上に底堅いが、インフレはまだ十分に下がっていない」
ということです。
景気が弱く、失業率が急上昇していれば、FRBは利下げを急ぐ理由が生まれます。
しかし現在はそうではありません。
- AI投資を中心に設備投資が活発
- 雇用も大きく崩れていない
- 個人消費も底堅い
- 一方でインフレはなお高い
この状況であれば、FRBは景気下支えよりも、インフレ抑制を優先しやすいです。
2026年のジャクソンホールは、まさにその方向性を市場へ強く印象づけたイベントでした。
ジャクソンホールから利上げへ|講演が政策変更につながった
今回の大きな特徴は、講演がその場限りで終わらなかったことです。
8月28日のジャクソンホール講演後、市場はウォーシュ議長の発言をタカ派と受け止めました。
その結果、
- 米金利上昇
- ドル高
- 金価格下落
という反応が起きました。
そして約3週間後の9月16日FOMCで、FRBは0.25%の利上げを決定。
政策金利は3.75〜4.00%となりました。
これは、今回の講演が単なるメッセージではなく、
実際の金融政策の地ならしになっていたことを意味します。
ウォーシュ議長は何を語ったのか|講演の要点を整理
では、ウォーシュ議長は具体的に何を語ったのでしょうか。
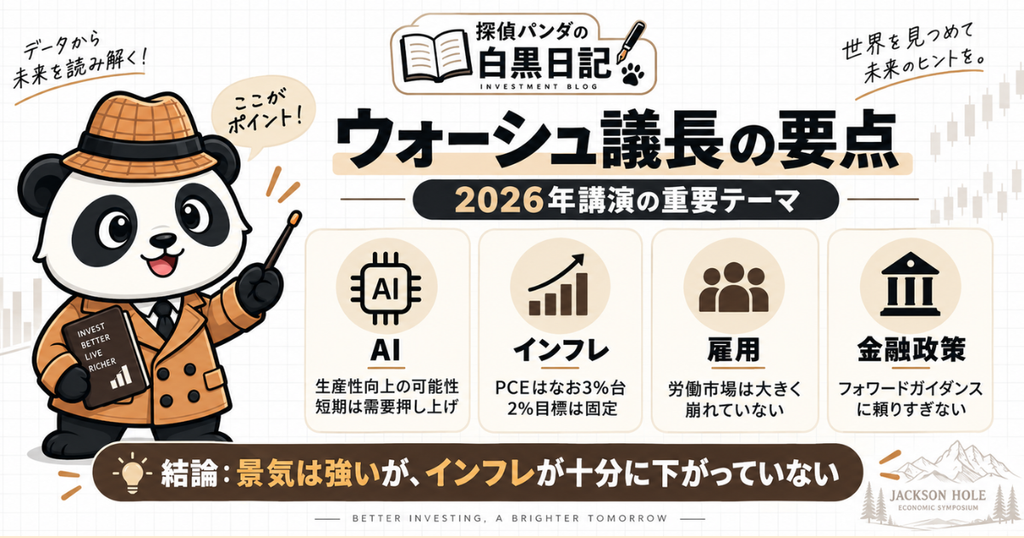
ポイントは大きく4つです。
① AI
ウォーシュ議長は、AIを単なるテーマ株の材料としてではなく、
生産性を押し上げる可能性のある重要な構造変化として捉えていました。
ただし短期的には、データセンター・半導体・電力投資などを通じて、
需要を押し上げる面もあります。
つまりAIは、長期では供給力向上、短期では需要押し上げという両面を持っています。
② インフレ
現在の最大の問題はやはりインフレです。
インフレ率は以前より落ち着いたとはいえ、まだ2%目標から十分近いとは言えません。
ウォーシュ議長は、
「2%目標は固定された目標である」という姿勢を明確に示しました。
③ 雇用
2025年には雇用悪化への警戒が強くありました。
しかし2026年は、少なくとも現時点では労働市場は大きく崩れていないという認識です。
つまりFRBは、雇用悪化を理由に急いで緩和へ転じる必要がまだ小さいということです。
④ 金融政策
ウォーシュ議長は、フォワードガイダンスに頼りすぎる姿勢にも慎重です。
事前に将来の政策を約束しすぎるのではなく、
その時点のデータと現実を見て判断する姿勢が強く感じられました。
これは投資家にとって、
「○月には利下げ」「来年は必ずこうなる」といった単純な読みが通用しにくくなることを意味します。
2025年と2026年の違い|見方はどう変わったのか
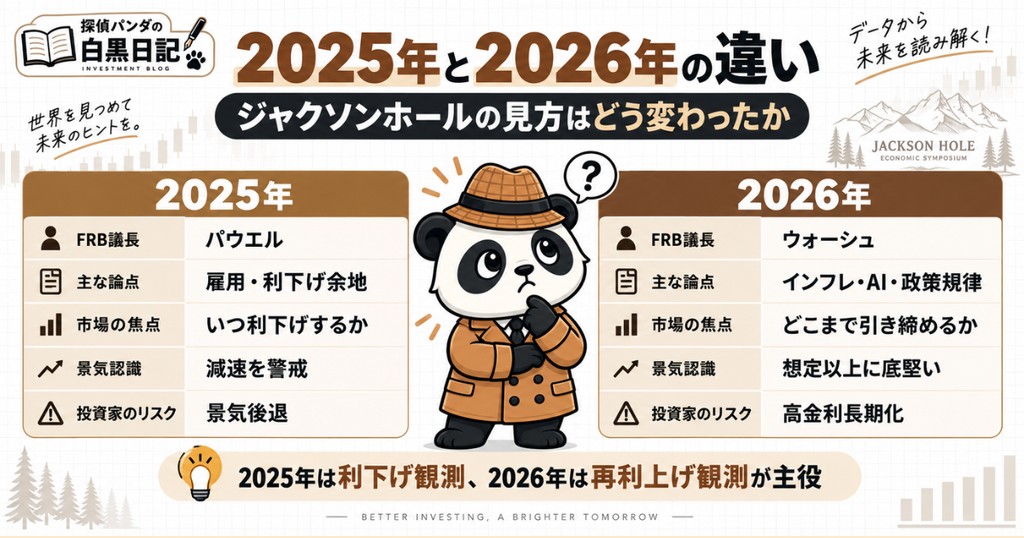
ジャクソンホールを理解するうえで重要なのは、前年との違いです。
2025年は、パウエル議長のもとで
- 雇用悪化への警戒
- 景気減速懸念
- 利下げ余地
が重要テーマでした。
市場の関心も、「いつ利下げするのか」に集中していました。
一方で2026年は、ウォーシュ議長のもとで
- インフレ
- AI投資
- 政策規律
- 高金利長期化
がテーマになっています。
つまり、
- 2025年:利下げ観測が主役
- 2026年:再利上げ観測が主役
へと、大きく地合いが変わったわけです。
これは単なる議長交代だけでなく、
米国経済そのものが想定以上に強いことも背景にあります。
市場への影響|何が動いたのか
今回の講演と利上げ観測の強まりは、さまざまな市場に影響を与えました。
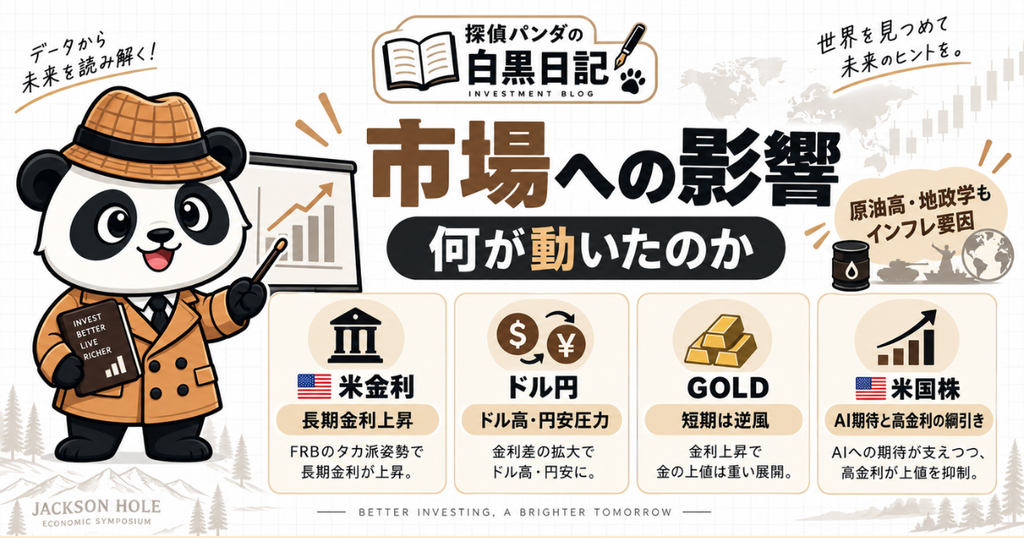
米金利
最もわかりやすいのは米長期金利の上昇です。
FRBがインフレ抑制を優先する姿勢を見せれば、当然ながら金利は上がりやすくなります。
ドル円
米金利上昇は、日米金利差を意識させるため、ドル高・円安圧力につながります。
日本銀行も利上げ方向ではあるものの、FRBまで再び引き締めへ向かうなら、
ドル円は簡単には大きく円高へ振れにくい状況が続きます。
GOLD
GOLDは短期的には逆風です。
実質金利の上昇やドル高は、金にとってマイナス要因になりやすいからです。
ただし、長期では
- 財政赤字
- 国債供給増加
- 地政学リスク
- 通貨不安
など、金を支える構造的な要素も残っています。
そのため、短期と長期は分けて考えることが重要です。
米国株
米国株、とくにAI関連株は難しい局面です。
一方ではAI期待が株価を支えていますが、もう一方では高金利がバリュエーションを抑えます。
つまり現在は、
「AI期待」と「高金利」の綱引きが起きている状態です。
これから見るべき5つの数字
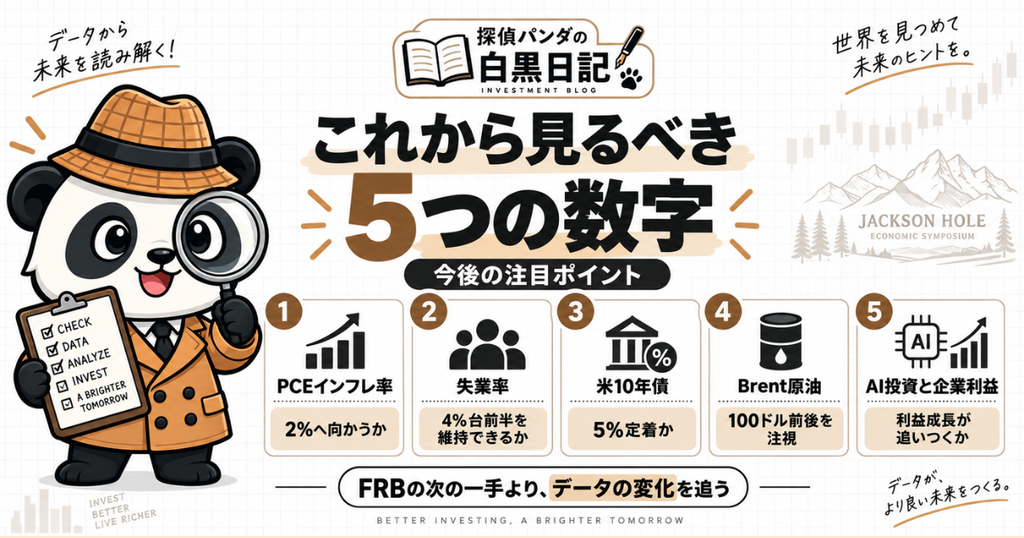
今後の相場を考えるうえで、次の5つを特に重視しています。
① PCEインフレ率
本当に2%へ向かっていくのか。FRBの政策判断に最も大きな影響を与える数字のひとつです。
② 失業率
4%台前半を維持できるか。
ここが大きく崩れるなら、FRBの姿勢も変わる可能性があります。
③ 米10年債利回り
5%近辺が一時的なのか、それとも定着していくのか。
株式・GOLD・ドル円すべてに影響する重要指標です。
④ Brent原油
原油価格はインフレに直結しやすいです。
100ドル前後を維持するのか、さらに上昇するのかは重要なポイントです。
⑤ AI投資と企業利益
AI投資が利益成長につながるか。
期待だけではなく、実際の業績が追いつくかが問われる局面に入っています。
まとめ|2026年ジャクソンホールは“発言”ではなく“転換点”だった
2026年のジャクソンホール会議は、単なるイベントではありませんでした。
ウォーシュ議長は、
- 景気は想定以上に底堅い
- 雇用も大きく崩れていない
- しかしインフレはまだ十分に下がっていない
という現実を改めて市場に示しました。
その結果、市場はFRBの姿勢をタカ派的と受け止め、最終的には実際の利上げにもつながりました。
2025年のジャクソンホールが利下げ観測の年だったとすれば、
2026年は再利上げ観測の年です。
今後の相場を考えるうえでは、
- PCEインフレ率
- 失業率
- 米10年債利回り
- Brent原油
- AI投資と企業利益
この5つの数字を追いながら、
株式・GOLD・為替・債券を分散して考える視点がより重要になると考えています。
結局のところ、
FRBの一言を当てにいくよりも、「どのデータが変わり始めているのか」
を冷静に見続けること。
それがこれからの相場に向き合ううえで、最も大切なのではないでしょうか。
関連記事
- 2025年ジャクソンホール会議|パウエル議長発言に見るFRBの金融政策の行方
- GOLD投資の最適解|金投資戦略【2026年版】
- 〖米国債を考える③〗長期金利・ドル・Gold・Bitcoinから考える
- インフレから資産を守るには?日本円だけを持たない投資戦略
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]
コメント