2026年11月12日、AI業界に大きなニュースが飛び込んできました。
NVIDIAの創業者であり、33年間にわたって経営を率いてきたジェンスン・フアン氏がCEOを辞任したのです。
AIブームの中心にいた人物の突然の退任。
これを受けて、NVIDIAだけでなく、半導体やAIインフラ関連企業の株価にも警戒感が広がりました。
しかし、ここで一つ気になることがあります。
「AI関連株は、本当にすべて下がっているのでしょうか?」
今回、2026年5月下旬ごろから11月13日までのFANG+構成銘柄10社の値動きを比較してみました。
すると、非常に興味深い結果が見えてきました。
MicrosoftやPalantirが大きく上昇している一方、NVIDIAやNetflix、Alphabetなどは苦戦しています。
同じFANG+に採用されている企業でも、株価の動きには大きな差があるのです。
さらに、NYSE FANG+指数自体は直近1か月で約11%下落しているものの、年初来では約9%のプラスを維持しています。
これは、AI相場が完全に崩壊したと判断するには早い一方、これまでのようにAI関連企業をまとめて買えば上がる相場でもなくなっている可能性を示しています。
今回は、NVIDIAのCEO辞任というニュースをきっかけに、FANG+10銘柄の株価を分析し、AIバブルの崩壊リスクについて考えてみたいと思います。
そして最後に、FANG+が30%・50%下落した場合の影響と、長期投資家としてどのように向き合うべきなのかを整理します。
- 1.結論|AIバブル崩壊と断定するには早い。しかしFANG+内部の格差は大きい
- 2.FANG+10銘柄の比較|同じ指数なのに大きな格差が生まれている
- 3.FANG+指数自体はどうなっている?直近1か月で約11%下落
- 4.NVIDIA CEO辞任は何を変えるのか?
- 5.AIバブルは崩壊するのか?本当に重要なのは投資の収益性
- 6.FANG+の本当の弱点|10銘柄に分散していてもリスクは共通する
- 7.FANG+が30%・50%暴落したら、100万円はどうなる?
- 8.2027年のAI関連株を考える3つのシナリオ
- 9.11月17日のNVIDIA決算と、今後確認したい5つのポイント
- 10.それでも私はFANG+への投資を続けるのか?
- まとめ|AIの成長を信じることと、AI関連株を買い続けることは違う
1.結論|AIバブル崩壊と断定するには早い。しかしFANG+内部の格差は大きい
最初に今回の結論です。
現時点では、AIバブルが崩壊したと断定できません。しかし、FANG+の構成銘柄を見ると、AI関連企業のなかでも市場の評価が大きく分かれ始めていることが分かります。
今回、特に注目したいのは次の3点です。
- FANG+では上昇する銘柄と大きく下落する銘柄が分かれている
- NVIDIAのCEO辞任は、すでに進んでいた調整に新たな不確実性を加えた
- AI技術の成長が続いても、AI関連株が同じように上昇するとは限らない
今回のチャートを見て、単純に「AIバブルは終わった」と考えるより、市場がAI関連企業の成長性や投資収益性を、以前より厳しく評価し始めている可能性に注目しています。
では、実際の値動きを確認してみましょう。
2.FANG+10銘柄の比較|同じ指数なのに大きな格差が生まれている
まずは、今回分析に使用したチャートです。
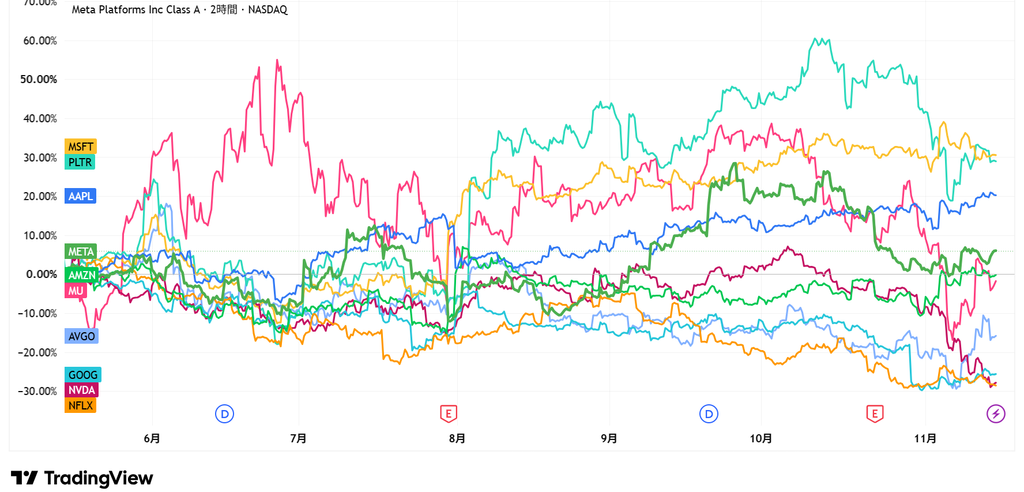
出典:TradingView。2026年11月14日(日本時間)に作成した2時間足の比較チャート。各銘柄の基準時点からの株価騰落率を比較したもので、配当、為替変動、投資信託の信託報酬などは考慮していません。
このチャートでは、10銘柄の株価を同じ基準から比較しています。
注目したいのは、チャートの右端における各銘柄の位置です。
10銘柄の騰落率を比較
| 銘柄 | チャート上の概算騰落率 | 状況 |
|---|---|---|
| Microsoft(MSFT) | 約+30% | 大幅上昇 |
| Palantir(PLTR) | 約+30% | 大幅上昇 |
| Apple(AAPL) | 約+20% | 上昇 |
| Meta(META) | 約+5% | 小幅上昇 |
| Micron(MU) | ほぼ横ばい | 大幅変動後の調整 |
| Amazon(AMZN) | 小幅マイナス | 横ばい圏 |
| Broadcom(AVGO) | 約−15〜20% | 下落 |
| Alphabet(GOOG) | 約−25〜30% | 大幅下落 |
| NVIDIA(NVDA) | 約−25〜30% | 大幅下落 |
| Netflix(NFLX) | 約−30% | 大幅下落 |
この結果から、FANG+の構成銘柄が一様に動いているわけではないことが分かります。
① MicrosoftとPalantirは比較的強い
最初に目立つのが、MicrosoftとPalantirです。
どちらも比較開始時点から約30%上昇した水準にあります。
しかし、同じ30%の上昇でも、そこに至る過程は異なります。
Microsoftは、比較的安定した上昇傾向を維持しています。
一方、Palantirは10月に一時約60%上昇した後、大きく調整しています。
つまり、Palantirは比較開始時点から見れば依然として上昇していますが、直近の高値で購入した投資家にとっては、大きな含み損が生じている可能性があります。
この違いは重要です。
同じ期間の騰落率がプラスでも、いつ購入したかによって投資家の損益は大きく異なります。
また、株価が上昇していることは、その企業が現在の評価額に見合う利益を生み続けられることまで保証するものではありません。
今後も企業業績と株価の両方を確認する必要があります。
② AppleとMetaは半導体関連株とは異なる値動き
AppleとMetaも、比較開始時点からプラス圏にあります。
特にAppleは、チャート上で約20%の上昇を示しています。
注目したいのは、両社がNVIDIAのようなAI半導体の販売を主力事業としているわけではないことです。
Appleはデバイスやサービス、Metaは広告などが主要な収益基盤です。
もちろん、両社もAI関連投資を進めています。
しかし、株価に影響する要因はAIだけではありません。
広告収益、デバイス販売、サービス事業、利益率など、さまざまな要素があります。
今回のチャートからは、AIへの関与がある企業でも、半導体需要への依存度や事業構造によって株価の反応が異なる可能性が見えてきます。
③ NVIDIA・Alphabet・Netflixなどは大幅下落
一方で、チャートの下側に位置しているのがNVIDIA、Alphabet、Netflixなどです。
特にNVIDIAは、今回のCEO辞任以前から株価が下落傾向にありました。
ここが今回、最も注目したいポイントです。
NVIDIAの株価下落を、すべて今回のCEO辞任によるものと考えることはできません。
すでに株価が調整していたところへ、経営トップ交代という新しい不確実性が加わったのです。
また、Netflixの下落をAI需要の減速だけで説明することも適切ではありません。
Netflixは動画配信事業が中心であり、半導体企業とは収益構造が異なるからです。
Alphabetについても、広告、クラウド、AI関連事業など複数の要因を考える必要があります。
つまり、FANG+の下落銘柄をすべて「AIバブル崩壊」という一つの理由で説明するのは難しいのです。
今回のチャートが教えてくれること
私は今回、FANG+の10銘柄を比較して、次の点が重要だと感じました。
FANG+は一つの指数ですが、その中身まで一つの企業のように動くわけではありません。
ただし、金利上昇や成長期待の低下など、複数の企業に共通するリスクが強まれば、同時に下落することもあります。
この両面を理解しておきたいと思います。
3.FANG+指数自体はどうなっている?直近1か月で約11%下落
次に、個別銘柄ではなくFANG+指数全体の動きを確認します。
2026年11月13日時点のFANG+指数
| 項目 | 数値 |
|---|---|
| NYSE FANG+指数 | 17,396.77 |
| 11月13日の騰落率 | −1.00% |
| 直近1か月 | −11.10% |
| 直近6か月 | −0.23% |
| 年初来 | +9.16% |
出典:Yahoo Finance、2026年11月13日終値時点。
ここで注目したいのは、直近1か月で約11%下落している一方、6か月ではほぼ横ばい、年初来ではプラスを維持していることです。
この結果は、短期的な株価調整と長期的な投資成果が必ずしも一致しないことを示しています。
また、今回のTradingViewチャートでは、MicrosoftやPalantirなどの上昇が目立つ一方、NVIDIAなどの下落も大きくなっています。
こうした強弱の差が、指数全体では相殺されている部分もあると考えられます。
ただし、指数全体の成績を構成銘柄の単純平均で正確に求めることはできません。
FANG+では構成比率の調整が行われ、実際の指数計算には日々の株価とウェイトの変化が反映されるためです。
それでも、今回のデータから一つ言えることがあります。
FANG+は現時点で一方向に上昇しているわけではなく、内部の銘柄格差が大きい調整局面にあるということです。
4.NVIDIA CEO辞任は何を変えるのか?
それでは、今回の大きなニュースであるNVIDIAのCEO辞任について整理します。
フアン氏の辞任と新たな経営体制
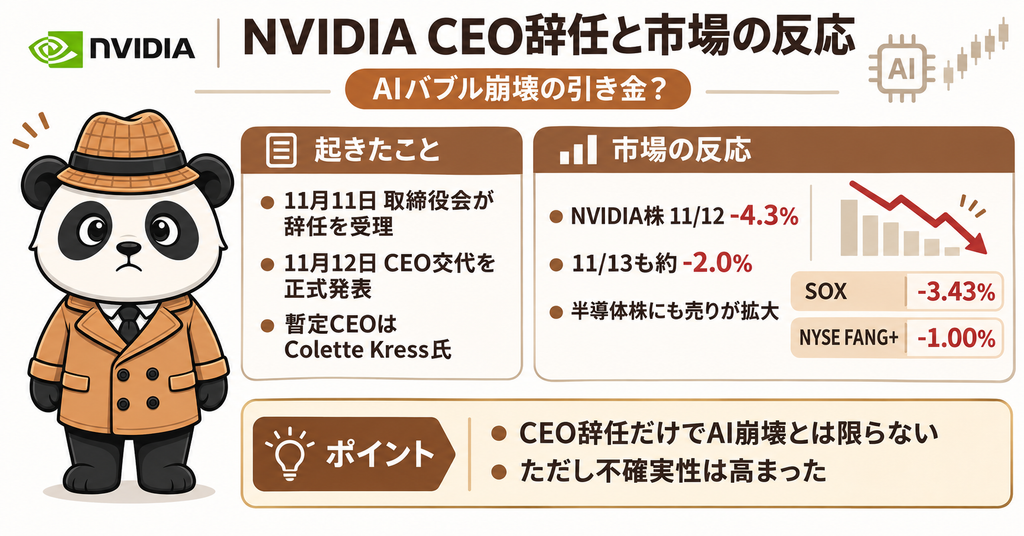
NVIDIAは2026年11月12日、創業者ジェンスン・フアン氏が社長・CEO・取締役を辞任したと正式に発表しました。
SECへの提出書類によると、取締役会が辞任を受理したのは11月11日です。
後任が決定するまで、長年CFOを務めてきたColette Kress氏が暫定CEOに就任します。
| 項目 | 内容 |
|---|---|
| 辞任した人物 | Jensen Huang氏 |
| 正式発表 | 2026年11月12日 |
| 暫定CEO | Colette Kress氏 |
| 取締役会議長 | Harvey Jones氏 |
| 正式な後任CEO | 選定中 |
今回の退任は、NVIDIAの経営体制にとって大きな転換点です。
フアン氏は創業以来、半導体の開発だけでなく、クラウド企業との提携やAIインフラ事業の拡大などにも重要な役割を果たしてきました。
ただし、CEOが交代したからといって、NVIDIAの技術や顧客基盤が直ちに失われるわけではありません。
NVIDIAも公式発表で、事業運営や顧客への約束、製品開発ロードマップの継続に取り組む方針を説明しています。
大切なのは、今後の経営方針が実際にどう変化するかという点です。
CEO辞任後の市場反応
11月12日、NVIDIA株は約4.3%下落しました。
さらに11月13日も約2.0%下落しています。
13日の米国市場では、主な株価指数も次のような動きでした。
| 指数 | 11月13日の騰落率 |
|---|---|
| S&P500 | −0.40% |
| NASDAQ総合 | −0.91% |
| NYSE FANG+ | −1.00% |
| フィラデルフィア半導体株指数 | −3.43% |
半導体関連株の下落が比較的大きくなっていることが分かります。
ただし、株価の下落をCEO辞任だけで説明することはできません。
今回のニュース以前からAI関連株の一部では調整が進んでいました。
そのため、私は今回のCEO辞任を「AI相場の下落が始まった原因」と断定するのではなく、すでに存在していたリスクを市場が改めて意識するきっかけになった可能性として捉えています。
5.AIバブルは崩壊するのか?本当に重要なのは投資の収益性
ここからは、AIバブルという言葉について考えます。
まず整理したいのは、AI関連企業の株価が下落することと、AI技術そのものが衰退することは別だという点です。
NVIDIAの事業は実際に大きく成長している
2026年8月26日に発表されたNVIDIAの2027会計年度第2四半期決算を確認してみます。
| 項目 | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 962億ドル | +106% |
| データセンター売上高 | 890億ドル | +117% |
| GAAP粗利益率 | 75.0% | — |
この数字を見る限り、AI関連の半導体需要は実際の売上高として表れています。
つまり、AI市場への期待がすべて根拠のないものだとは言えません。
しかし、問題はその先です。
AI関連企業の株価には、将来のさらなる成長期待が織り込まれています。
仮に企業の売上高が増えていても、その成長率が市場の期待を下回れば、株価が下落する可能性があります。
例えば、前年比50%の成長を期待されていた企業が、実際には30%の成長にとどまった場合です。
30%という成長率自体は高くても、市場では期待外れと受け止められることがあります。
優れた企業であることと、現在の株価が割安であることは同じではありません。
私はAI関連株を考えるうえで、この違いが非常に重要だと思っています。
NVIDIAの資金支援がAI投資を支えている
今回のCEO辞任によって注目されているのが、NVIDIAとAIインフラ企業の資金面での関係です。
NVIDIAは、GPUの販売に加え、AIインフラの普及を支えるための投資や、設備利用に関する契約・収益保証などにも関わっています。
例えば、AIインフラ企業がデータセンターを建設する場合、大きな資金が必要になります。
その際、NVIDIAによる一定の設備利用の約束などが、資金調達を支える仕組みの一部となることがあります。
ここで考えたいのは、その仕組みが将来も持続可能なのかという点です。
もし新たな経営体制がこうした支援を縮小した場合、一部のAIインフラ企業では資金調達や設備投資計画に影響が生じる可能性があります。
ただし、NVIDIAがすべてのAI企業に直接融資しているわけではありません。
実際の資金調達は案件ごとに異なり、外部金融機関や投資家なども関与しています。
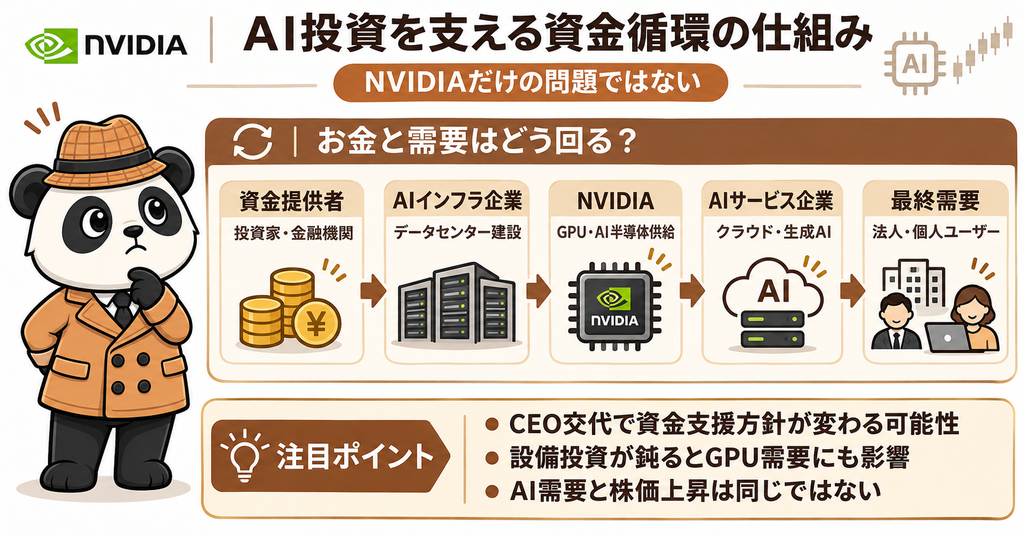
重要なのは、AI関連企業の売上高が増えていることだけではありません。
その設備投資によって、最終的にどれだけの利益やキャッシュフローが生まれるのかということです。
Reutersは11月13日、NVIDIAの経営体制をめぐる不透明感が、同社と資金面で関係するAIインフラ企業にも広がっていると報じています。
今後はAIへの期待だけでなく、その投資を維持するためのお金の流れも重要になると思います。
6.FANG+の本当の弱点|10銘柄に分散していてもリスクは共通する
ここで、FANG+という指数の仕組みを改めて確認しましょう。
FANG+は、米国の大型テクノロジー関連企業など10銘柄で構成される株価指数です。
2026年11月時点の構成銘柄には、NVIDIA、Microsoft、Palantir、Broadcom、Micronなどが含まれています。
ICEが公表している指数の仕組みでは、基本的に10銘柄を均等加重で保有し、四半期ごとにリバランスします。
つまり、リバランス時点では1銘柄の比率が約10%になります。
NVIDIAだけが50%下落した場合
例えば、FANG+のなかでNVIDIAの比率が10%だったと仮定します。
NVIDIAだけが50%下落し、ほかの9銘柄の株価が変わらなかった場合、指数全体への単純な影響は約−5%です。
計算は次のとおりです。
10% × −50% = −5%
NVIDIAが50%下落したからといって、FANG+全体が必ず50%下落するわけではありません。
しかし、今回の問題はそこではありません。
複数のAI関連銘柄が同時に下落した場合
仮にNVIDIAだけでなく、Broadcom、Micron、Palantirなども同時に下落したとします。
その場合、指数全体への影響は大きくなります。
| 仮定のシナリオ | FANG+全体への単純な影響 |
|---|---|
| NVIDIAだけが30%下落 | −3% |
| NVIDIAだけが50%下落 | −5% |
| NVIDIAが50%下落、他のAI関連3社が30%ずつ下落 | −14% |
| 10銘柄すべてが30%下落 | −30% |
※10銘柄の初期比率を各10%として計算。実際の指数の変動を予測したものではありません。
今回のTradingViewチャートでは、10銘柄の間に大きな格差が生まれています。
しかし、金利上昇や成長株への期待の低下など、共通するリスクが強まれば、複数の銘柄が同時に下落する可能性もあります。
これがFANG+の構造的な弱点です。
FANG+は10銘柄に分散されていますが、10種類の独立したリスクに分散されているわけではありません。
この点は、S&P500や全世界株式など、より幅広い企業へ投資する指数との違いになります。

7.FANG+が30%・50%暴落したら、100万円はどうなる?
次に、実際の資産額で考えてみます。
仮にFANG+に100万円を投資していた場合、大幅な下落が起きるとどうなるでしょうか。
| 下落率 | 100万円の評価額 | 元に戻るために必要な上昇率 |
|---|---|---|
| −10% | 90万円 | +11.1% |
| −20% | 80万円 | +25.0% |
| −30% | 70万円 | +42.9% |
| −40% | 60万円 | +66.7% |
| −50% | 50万円 | +100.0% |
※単純な価格変動を仮定した試算。税金、手数料、為替変動は考慮していません。
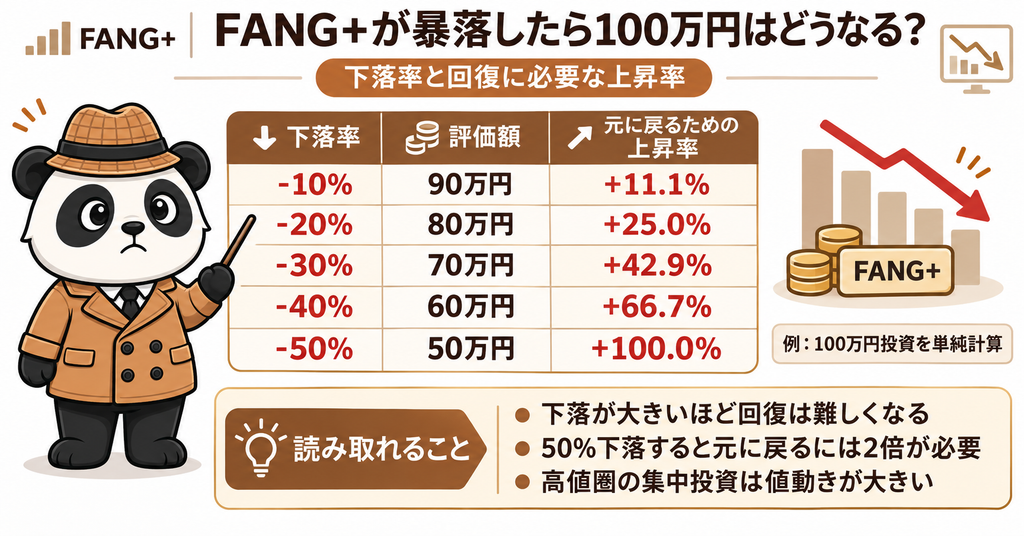
特に注目したいのは50%下落した場合です。
100万円が50万円になると、元に戻るには50%の上昇では足りません。
100%の上昇が必要です。
もちろん、株価が大きく下落したあとに回復することはあります。
しかし、いつ回復するのか、そもそも元の水準に戻るのかは分かりません。
日本人投資家は為替にも注意
さらに、日本でFANG+に連動する投資信託を保有している場合、為替の影響も考える必要があります。
例えば、米ドル建てで指数が30%下落し、同じ期間に円が米ドルに対して10%上昇したと仮定します。
この場合、円建ての資産価値は単純に40%下落するわけではありません。
計算上は、
0.70 × 0.90 = 0.63
となり、約37%の下落です。
つまり、100万円の資産は約63万円になります。
※為替ヘッジなしの米ドル建て資産を単純化した例。実際の投資信託の基準価額とは一致しません。
株価だけでなく為替の影響も受けることは、日本の投資家にとって重要なポイントです。
8.2027年のAI関連株を考える3つのシナリオ
では、今後のAI市場とFANG+はどうなるのでしょうか。
現時点で将来の株価を正確に予想することはできません。
そこで、3つのシナリオに分けて考えてみます。
シナリオ①|AI需要は続き、株価も回復する
最初は、NVIDIAの経営体制が安定し、AI投資の拡大が続くケースです。
データセンター需要が維持され、主要企業の業績も成長を続ける。
この場合、現在の株価調整が一時的なものとして振り返られる可能性があります。
ただし、経営体制が安定しても株価が必ず回復するわけではありません。
シナリオ②|AI市場は成長するが、株価は伸び悩む
2つ目は、AI産業の成長は続くものの、投資家の期待が以前ほど高くなくなるケースです。
例えば、AI関連企業の売上高は増えていても、設備投資に対する利益の増加が十分ではないと判断される場合です。
その結果、株価の評価が引き下げられる可能性があります。
私は、このシナリオも重要だと考えています。
なぜなら、技術が発展し続けることと、関連する株式のリターンが高いことは別だからです。
2000年前後のITバブルでも、インターネットという技術はその後の社会を大きく変えました。
しかし、当時の関連企業の株価がすべて回復したわけではありません。
同じようなことがAI関連株でも起こらないとは限りません。
シナリオ③|AI投資の資金循環が弱まり、大幅調整が広がる
3つ目は、AIインフラへの資金調達が難しくなり、設備投資計画が縮小するケースです。
この場合、影響はNVIDIAだけにとどまらない可能性があります。
半導体、メモリー、データセンター設備、電力インフラなど、AI投資に関連する幅広い企業が影響を受ける可能性があります。
一方で、すべての関連企業が同じ割合で下落するとは限りません。
それぞれの企業が持つ顧客基盤、財務状況、収益性によって影響は異なるでしょう。
| シナリオ | 確認すべき条件 | FANG+への可能性 |
|---|---|---|
| ① 成長継続 | 設備投資・利益成長が維持 | 回復・上昇 |
| ② 期待の修正 | 成長率はプラスでも市場期待を下回る | 横ばい・長期調整 |
| ③ 投資縮小 | 資金調達難・設備投資減速・利益悪化 | 大幅下落 |
私は、どのシナリオが実現するかを決めつけるよりも、各シナリオの条件が実際に起きているか確認したいと思っています。
9.11月17日のNVIDIA決算と、今後確認したい5つのポイント
決算発表予定日は、米国時間11月17日です。
NVIDIAは前回決算で、次の四半期の売上高を1,080億ドル(±2%)と見込んでいました。
今回の決算では、その見通しに対して実際の売上高がどうなったのかを確認したいと思います。
さらに、今回のCEO辞任を踏まえ、数字だけではなく経営方針にも注目する必要があります。
| 確認したい指標 | 理由 |
|---|---|
| NVIDIAの売上高・粗利益率 | AI半導体需要の成長と収益性 |
| データセンター売上高 | AIインフラ投資の持続性 |
| AI関連企業への資金支援方針 | 投資・資金循環の変化 |
| 後任CEOと製品ロードマップ | 経営戦略の継続性 |
| FANG+各銘柄の利益成長と株価 | 指数内部の格差の拡大・縮小 |
特に、私が確認したいのは、業績と株価の関係です。
企業業績が良くても、株価が下がることはあります。
反対に、一時的に業績が悪化しても、将来への期待から株価が上昇することもあります。
重要なのは、その企業がどのような利益成長を期待され、実際にどれほど達成できているのかという点です。
また、今回のTradingViewチャートでは、構成銘柄の強弱が非常に大きくなっています。
今後、下落している半導体関連株に回復の動きが出るのか、それともMicrosoftやPalantirなど比較的強い銘柄にも売りが広がるのか。
この点も観察したいと思っています。
10.それでも私はFANG+への投資を続けるのか?
最後に、私自身の投資方針について考えてみます。
私はFANG+を、資産形成の中心というよりも、成長期待を上乗せするサテライト資産として位置づけています。
長期的な資産形成の土台は、S&P500や全世界株式のような幅広い企業へ投資する資産です。
そのうえで、FANG+を通じて大型テクノロジー企業の成長から一定の恩恵を受けたいと考えています。
今回のCEO辞任を受けて、FANG+をすぐに手放すべきだとは考えていません。
しかし、反対にNVIDIAが下がったからといって、無条件に買い増したいとも思いません。
株価が下がっただけでは買い場とは限らない
例えば、FANG+が30%下落したとします。
しかし、企業利益は成長しており、事業の競争力にも大きな変化がない場合。
そのような下落は、投資を検討する材料になるかもしれません。
一方で、AI投資の収益性が大きく低下し、企業利益の成長が長期的に鈍化している場合はどうでしょうか。
その場合、単に株価が下がったことだけを理由に購入するのは慎重であるべきだと思います。
大切なのは「何%下がったか」だけではありません。「下がったあとも、その企業の成長を期待できる理由が残っているか」です。
そして、たとえ成長を期待できるとしても、投資額を無制限に増やす必要はありません。
資産全体に占める比率や、ほかのAI関連資産との重複も考える必要があります。
今回のチャートで改めて感じたこと
今回のFANG+10銘柄比較では、MicrosoftやPalantirと、NVIDIAなどの株価に大きな差がありました。
これは、AI関連企業を一つのまとまりとして評価するだけでは不十分であることを示しているように思います。
今後は、単純にAI関連株へ資金が流入するかどうかではなく、実際に高い利益を生み出せる企業がより厳しく選ばれていく可能性があります。
もちろん、そのような銘柄選別が今後も続くと断定することはできません。
だからこそ、個別企業の将来を正確に予測することに頼りすぎず、自分の投資ルールを守りたいと考えています。

まとめ|AIの成長を信じることと、AI関連株を買い続けることは違う
今回は、NVIDIAのジェンスン・フアン氏のCEO辞任と、FANG+10銘柄の実際の株価チャートをもとに、AIバブルの崩壊リスクについて考えてみました。
今回のポイントをまとめます。
| 注目点 | 今回の分析結果 |
|---|---|
| FANG+の構成銘柄 | 上昇銘柄と下落銘柄の格差が大きい |
| FANG+指数全体 | 直近1か月で約11%下落、年初来はプラス |
| NVIDIA CEO辞任 | 経営戦略とAI投資への新たな不確実性 |
| AI市場の実態 | NVIDIAの事業は成長しているが、株価の期待とは別 |
| FANG+のリスク | 10銘柄に分散していても共通する成長株リスクがある |
| 今後の注目点 | 企業利益、AI設備投資、資金調達、経営方針 |
今回のチャートを見て、私は一つのことを改めて感じました。
それは、株式市場は同じテーマに属する企業でも、必ずしも同じ評価をしないということです。
AIへの期待が続いていても、すべての企業が高いリターンを生み出すわけではありません。
そして、現在の株価が下がっているからといって、必ず割安になったとも限りません。
私は、AIが将来の経済や社会を大きく変える可能性は十分にあると考えています。
しかし、技術の進歩を信じることと、その関連企業へどのような価格でも投資することは別です。
AIの未来を信じることと、AI関連株の将来のリターンを保証されたものと考えることは違います。
FANG+の成長可能性を評価しつつも、コア資産を優先し、投資額の上限を守る。
そして、予想が外れたときにも資産形成を続けられる仕組みを持つ。
私は今回のような局面こそ、その姿勢が大切になると考えています。
※本記事は2026年11月14日時点の情報をもとに作成しています。チャートによる騰落率は表示期間に基づく概算であり、指数全体のリターンや日本円建て投資信託の実績とは異なります。
※本記事は一般的な情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資には元本割れのリスクがあります。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント