
FANG+。
米国株投資をしている人なら、一度は気になったことがある指数だと思います。
現在のFANG+には、NVIDIA、Microsoft、Amazon、Alphabetなど、AI・半導体・クラウド・データといった現在の株式市場を牽引する企業が、わずか10銘柄に凝縮されています。
一方で、ここまで上昇してしまうと、
「今からFANG+を買うのは遅いのでは?」
と感じる人もいるのではないでしょうか。
2026年前半には、FANG+だけがS&P500や全世界株式を大きく下回る局面もありました。
そのときには、
- AIバブルは終わったのではないか
- 大型テックへの集中投資は危険ではないか
- FANG+はもう伸びないのではないか
という懸念もありました。
ところが、そこから相場は再び変わっています。
2026年10月2日時点のiFreeNEXT FANG+インデックスの騰落率を見ると、再び非常に強い動きとなっています。
| 期間 | iFreeNEXT FANG+ |
|---|---|
| 3か月 | +8.42% |
| 6か月 | +35.02% |
| 1年 | +26.19% |
| 3年 | +170.13% |
一方、同日時点のiFree S&P500インデックスは、6か月+16.61%、1年+23.73%、3年+93.98%でした。
またFANG+か。
やっぱり強い。数字だけを見ると、そう感じます。
だからこそ今になって、「自分も買った方がいいのでは?」
と思う人が増えるのだと思います。しかし、ここで一度考えたいことがあります。
「上がっているから買う」のか。
それとも、「長期的に必要な役割があるから買う」のか。
この2つは、まったく違います。
FANG+に今から投資すること自体が「遅い」とは思いません。ただし、S&P500の代わりにするのではなく、S&P500などを土台にしたうえで成長力を上乗せするサテライトとして持つ方が、私は合理的だと考えています。
今回は、
- FANG+とはどんな指数なのか
- なぜ今から買うと「遅い」と感じるのか
- それでも長期投資先として考えられる理由
- FANG+特有のリスク
- NISAではS&P500とどう使い分けるのか
- 今から買うならどのように持つのか
まで整理してみます。
- そもそもFANG+とは何なのか
- FANG+は「昔のFANG」のままではない
- 今後のFANG+を見るなら「AIだから」だけでは足りない
- FANG+が強い理由①|勝者への集中
- FANG+が強い理由②|均等配分
- 「FANG+なら安心」は絶対に違う
- S&P500とFANG+は「どちらが正解か」ではない
- NISAでもFANG+へ投資できる
- S&P500とFANG+をどう組み合わせる?
- 「今から遅いか」より「何%持つか」の方が重要
- 一括投資より積立と相性がいい
- FANG+の最大のリスクは「下落」ではない
- S&P500は「市場」、FANG+は「仮説」
- S&P500を売ってFANG+へ乗り換えない
- 今からFANG+を買うのが向いている人
- まとめ|「遅いか」ではなく「どう持つか」
- 関連記事
そもそもFANG+とは何なのか
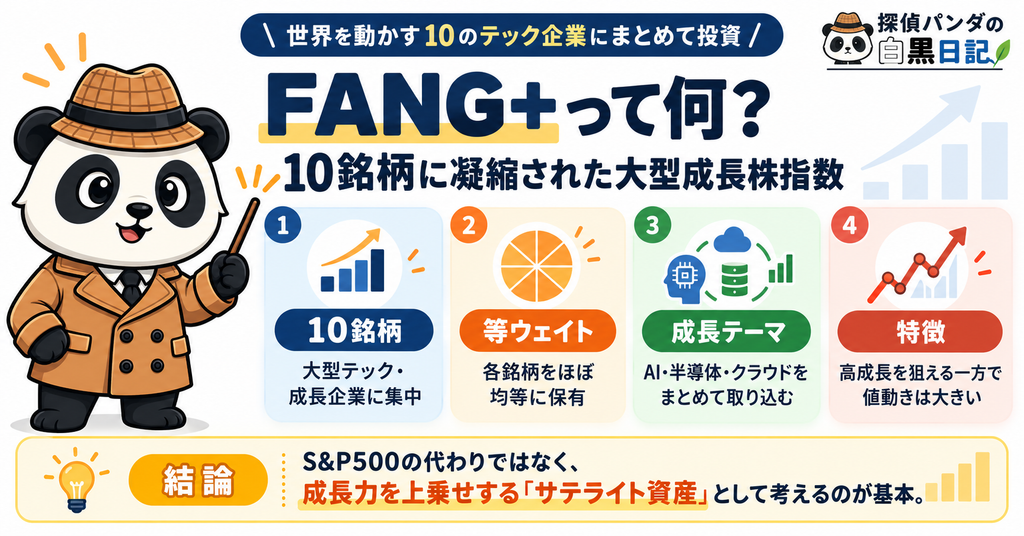
NYSE FANG+指数は、米国上場のテクノロジー企業や、テクノロジーを活用して成長する企業の中から10銘柄を選ぶ指数です。
そして、S&P500との大きな違いがあります。
それが、等ウェイト。
です。FANG+は四半期ごとのリバランス時に、10銘柄を基本的に均等配分します。
1銘柄あたり約10%。です。
一方、S&P500は時価総額加重型なので、企業規模が大きいほど指数への影響も大きくなります。
| S&P500 | FANG+ | |
|---|---|---|
| 銘柄数 | 約500 | 10 |
| 配分方法 | 時価総額加重 | 等金額 |
| 投資対象 | 米国大型株全体 | 大型成長・テック企業 |
| 分散度 | 高い | 低い |
| 集中度 | 比較的低い | 非常に高い |
FANG+は「巨大企業を時価総額順に持つ指数」ではなく、「成長企業10社にほぼ均等に賭ける指数」です。
FANG+は「昔のFANG」のままではない
FANG+という名前を見ると、
- Amazon
- Netflix
この4社を中心とした昔のハイテク株指数という印象を持つかもしれません。
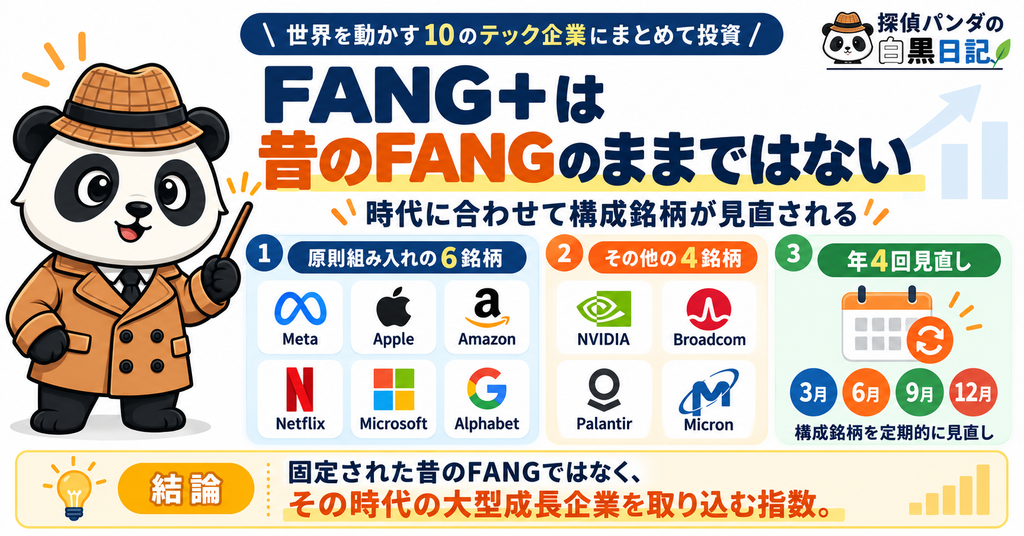
しかし、現在のFANG+は市場環境に応じて構成銘柄を見直す仕組みになっています。
指数ルールでは、まず次の「FAANMG」6銘柄を原則として組み入れます。
- Meta Platforms
- Apple
- Amazon
- Netflix
- Microsoft
- Alphabet
そして残り4枠については、投資対象候補を一定条件でスクリーニングしたうえで、時価総額や売上高など複数の指標を使ってランキングします。
さらに構成銘柄は、
- 3月
- 6月
- 9月
- 12月
の年4回見直されます。
同じタイミングで、各銘柄が均等になるようリバランスも行われます。
そして2026年10月時点でFANG+の構成銘柄は、次の10社です。
原則組み入れの6銘柄
- Meta Platforms
- Apple
- Amazon
- Netflix
- Microsoft
- Alphabet
その他の4銘柄
- NVIDIA
- Micron Technology
- Palantir Technologies
- Broadcom
つまり現在は、昔の「FANG」だけではありません。
- AI。
- 半導体。
- メモリ。
- データ分析。
- クラウド
こうした現在の成長テーマを代表する企業まで指数に入っています。
FANG+は、昔の「FANG銘柄」を固定して持ち続ける指数ではなく、その時代の大型成長企業を一定のルールで取り込んでいく指数です。
これはFANG+を長期投資で考えるうえで、かなり重要な特徴だと思っています。
なぜ「今からでは遅い」と感じるのか
理由は単純です。すでに大きく上がっているからです。
2014年9月19日から2026年6月30日までのNYSE FANG+指数の年率リターンは27.41%でした。
比較すると、
| 指数 | 年率リターン |
|---|---|
| NYSE FANG+ | 27.41% |
| NASDAQ100 | 19.62% |
| S&P500 | 13.79% |
という非常に強い結果です。
ただし、FANG+指数の正式な算出開始は2017年9月なので、それ以前はバックテスト値です。
これだけ上昇していれば、
「もう高すぎるのでは?」
「10年前に買っていなければ遅いのでは?」
と思うのも自然です。
しかし、ここで注意したいことがあります。
過去に大きく上昇したことと、今後の期待リターンは別です。
過去の+900%を見て買うのではなく、これから企業利益がどこまで伸びるのか。
そこを見る必要があります。
「高くなったから遅い」とも限らない
一方で、株式投資には難しいところがあります。
良い企業ほど、株価が上がります。
例えば企業が、
- 売上を増やす
- 利益を増やす
- 市場シェアを広げる
- 新しい事業を作る
- キャッシュフローを増やす
ことができれば、企業価値も大きくなっていきます。
その結果、株価も上昇します。
「昔より高いから買わない」という判断だけでは、
本当に成長を続ける企業を永遠に買えない可能性があります。
例えばNVIDIAも、過去何度も、「もう上がりすぎ」と言われてきました。
それでも企業利益が拡大すれば、株価はさらに上昇することがあります。
もちろん、今後も同じになるという意味ではありません。
「過去より株価が高い=投資するには遅い」という単純な関係ではありません。重要なのは、株価の高さではなく、企業利益がこれからも成長できるかです。
今後のFANG+を見るなら「AIだから」だけでは足りない
FANG+について、「AIが伸びるから買う」だけでは弱いと思っています。
AIが成長する可能性が高いことは、すでに多くの投資家が知っています。
だからこそ重要になるのは、
AI投資が実際の利益につながるか。です。
現在のFANG+企業を役割別に考えると、同じAI関連でも立ち位置がかなり違います。
半導体・計算資源
- NVIDIA
- Broadcom
- Micron Technology
クラウド・AIサービス
- Microsoft
- Amazon
- Alphabet
データ・AI活用
- Palantir
プラットフォーム・広告
- Meta Platforms
デバイス・ユーザー接点
- Apple
コンテンツ・デジタルサービス
- Netflix
FANG+は単に「AI株10社」というわけでもありません。
AIを作る企業。
AIを動かす企業。
AIを企業へ導入する企業。
AIを既存サービスへ組み込む企業。
それぞれ違います。
今後見るべきなのは、「AIにいくら投資したか」ではなく、AIによっていくら売上・利益・キャッシュフローを増やせたかです。
AI相場の次の段階では、「AI企業を持っているか」よりも、「AIを利益に変えられる企業を持っているか」が重要になると考えています。
FANG+が強い理由①|勝者への集中
S&P500には約500社が入っています。テクノロジー企業だけではありません。
例えば、
- 情報技術
- 金融
- ヘルスケア
- エネルギー
- 資本財
- 一般消費財
- 生活必需品
- 公益
- 不動産
など、幅広いセクターへ分散されています。これがS&P500の大きな強みです。
一方、急激な成長相場では、その分散がリターンを薄めることもあります。
FANG+は、わずか10銘柄。しかも大型成長企業へ集中しています。
そのため大型グロース株が市場を牽引する局面では、S&P500より大きな上昇を狙える構造です。
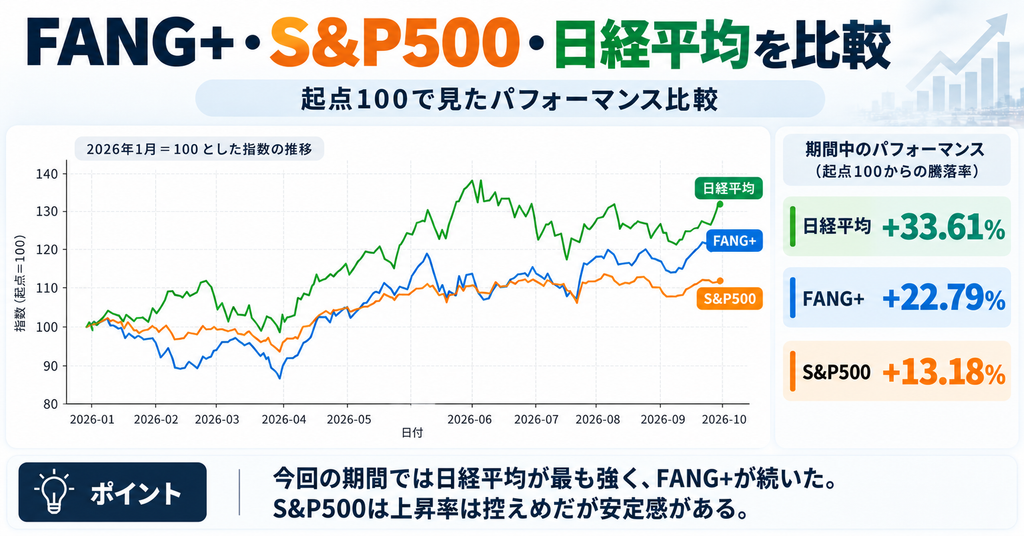
2026年10月2日時点の6か月リターンを見ると、
- iFreeNEXT FANG+:+35.02%
- iFree S&P500:+16.61%
これは集中投資の強さが出た一例です。
FANG+が強い理由②|均等配分
もう一つ、FANG+で重要なのが、等ウェイト。です。
例えば、S&P500では時価総額の大きな企業ほど比率が高くなります。
一方FANG+は、四半期ごとのリバランスで10銘柄を均等配分へ戻します。
まだAppleやMicrosoftほど時価総額が大きくない企業が、次の10年で急成長したとします。
FANG+では、その企業にも約10%投資するため、成長の恩恵を比較的大きく受けることができます。
ただし、これはメリットだけではありません。
逆に言えば、
- 割高な企業
- 成長期待が先行している企業
- 業績がまだ不安定な企業
にも約10%投資することになります。
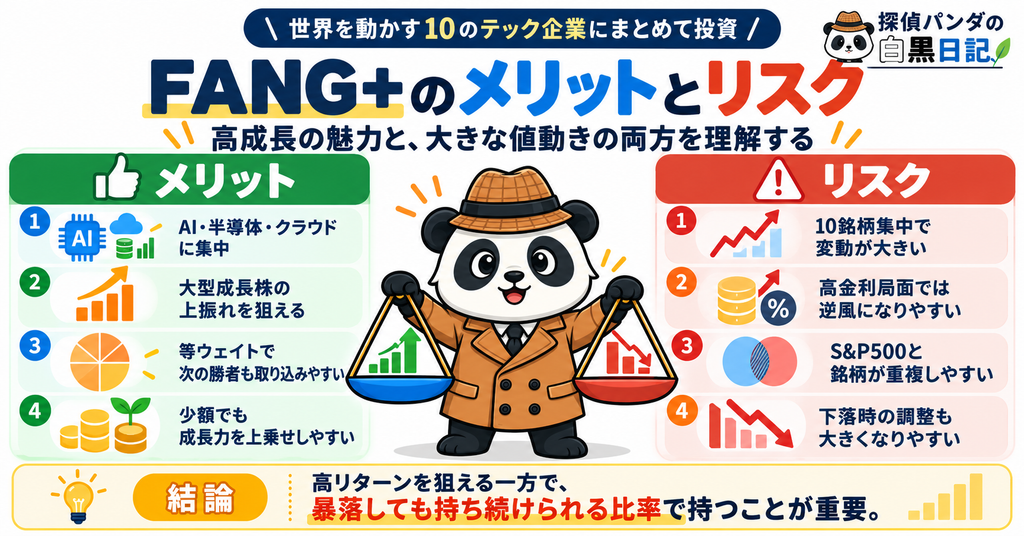
等ウェイトは「次の勝者を大きく持てる」というメリットがある一方、「失速する企業も大きく持ってしまう」というリスクがあります。
「FANG+なら安心」は絶対に違う
FANG+が非常に魅力的に見えるかもしれません。
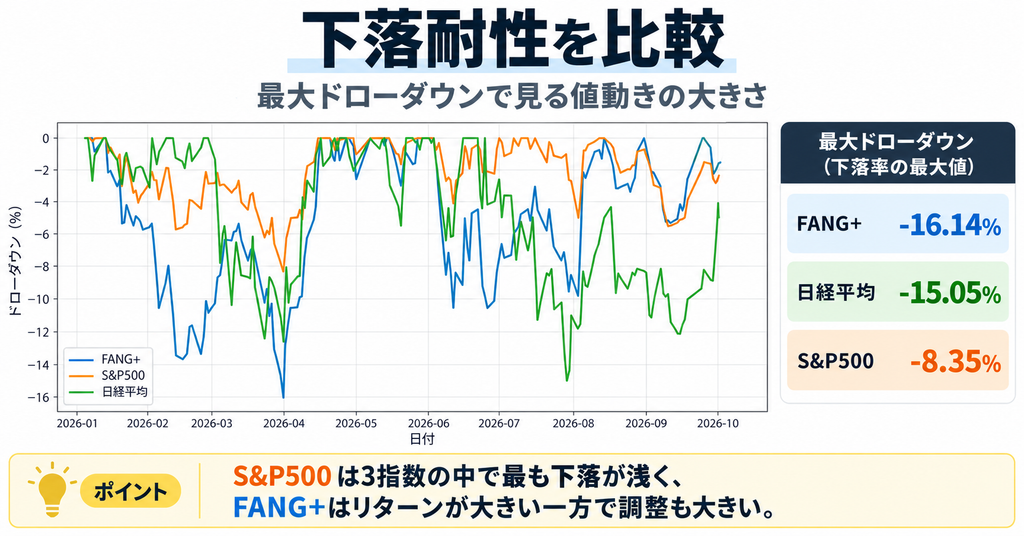
しかし、FANG+はS&P500より明確にリスクが高い商品です。
主なリスクを整理すると、
- 10銘柄しかないため、個別企業の影響が大きい
- AI・大型テックという似たテーマへ集中しやすい
- 高い成長期待が崩れたときの下落が大きくなりやすい
- 高金利局面ではグロース株のバリュエーションが圧迫されやすい
- S&P500やNASDAQ100と保有銘柄が大きく重複する
- iFreeNEXT FANG+インデックスの信託報酬は年率0.7755%と、一般的な広域インデックスより高い
FANG+は、高いリターンを狙える。
その代わり、大きな下落も受け入れる。非常に分かりやすい指数です。
2026年前半に実際にFANG+だけが大きく売られた
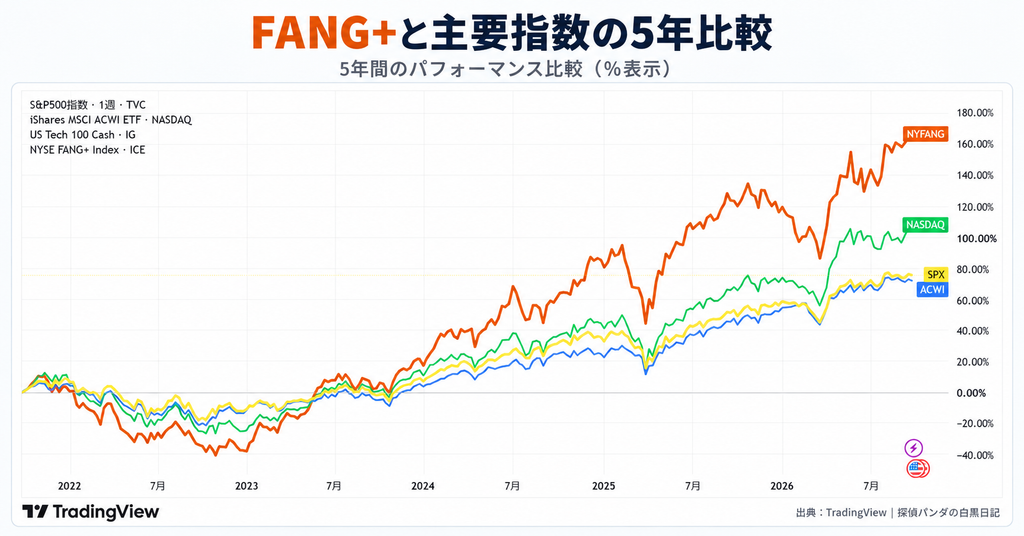
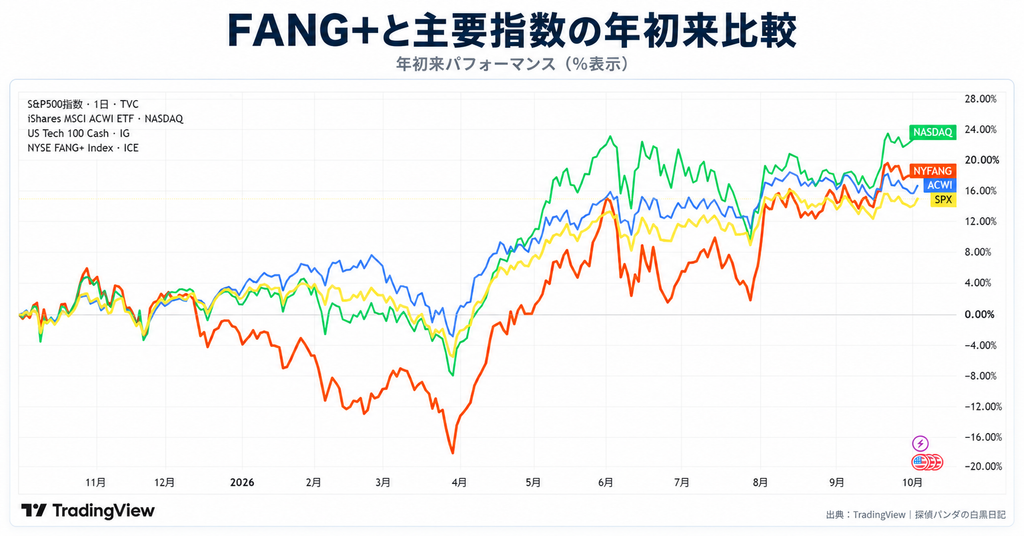
2026年2月には、FANG+がS&P500や全世界株式より大きく下落する局面がありました。
このとき、
- FANG+:大幅下落
- NASDAQ:下落
- S&P500:比較的安定
- ACWI:比較的堅調
という指数間の乖離が発生しました。
株式市場全体が崩れたというより、AI・大型グロースへ集中していた資金が調整した局面
だったと見ることができます。
当時このブログでも、
「FANG+急落の本当の理由|アンソロピック・ショックとAI時代の資金循環を構造分析」
として詳しく取り上げています。

FANG+は「S&P500より優れた指数」なのではなく、「S&P500より大きなリスクを取って、大きなリターンを狙う指数」です。
ここを理解せずに買うと、下落したときに持ち続けられなくなります。
S&P500とFANG+は「どちらが正解か」ではない
S&P500とFANG+を競争させる必要はないと思っています。
なぜなら、役割が違うからです。
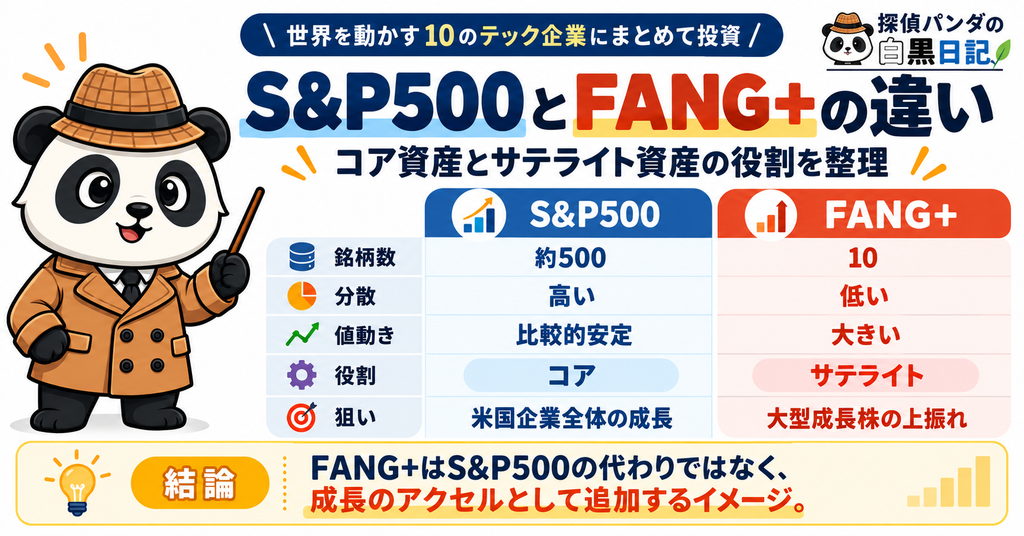
| S&P500 | FANG+ | |
|---|---|---|
| 銘柄数 | 約500 | 10 |
| 配分 | 時価総額加重 | 等ウェイト |
| 分散 | 高い | 低い |
| 大型テックへの集中 | 高い | 非常に高い |
| 値動き | 比較的穏やか | 大きい |
| 投資の役割 | コア | サテライト |
| 狙い | 米国企業全体の成長 | 大型成長株の上振れ |
S&P500=土台
FANG+=加速装置
というイメージが最も分かりやすいです。
S&P500だけでもFANG+企業はかなり入っている
FANG+を追加したからといって、
まったく別の資産へ分散できるわけではありません。
S&P500にも、
- NVIDIA
- Apple
- Microsoft
- Amazon
- Alphabet
- Meta Platforms
- Broadcom
など、FANG+主要企業の多くが含まれています。
S&P500を持ったうえでFANG+を追加するのは、
新しい企業を追加するというより、「S&P500ですでに持っている大型テック企業への比率をさらに高める」行為に近いです。
NISAでもFANG+へ投資できる
現在、iFreeNEXT FANG+インデックスは、
- NISAつみたて投資枠
- NISA成長投資枠
の両方に対応しています。
つまり、NISAの中だけでも、
S&P500とFANG+を組み合わせることが可能です。
ただし、NISAの非課税枠は有限です。
そのため、「一番上がりそうな商品を入れる」
だけで考えるのではなく、長期保有する土台を何にするか
を先に考えた方がいいと思っています。
それでも、FANG+のリターンを非課税で受け取れる点を考慮すれば、非常に魅力的な商品であることは間違いないと思います。
NISAでは「コアを先、FANG+を後」
もしこれからNISAを始める人が、S&P500とFANG+のどちらを買うべきか迷っている。
その場合、
まずS&P500などの広く分散されたインデックスを優先します。
理由は、長期間持ち続けやすいからです。
FANG+は魅力的です。
しかし、大幅下落する可能性も受け入れなければいけません。
そのときに、怖くなって売却してしまう。
それなら、どれだけ高いリターンが期待できても意味がありません。
NISAで重要なのは「最も高いリターンの商品を選ぶこと」ではなく、「大きく下落しても売らずに持ち続けられる商品を中心に置くこと」だと思っています。
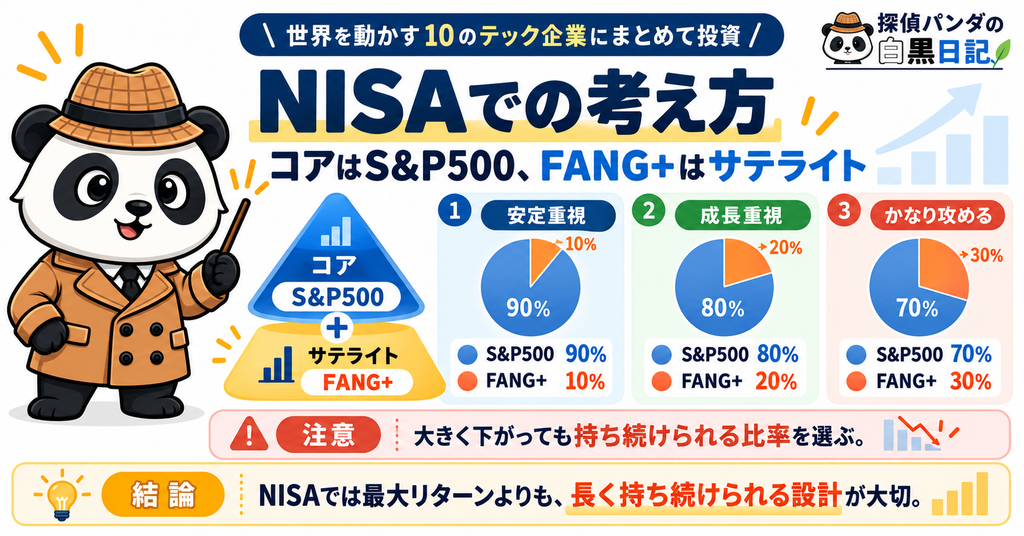
S&P500とFANG+をどう組み合わせる?
ここは一例です。
正解ではありません。リスク許容度によって変わります。
安定重視
- S&P500:90%
- FANG+:10%
FANG+の上振れを取り込みながらも、ポートフォリオ全体への影響を抑えます。
成長重視
- S&P500:80%
- FANG+:20%
大型テック・AI企業への比率を意図的に高める配分です。
かなり攻める
- S&P500:70%
- FANG+:30%
ここまで増やすと、「少しFANG+を加える」というより、大型テックへの集中投資色がかなり強くなります。
| S&P500 | FANG+ | イメージ |
|---|---|---|
| 100% | 0% | 米国株コア |
| 90% | 10% | 少し成長を上乗せ |
| 80% | 20% | 成長重視 |
| 70% | 30% | かなり攻撃的 |
FANG+は少額でもポートフォリオの性格を変えます。「何%なら儲かるか」ではなく、「何%なら暴落しても持ち続けられるか」から考えるべきだと思います。
「今から遅いか」より「何%持つか」の方が重要
投資では、どうしてもタイミングばかり考えてしまいます。
例えば、
- 今は高いか
- まだ上がるか
- 天井ではないか
- もう少し待つべきか
といったことです。
しかし、FANG+のように値動きが大きい商品では、
それ以上に重要なのが、ポジションサイズです。
例えば100万円の資産があるとします。
FANG+を5万円だけ持っていて、仮に50%下落した場合、
損失は2万5,000円です。
一方、100万円すべてをFANG+に投資していれば、
同じ50%下落でも、損失は50万円です。
同じ指数、同じ下落率、でも心理的な負担はまったく違います。
高リスク資産で大切なのは「絶対に下がらないタイミングを探すこと」ではなく、「下がっても耐えられる金額で持つこと」です。
一括投資より積立と相性がいい
「今から買うのは高値掴みでは?」
という不安があるなら、一つの方法が、時間分散です。
例えば120万円をFANG+へ投資するとしても、
いきなり120万円すべてを入れる必要はありません。
方法としては、
- 毎月10万円を12か月積み立てる
- 少額の通常積立を続ける
- 大きく下落したときだけ追加する
- 複数回に分けて購入する
などがあります。
FANG+は値動きが大きい。
だからこそ、底値を一度で当てようとするより、
時間を分けて買う、この考え方とは相性がいいと思っています。
高値を無理に追う必要もない
一方で、「長期投資なら今日全部買っても問題ない」
とまで言うつもりはありません。
2026年10月2日時点では、
iFreeNEXT FANG+インデックスは直近6か月で約35%上昇しています。
かなり強いです。
だからといって、「今すぐ買わなければ置いていかれる」
と考える必要もありません。
FANG+のような成長株指数は、
次のような材料で大きく調整する可能性があります。
- 米国金利の上昇
- AI投資の収益性への疑問
- 決算の失望
- バリュエーションの修正
- 半導体サイクルの悪化
- 大型テックへの規制
- 景気後退
上昇しているのを見て焦って買う。
これは、取り残される恐怖による投資になりやすいです。
FANG+に長期的な魅力があると思うことと、今日この瞬間に大量購入することは別の話です。
大きな調整は「異常」ではない
FANG+は、
- 10銘柄集中
- 大型グロース中心
- テクノロジーへの高い相関
- 等ウェイト
という構造です。
そう考えれば、S&P500より大きく下落する局面があるのは、
むしろ自然です。FANG+に投資するのであれば、
20%、30%、それ以上。
そうした下落が起きても、「聞いていない」と思わないことが重要です。
大きなボラティリティは、商品の欠陥ではなく、
FANG+という指数の性質そのものです。
FANG+の最大のリスクは「下落」ではない
株価が下がることそのものではありません。
成長の前提が壊れることです。
例えば、
- AIへの巨額投資を続けても利益が増えない
- クラウド成長率が構造的に鈍化する
- 設備投資増加によってフリーキャッシュフローが悪化する
- 競争激化で利益率が低下する
- プラットフォーム規制によって競争優位が崩れる
- 半導体需要そのものが構造的にピークアウトする
といった変化です。
こうなった場合、「30%下がったから安い」だけでは、
買い理由になりません。
「価格が下がっただけなのか」「投資仮説そのものが壊れたのか」。この2つは必ず分けて考える必要があります。
株価だけではなく企業利益を見る
FANG+を長期で保有するなら、
株価チャートだけでなく、企業の中身を見る必要があります。
特に次の項目を確認します。
- 売上高成長率
- EPS成長率
- 営業利益率
- フリーキャッシュフロー
- AI関連売上
- 設備投資額
- AI投資の収益化
- バリュエーション
AI市場が拡大している。
それだけでは不十分です。
その成長が最終的に企業利益まで落ちてきているかここを見る必要があります。
S&P500は「市場」、FANG+は「仮説」
S&P500
「米国企業全体が長期的に成長する」という比較的大きな前提に投資する。
FANG+
「その中でも大型テック・AI・デジタル企業が市場平均以上に成長し続ける」
という、より強い仮説に投資する。
だからこそ、必要な確信度も違います。
S&P500は「米国企業全体の成長」を買う。FANG+は「その中でも大型成長企業が勝ち続ける」という仮説を上乗せする。
この違いが分かると、両方持つ意味も理解しやすくなります。
S&P500を売ってFANG+へ乗り換えない
FANG+の方が上がっている。
それなら、S&P500を売って全部FANG+へ移せばいい。
この考え方は取りません。
なぜなら、FANG+が最も強いときほど、それをやりたくなるからです。
しかし、市場の主役は変わります。
今後、
- 金融
- エネルギー
- ヘルスケア
- 資本財
- 消費関連
- 中小型株
などへ資金が移動する可能性もあります。
S&P500なら、こうした資金循環も一定程度取り込めます。
一方FANG+は、
大型成長株へ集中しています。
だから、S&P500などのコアを残すことが重要だと考えています。
そのうえで、
FANG+を追加する、この方が合理的だと思っています。
NISAで役割を分けるなら
私は非常にシンプルに考えます。
S&P500
役割:コア
- 長期積立
- 資産形成の土台
- 原則として売らない
- 市場予想によって積立を停止しない
- 幅広い米国企業の成長を取り込む
FANG+
役割:サテライト
- 高成長の上乗せ
- 大きな値動きを許容する
- ポートフォリオ全体で比率管理する
- 高値追いより積立・時間分散を重視する
- AI・大型テックへの集中を理解して持つ
この形なら、FANG+が不調でも、
資産形成そのものは壊れにくい。
逆にFANG+が大きく伸びれば、一定の恩恵を受けることができます。
NISAだからこそ「最大リターン」だけを追わない
NISAでは利益が非課税です。
すると、「リターンの高いFANG+をNISAに入れた方が得なのでは?」と思うかもしれません。
理屈としては分かります。しかし、高リターン資産は、同時に高リスク資産でもあります。
さらにNISA口座では、損失が出ても課税口座の利益との損益通算はできません。
そして何より、大幅下落に耐えられず売却してしまえば、
長期非課税というNISAのメリットを十分に活かせません。
「一番上がりそうだからNISAに入れる」より、「NISAで10年、20年持ち続けられるか」で考える方が大切だと思います。
今からFANG+を買うのが向いている人
FANG+は誰にでも必要な商品ではありません。
次のような人と相性がいいと思っています。
- S&P500やオルカンなど、すでにコア資産がある
- 10銘柄集中による大きな値動きを理解している
- AI・大型テックの長期成長に強気
- 大幅下落しても積立を続けられる
- 資産全体に占めるFANG+比率を管理できる
- 5年、10年以上の投資期間を想定している
逆に、
- 投資を始めたばかり
- 値下がりするとすぐ不安になる
- ポートフォリオ管理をしたくない
- できるだけ値動きを抑えたい
という人は、
無理にFANG+を持つ必要はないと思います。
S&P500だけでも、
FANG+を構成する主要企業の多くへすでに投資できます。
では「今から買う」のは遅いのか
改めて最初の問いに戻ります。今からFANG+へ投資するのは遅いのか。
遅いとは思っていません。
なぜなら、
今後10年で、
- AI
- クラウド
- 半導体
- データセンター
- データ分析
- デジタル広告
- ソフトウェア
がどこまで成長するのか、まだ誰にも分からないからです。
現在がAI時代の終盤なのか、まだ序盤なのか。
これも分かりません。
ただし、
一つだけ注意したいことがあります。
過去のFANG+のリターンを見て、
「自分も+900%を取りたい」
という理由で買う。
これは危険です。
FANG+に今から投資する理由は「過去に上がったから」ではなく、「これからも大型テック企業の利益成長が市場平均を上回る」と考えるかどうかです。
まとめ|「遅いか」ではなく「どう持つか」
FANG+は、すでに大きく上昇してきました。
2026年10月2日時点でも、
- 6か月:+35.02%
- 1年:+26.19%
- 3年:+170.13%
という非常に強い数字です。
これを見ると、「今からでは遅い」と思うのも自然です。
しかし、
投資で見るべきなのは、過去の株価だけではありません。
重要なのは、これからの利益成長です。
FANG+企業が、
AI。
クラウド。
半導体。
データ。
巨大なユーザーベース。
こうした強みを使って、
今後も市場平均を上回る利益成長を続けられるのか。
そこを考える必要があります。
そして、
もう一つ重要なのが、
ポートフォリオの中での役割です。
S&P500をコア
FANG+をサテライト
と考えるのが最も分かりやすいと思っています。
S&P500で、米国企業全体の成長を取る。
FANG+で、大型テック・AI企業の上振れを取る。
FANG+はS&P500の代わりではなく、S&P500に「成長のアクセル」を追加する資産として考える。これが、今の私の考え方です。
10%でもいい、20%でもいい。
あるいは、持たなくてもいい。
重要なのは、FANG+が上がっているから焦って買うことではありません。
考えるべきなのは、
- なぜFANG+を持つのか
- どこまで下落しても持ち続けられるのか
- 資産全体の何%までなら許容できるのか
- AI・大型テックの成長仮説は現在も維持されているのか
です。
「今からでは遅いか」という問いより、
「自分はFANG+をどういう役割で、どれくらい持つのか」を決める。
その方が長期投資でははるかに重要だと思っています。
関連記事
なぜFANG+は出遅れたのか?|構造的理由と、それでも長期で保有を続ける理由
→2026年前半にFANG+が半導体指数などに対して出遅れた背景を整理しています。
FANG+急落の本当の理由|アンソロピック・ショックとAI時代の資金循環を構造分析
→FANG+の集中リスクが実際に表面化した2026年2月の調整を詳しく解説しています。
FANG+をはじめとする「超攻撃型ファンド」とどう向き合うか
→FANG+をポートフォリオ全体の中でどのように位置づけるかを考えた記事です。
FANG+とメガ10を比較する|集中型指数の「正解」はどちらか?
→集中型指数同士の違いを比較しています。
■ 毎月の投資レポートも公開しています
当ブログでは、実際の投資結果にもとづくリアルな運用レポートを毎月更新しています。
-
投資信託・株式・ゴールドなど各資産のリターン
-
スポット買い(5%ルール)の実践データ
-
翌月に向けた投資戦略と市場環境の考察
など、初心者〜中級者の方が参考にしやすい“等身大の資産形成記録”を発信中です。
資産形成のヒントを得たい方は、ぜひこちらもチェックしてみてください。
👉 2026年8月の投資成績と戦略
👉 2026年番外編(インド株式)
👉 2026年6月の投資成績と戦略
👉 2026年4月の投資成績と戦略
👉 2026年3月の投資成績と戦略
👉 2026年2月の投資成績と戦略
👉 2026年1月の投資成績と戦略
■ 日々の資産変動はnoteで公開しています
また、毎月の投資レポートとは別に、noteでは日々の資産変動も記録しています。
ブログでは月ごとの運用成績や投資方針を中心にまとめていますが、noteではよりリアルタイムに近い形で、
日々の総資産の変化
前日比の増減
その日の注目ニュース
市場を見て感じたこと
短期的な相場メモ
などを発信しています。
月次レポートでは見えにくい、日々の値動きや投資家としての考え方を記録しているため、よりリアルな資産形成の過程を知りたい方は、ぜひnoteもチェックしてみてください。
👉 探偵パンダのnoteはこちら
https://note.com/detective_panda/portal
当ブログのスタンスと免責事項
本記事は、最新の経済動向や各種データをもとにした一個人による考察であり、特定の投資商品・売買行動を推奨するものではありません。
投資にはリスクが伴います。最終的な判断はご自身の責任にてお願いいたします。
免責事項についてはこちらをご覧ください → [免責事項]

コメント